


Опрос
|
реклама
Быстрый переход
OpenAI ускорилась, пока Anthropic замедлилась: выручка взлетела почти втрое, а маржа стала менее отрицательной
11.11.2026 [11:36],
Владимир Фетисов
По данным сетевых источников, выручка OpenAI за квартал впервые достигла $10 млрд. Такого результата удалось добиться в предыдущей четверти года, которая закончилась в сентябре. Рост выручки обусловлен высоким спросом на новейшие ИИ-модели компании. 
Источник изображения: Tech Daily, Unsplash Выручка OpenAI в третьем квартале нынешнего года выросла на 50 % по сравнению с предыдущим трёхмесячным отрезком и почти втрое в сравнении с аналогичным периодом прошлого года. Об этом сообщили осведомлённые источники, пожелавшие сохранить анонимность, поскольку данная информация не предназначена для публичного распространения — компания пока не вышла на биржу и не должна публично отчитываться о своих квартальных показателях. Финансовые результаты по итогам квартала OpenAI представила инвесторам во время проведённой на этой неделе встречи в формате видеоконференции. В ней приняли участие президент OpenAI Грег Брокман (Greg Brockman), финансовый директор Сара Фрайар (Sarah Friar) и глава продуктового направления Тибо Сотто (Thibault Sottiaux). В ходе беседы с инвесторами было сказано, что скорректированная операционная маржа OpenAI стала менее отрицательной: показатель изменился с -150 % во втором квартале до -109 % в третьем квартале. Представители компании также сообщили, что по состоянию на конец сентября выручка OpenAI в годовом исчислении составляла примерно $50 млрд. После того, как ранее в этом году OpenAI по некоторым показателям отстала от своего конкурента в лице Anthropic, компания вновь сумела набрать обороты, чему способствовал запуск новых ИИ-моделей, снижение цен и более пристальное внимание к сегменту ИИ-агентов, которые позволяют клиентам автоматизировать разные процессы. Бизнес OpenAI демонстрирует признаки ускорения как раз в тот момент, когда рост выручки Anthropic начал замедляться. По итогам третьего квартала объём выручки Anthropic составил около $17 млрд. Темпы роста по сравнению со вторым кварталом замедлились примерно до 47 %, тогда как за предыдущий трёхмесячный отрезок этот показатель был равен 140 %. Отмечается, что OpenAI и Anthropic по-разному рассчитывают показатель выручки. OpenAI находится в процессе завершения очередного раунда финансирования при оценке рыночной стоимости компании в $1,25 трлн. При этом разработчик ChatGPT отложил выход на биржу до следующего года. По данным источника, компания уже привлекла $11 млрд инвестиций в рамках нынешнего раунда финансирования. Anthropic рассчитывает на оценку в $1,4 трлн при публичном размещении акций, которое запланировано на конец этого месяца. ИИ обходится слишком дорого: SoftBank отчиталась об убытке в $7 млрд за квартал
10.11.2026 [16:04],
Павел Котов
Японский инвестиционный гигант SoftBank отчитался о чистом убытке по итогам квартала — он составил 1,12 трлн иен ($7 млрд). Отрицательное влияние на финансовые показатели оказали растущие расходы на закупку оборудования для центров обработки данных, предназначенных для искусственного интеллекта, а также падение акций Intel. 
Источник изображения: Eyestetix Studio / unsplash.com По итогам шести месяцев, завершившихся 30 сентября, компания также зафиксировала убыток — он составил 597,2 млрд иен ($3,7 млрд). Этот показатель в компании объяснили изменениями в планах по закупке энергетического оборудования для проектов ЦОД в США. На фоне опасений по поводу возможного дефицита и длительных сроков поставки компания была вынуждена осуществить предварительные инвестиции, чтобы гарантировать получение оборудования для энергоснабжения своих ИИ ЦОД в США. Вопрос энергоснабжения остаётся одним из главных препятствий для строительства этих объектов, поскольку электросети перегружены запросами от крупных потребителей, включая ЦОД. По состоянию на конец сентября совокупные платежи за энергетическое оборудование для американских ИИ ЦОД достигли $9,48 млрд. Чистый убыток SoftBank по итогам квартала составил 1,12 трлн иен ($7,08 млрд). Для сравнения: аналогичный период прошлого года компания завершила с чистой прибылью в размере 2,5 трлн иен ($15,80 млрд). Выручка за квартал достигла 2,22 трлн иен ($14,03 млрд), тогда как аналитики прогнозировали 2,02 трлн иен ($12,77 млрд). За шесть месяцев, закончившихся 30 сентября, выручка выросла на 13,3 % благодаря успехам в сфере телекоммуникаций и сегменте ИИ-вычислений. Сегмент Vision Fund за квартал понёс убыток в размере 81,58 млрд иен ($515,69 млн). Годом ранее он принёс прибыль в размере 2,38 трлн иен ($15,04 млрд). Vision Fund 1 показал инвестиционный убыток в размере $20 млн, несмотря на прибыль в $1,3 млрд от вложений в ByteDance. Негативную динамику обусловило падение котировок публичных компаний, в том числе Coupang и Grab. Инвестиционная прибыль в сегменте Vision Fund составила 85,45 млрд иен ($550,15 млн), тогда как годом ранее этот показатель достигал 2,81 трлн иен ($17,76 млрд). У Vision Fund 2 инвестиционная прибыль составила 89,26 млрд иен ($564,23 млн). На конец сентября совокупные инвестиции SoftBank в OpenAI составили $54,6 млрд, а их справедливая стоимость достигла $99,6 млрд, что означает суммарную инвестиционную прибыль в размере $45 млрд. В финансовые результаты не включён потенциальный рост оценки стоимости OpenAI после нового раунда финансирования, поскольку официального объявления об этом ещё не было. Этот показатель SoftBank может учесть в итогах текущего квартала. Говоря об инвестициях в ИИ-инфраструктуру, в японской компании отметили заключение с OpenAI 20-летнего договора аренды, предусматривающего предоставление 8 ГВт мощностей в рамках проекта ЦОД в Огайо. В ответ на вопрос о потреблении воды будущим ЦОД в Техасе компания сообщила о принимаемых мерах по сокращению её расхода за счёт замкнутой системы охлаждения с воздушным теплоотводом. SoftBank заявила о планах привлекать к работе местных специалистов и использовать локальные ресурсы. Sony сообщила, что разработка PlayStation 6 идёт по графику — а продажи PS5 достигли 97,9 млн консолей
05.11.2026 [23:29],
Сергей Сурабекянц
Компания Sony в рамках отчёта по итогам предыдущего квартала сообщила, что создание игровой консоли PlayStation 6 продвигается «по графику» и в предстоящем году компания намерена добиться «значительного прогресса». Но компания по-прежнему не готова раскрыть сроки выпуска приставки следующего поколения. 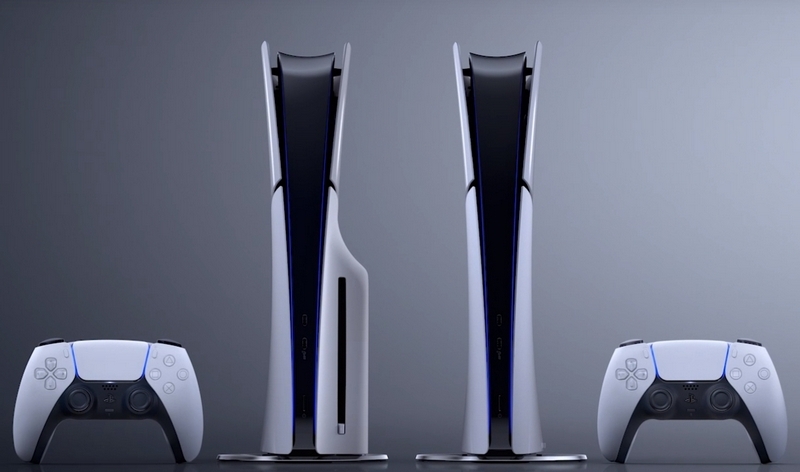
Источник изображений: Sony Ранее генеральный директор Sony Хироки Тотоки (Hiroki Totoki) заявил журналистам, что компания пока не определилась с датой выпуска PlayStation 6, но «активно инвестирует в новую платформу». Тем не менее, некоторые аналитики ожидают, что консоль появится в 2028 году — уже после того, как PlayStation прекратит продажи игр на физических носителях. «Для обеспечения будущего роста мы придаём ей [PlayStation 6] огромное значение и готовы направлять необходимые средства, — заявил Тотоки. — Наша задача — поддерживать устойчивость платформы, тщательно продумывая при этом рациональность инвестиций. Подробности мы раскроем в подходящий момент в будущем». Однако некоторые аналитики полагают, что выход PlayStation 6 вряд ли состоится в ближайшем будущем, а прежние прогнозы относительно сроков её появления могут быть неточными. По их мнению, Sony рассчитывает продлить жизненный цикл PS5, поэтому выпуск PS6, скорее всего, задержится дольше, чем многие ожидали. Согласно финансовому отчёту Sony, за третий квартал было продано 2,6 млн консолей PS5, в результате чего общий объём продаж достиг 97,9 млн устройств. Рост продаж в игровом сегменте составил 9 %, а операционная прибыль увеличилась на 89 % по сравнению с аналогичным периодом прошлого года. 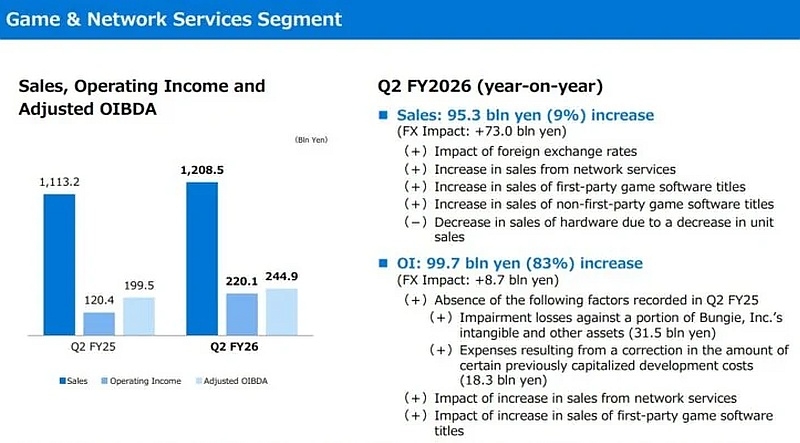 Sony повысила прогнозы как по объёму продаж в игровом сегменте, так и по операционной прибыли. Аналитики объясняют это беспрецедентным количеством предзаказов на GTA 6 и успешностью собственных проектов компании. Продажи игры Wolverine превысили 2,4 миллиона копий, а число ежемесячных активных пользователей в сентябре достигло 127 миллионов — рекордный показатель для этого месяца. Комментируя влияние глобального дефицита комплектующих на PlayStation 5, в Sony отметили, что компании удалось компенсировать рост издержек «за счёт корректировки маркетинговых акций и ценообразования, а также дополнительного сокращения расходов». Ожидается, что рентабельность аппаратного обеспечения останется на уровне предыдущего финансового года. Компания также сообщила, что уже обеспечила необходимые запасы компонентов памяти на следующий финансовый год, который начнётся в апреле 2027 года. Поставки PS5 рухнули на треть, но прибыль игрового бизнеса Sony взлетела на 83 %
05.11.2026 [12:57],
Павел Котов
Несмотря на резкое падение поставок PS5, игровое подразделение Sony увеличило операционную прибыль на 83 %. Выручку поддержали продажи игр и сетевые сервисы, а вышедший в сентябре Marvel’s Wolverine за полтора месяца разошёлся тиражом 2,4 млн копий. 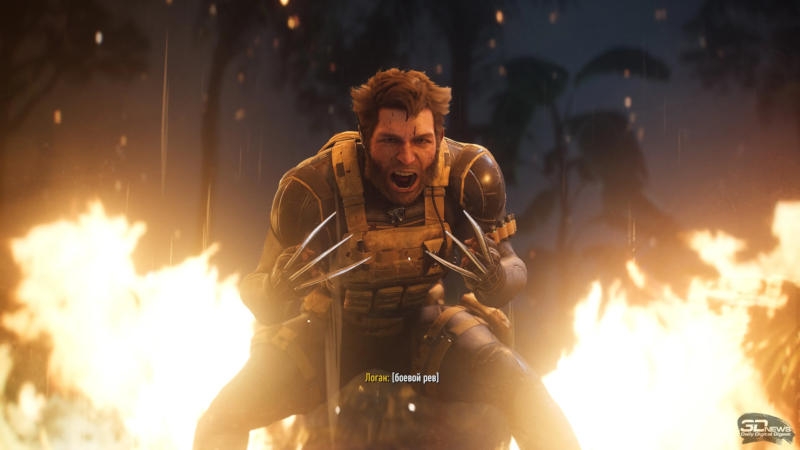 Операционная прибыль подразделения Sony Game & Network Services (G&NS) достигла 220,1 млрд иен ($1,39 млрд) — за аналогичный период прошлого года она составила 120,4 млрд иен ($761 млн). Выручка выросла на 9 % до 1208,5 млрд иен ($7,64 млрд) — её обеспечили высокие показатели продажи игр и сетевых сервисов. Дополнительным источником выручки в 73,0 млрд иен стали колебания валют: средний курс японской иены составил 159,3 за $1 против 147,4 иены годом ранее. На динамику прибыли повлияло отсутствие зафиксированных в минувшем году расходов — списание активов студии Bungie (31,5 млрд иен — $199 млн) и корректировка затрат на разработку (18,3 млрд иен — $115,6 млн). Значительно просели продажи оборудования: за квартал Sony поставила 2,6 млн консолей — годом ранее этот показатель был 4,0 млн. Выручка от продажи оборудования снизилась с 230,9 млрд до 219,7 млрд иен (с $1,46 млрд до $1,39 млрд). За первую половину текущего финансового года поставки PS5 составили 4,2 млн единиц (годом ранее — 6,5 млн). Sony приводит данные на основе отгрузки розничным продавцам, а не конечным потребителям. С начала продаж PS5 во всех версиях разошлась тиражом 97,9 млн консолей. Сокращение продаж оборудования компенсировали успехи в сегменте ПО. Продажи игр выросли с 80,3 млн до 88,2 млн единиц; продажи игр от студий Sony — с 6,3 млн до 8,2 млн копий. Доля цифровых загрузок в общем объёме продаж игр выросла с 72 % до 78 %. Выручка от продажи цифровых копий ПО увеличилась с 268,3 млрд ($1,70 млрд) до 330,8 млрд иен ($2,09 млрд); доходы от дополнительного контента выросли с 299,8 млрд ($1,89 млрд) до 313,1 млрд иен ($1,98 млрд). Выручка от сетевых сервисов увеличилась со 182,7 млрд ($1,15 млрд) до 218,3 млрд иен ($1,38 млрд); число ежемесячно активных пользователей PlayStation Network выросло со 119 млн до 127 млн человек. Отдельно сообщается, что к 4 ноября, то есть примерно через 50 дней после выхода, продажи эксклюзивной для PS5 игры Marvel’s Wolverine достигли 2,4 млн копий. Для сравнения, Ghost of Yōtei за первые 32 дня разошлась тиражом 3,3 млн копий. Продажи дополнительного контента здесь не учитываются. Компания повысила прогноз по годовой выручке 4,54 трлн ($28,69 млрд) до 4,83 трлн иен ($30,52 млрд), по операционной прибыли — с 660 млрд ($4,17 млрд) до 700 млрд иен ($4,42). Улучшение прогноза объяснили более высокими продажами сторонних игр, сокращением расходов и ростом сегменте сетевых сервисов. Перенос даты выхода одной из собственных игр частично нивелировал этот положительный эффект. В целом по компании квартальная выручка увеличилась на 10 % и составила 3,4294 трлн иен ($21,67 млрд), операционная прибыль — на 45 % до 622,3 млрд иен ($3,93 млрд). Годовой прогноз по операционной прибыли компания повысила с 1,72 трлн ($10,87 млрд) до 1,87 трлн иен ($11,82 млрд). Дорогая память и дефицит новых игр обрушили прибыль Nintendo
05.11.2026 [11:57],
Владимир Фетисов
Компания Nintendo отчиталась о снижении прибыли по итогам третьего квартала 2026 года. Это связано с отсутствием крупных игровых релизов и ростом стоимости компонентов — в первую очередь памяти — для портативной консоли Switch 2. 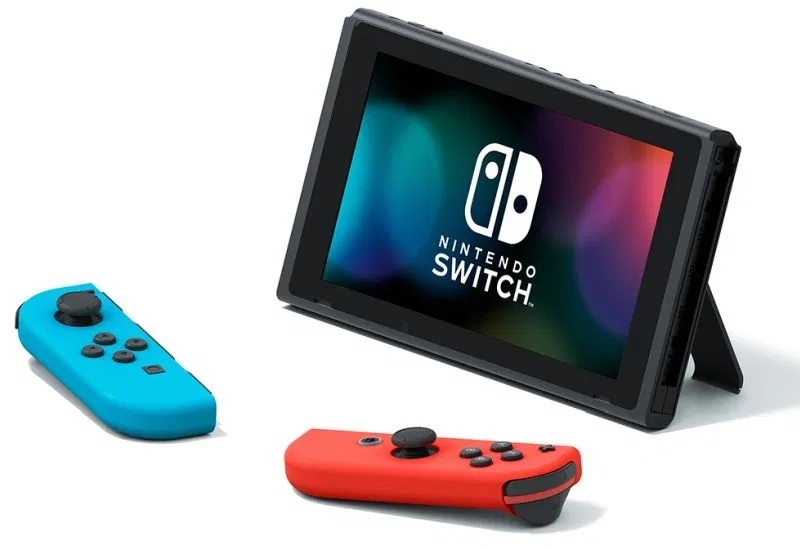
Источник изображения: Nintendo В отчёте Nintendo сказано, что операционная прибыль по итогам второго квартала 2026 финансового года упала на 16 %, до 73,9 млрд иен (около $468 млн). Это ниже среднего прогноза аналитиков, которые ожидали, что данный показатель не изменится по сравнению с предыдущим трёхмесячным периодом и останется на уровне 88,1 млрд иен. Параллельно с этим компания зафиксировала более сильное, чем ожидалось, сокращение квартальной выручки (на 15 %). В период с апреля по сентябрь нынешнего года Nintendo продала 6,49 млн консолей Switch 2, что на 37 % меньше, чем за аналогичный период годом ранее и также на 30 % меньше, чем кварталом ранее. Суммарные продажи Switch 2 с момента выхода консоли в прошлом году составили 26,35 млн штук. В свою очередь оригинальная Switch, которая всё ещё продаётся, за девять лет на рынке разошлась тиражом 157,2 млн единиц — за прошлый квартал продажи составили 610 000 консолей. Такие результаты усилили опасения инвесторов относительно того, что Switch 2 теряет динамику на рынке уже во второй год после начала продаж. На фоне бума ИИ и образовавшегося из-за него дефицита чипов памяти Nintendo была вынуждена повысить розничную стоимость своих консолей. При этом сложившаяся на рынке ситуация также вынуждает потребителей проявлять большую сдержанность при покупке новых игр. Этот квартал станет непростым для японской компании: 19 ноября состоится релиз GTA VI, которая, как ожидается, привлечёт внимание и расходы геймеров по всему миру. Напомним, на рынке США Nintendo повысила стоимость Switch 2 на $50, до $499,99, с 1 сентября нынешнего года. На домашнем рынке цена устройства выросла ещё раньше. По данным исследовательской компании Circana, в сентябре продажи Switch 2 в США упали на 14 % в натуральном выражении и на 12 % в денежном по сравнению с тем же месяцем прошлого года. При этом суммарные расходы американцев на игровое оборудование за этот период выросли на 12 %. Сейчас Nintendo смещает фокус на критически важный квартал, включающий праздничный период в конце года. Сегодня компания выпустила The Legend of Zelda: Ocarina of Time, рассчитывая, что одна из самых известных франшиз Nintendo поможет стимулировать спрос в праздничный период. Однако эта игра представляет собой ремейк, оригинальная версия которого вышла почти 30 лет назад, и уже скоро ей предстоит конкурировать за внимание геймеров с GTA VI, запуск которой состоится позднее в этом месяце. ИИ-бум не оправдал ожиданий инвесторов: Arm не смогла впечатлить прогнозом выручки
05.11.2026 [11:53],
Павел Котов
Arm представила прогноз выручки на текущий квартал, и он не оправдал ожиданий инвесторов. Разработчик чипов, таким образом, пока не сумел в полной мере реализовать масштабные планы по выходу на рынок решений для ориентированных на искусственный интеллект центров обработки данных. 
Источник изображения: arm.com В III квартале текущего финансового года (заканчивается в декабре) объём выручки Arm составит около $1,54 млрд, сообщили в компании. Аналитики прогнозировали в среднем $1,53 млрд, но некоторые оценки достигали $1,7 млрд. После публикации результатов акции Arm на внебиржевых торгах показали снижение примерно на 1 %, то есть инвесторы рассчитывали на более значительную отдачу от расширения деятельности компании в сфере ИИ. Операторы ЦОД и их поставщики активно наращивают расходы на архитектуры и лицензии Arm в рамках развития инфраструктуры для ИИ. Arm стала фаворитом для инвесторов, которые вкладывают средства в технологии ИИ, но это также обернулось для компании дополнительными обязательствами. Ещё одна проблема Arm — замедление на рынке смартфонов, который долгое время был для неё основным источником дохода. Дефицит чипов памяти подставил отрасль под удар, затруднив производство и приведя к росту цен на готовую продукцию. Под руководством гендиректора Рене Хааса (Rene Haas) Arm трансформируется из поставщика архитектур в полноценного производителя чипов. Ранее британская компания представила собственный центральный процессор, предназначенный для работы в ИИ ЦОД. Новый продукт, ожидает разработчик, принесёт до $2 млрд выручки в 2027 и 2028 финансовых годах. «Мы могли бы добиться большего при наличии бо́льших объёмов поставок. Твёрдо уверены, что достигнем этого показателя», — заявил господин Хаас. Общий объём выручки Arm в минувшем квартале вырос на 27 % и достиг $1,44 млрд. Прибыль на акцию без учёта некоторых статей составила $0,52. аналитики Уолл-стрит прогнозировали $1,38 млрд и $0,47 соответственно. Доходы Arm от лицензирования за отчётный период выросли на 50 % и составили $773 млн; поступления от роялти увеличились на 8 % и достигли $670 млн. Компания получает выплаты от фирм, которые используют её проект и другие решения для вывода на рынок собственной продукции. Игровой бизнес AMD рухнул на 40 %, но взлетевшие продажи серверных чипов перекрыли этот провал
04.11.2026 [11:33],
Павел Котов
Финансовые результаты AMD по итогам III квартал превзошли ожидания Уолл-стрит: общая выручка компании выросла на 45 %, продажи в сегменте чипов для центров обработки данных увеличились почти вдвое год к году. На расширенных торгах акции компании подорожали на 8 %. 
Источник изображения: LISK OBE / unsplash.com Квартальная выручка AMD составила $13,38 млрд при ожидавшихся аналитиками $13,09 млрд — год назад этот показатель составлял $9,25 млрд. Скорректированная прибыль на акцию составила $2,09 — аналитики прогнозировали $1,95. К 2027 году гендиректор Лиза Су (Lisa Su) ожидает, что по серверному направлению выручка в годовом исчислении удвоится; рост в сегменте решений для искусственного интеллекта в ЦОД, по её словам, ускорится сильнее, чем компания сама прогнозировала 90 дней назад. Именно направление ЦОД, как ожидается, станет основным драйвером роста выручки и прибыли компании. 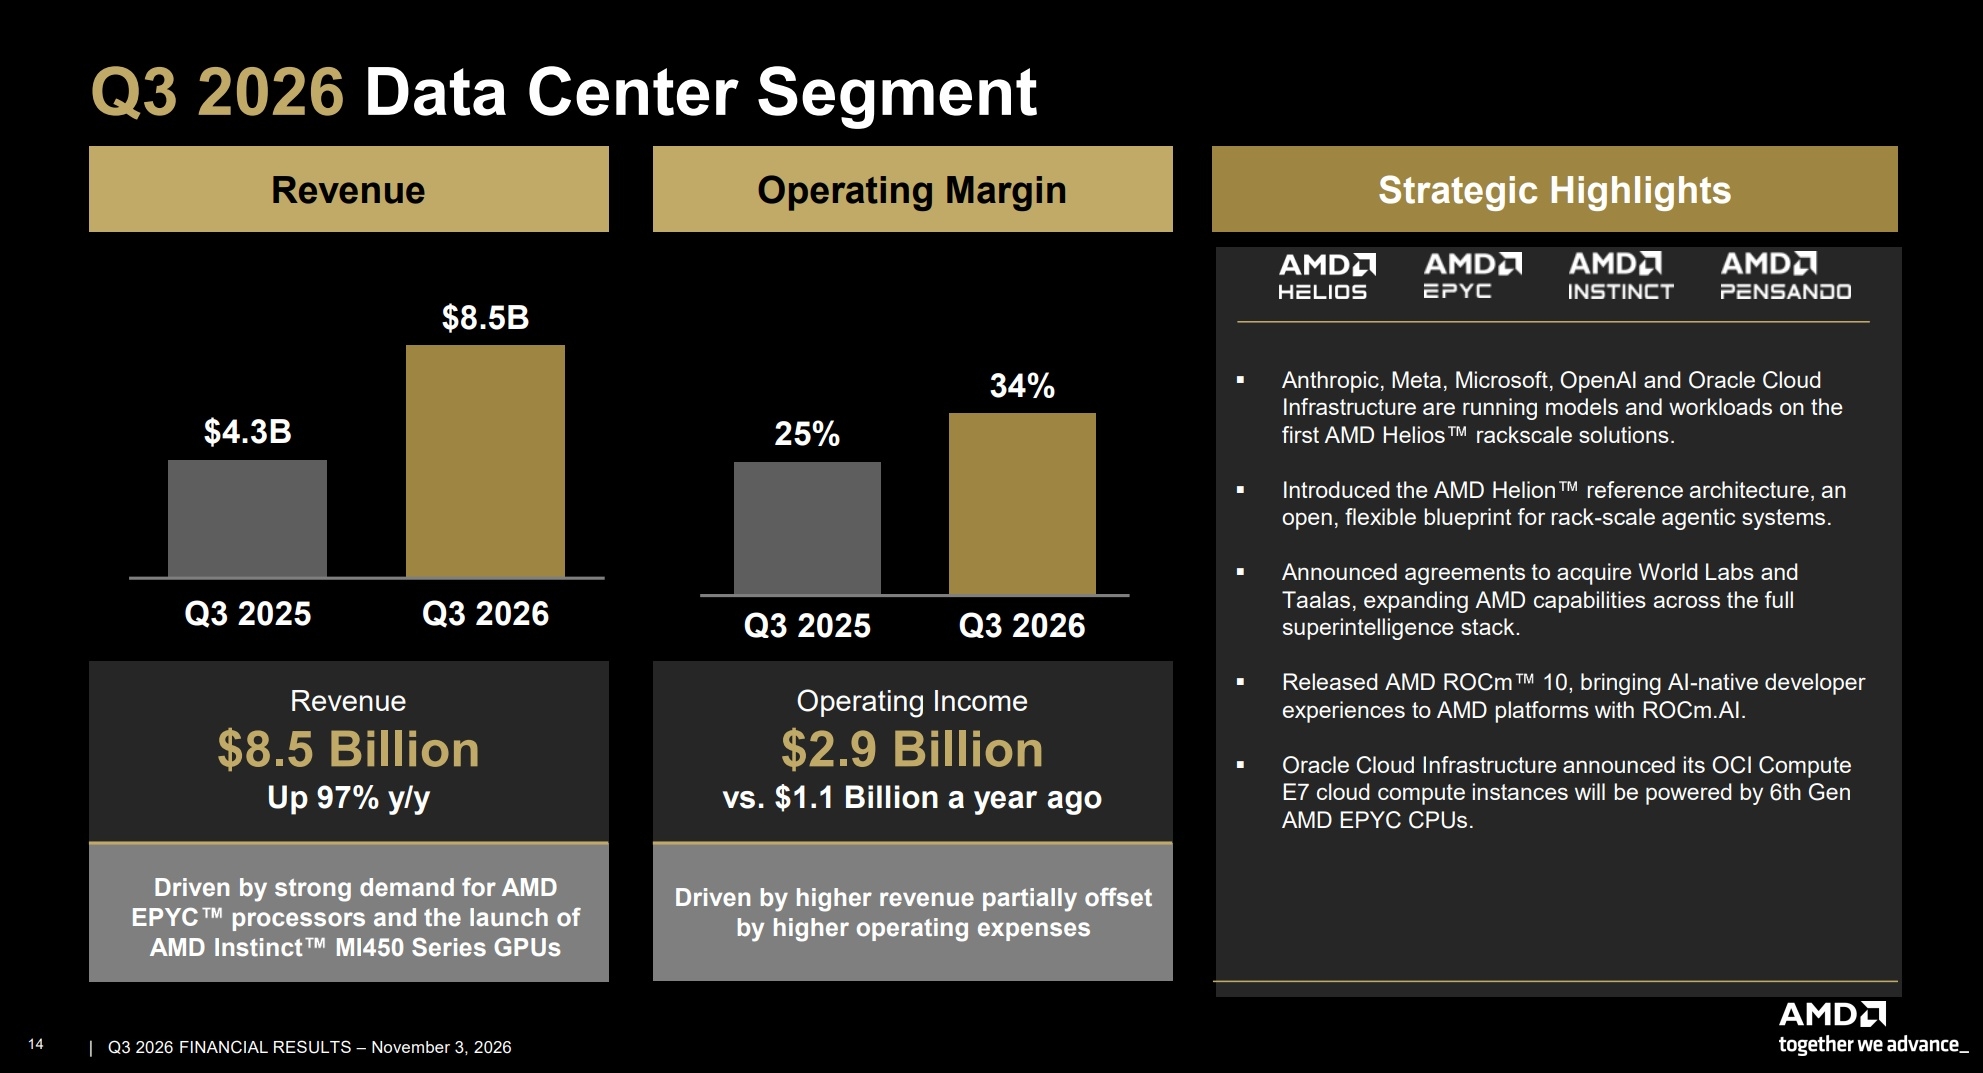 На сегмент ЦОД приходится теперь основная часть бизнеса AMD — 64 % от общей выручки, хотя годом ранее этот показатель был 47 %; причём в 2027 году компания намерена существенно нарастить объёмы поставок. Что интересно, Intel в ходефинансового отчёта тоже сообщила о росте выручки в сегменте ЦОД, причём сразу на 789 %, но её акции просели на 29 %, потому что компания расписалась в неспособности удовлетворить спрос. AMD пыталась догнать Nvidia в сегменте графических процессоров для ИИ, но сейчас её центральные процессоры переживают новый подъём на волне развития приложений ИИ-агентов. В октябре спрос на агентный ИИ способствовал росту акций AMD до рекордных значений. 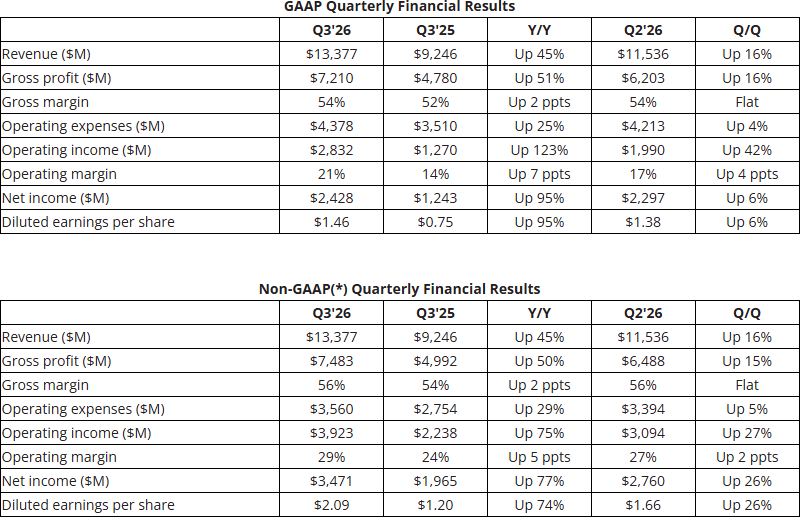
Источник изображения: amd.com С начала года акции AMD подорожали примерно на 125 %, хотя в течение трёх дней до публикации финансового отчёта они дешевели на фоне общего спада в отрасли, вызванного опасениями по поводу чрезмерных расходов на технологии ИИ. Что касается клиентского направления, то здесь выручка от реализации процессоров Ryzen для ПК и ноутбуков подросла в годовом сравнении на 7 % до отметки $2,949 млрд. Рост был обусловлен в первую очередь «высокими продажами» мобильных процессоров Ryzen для ноутбуков и мини-ПК, а не чипами для настольных компьютеров. 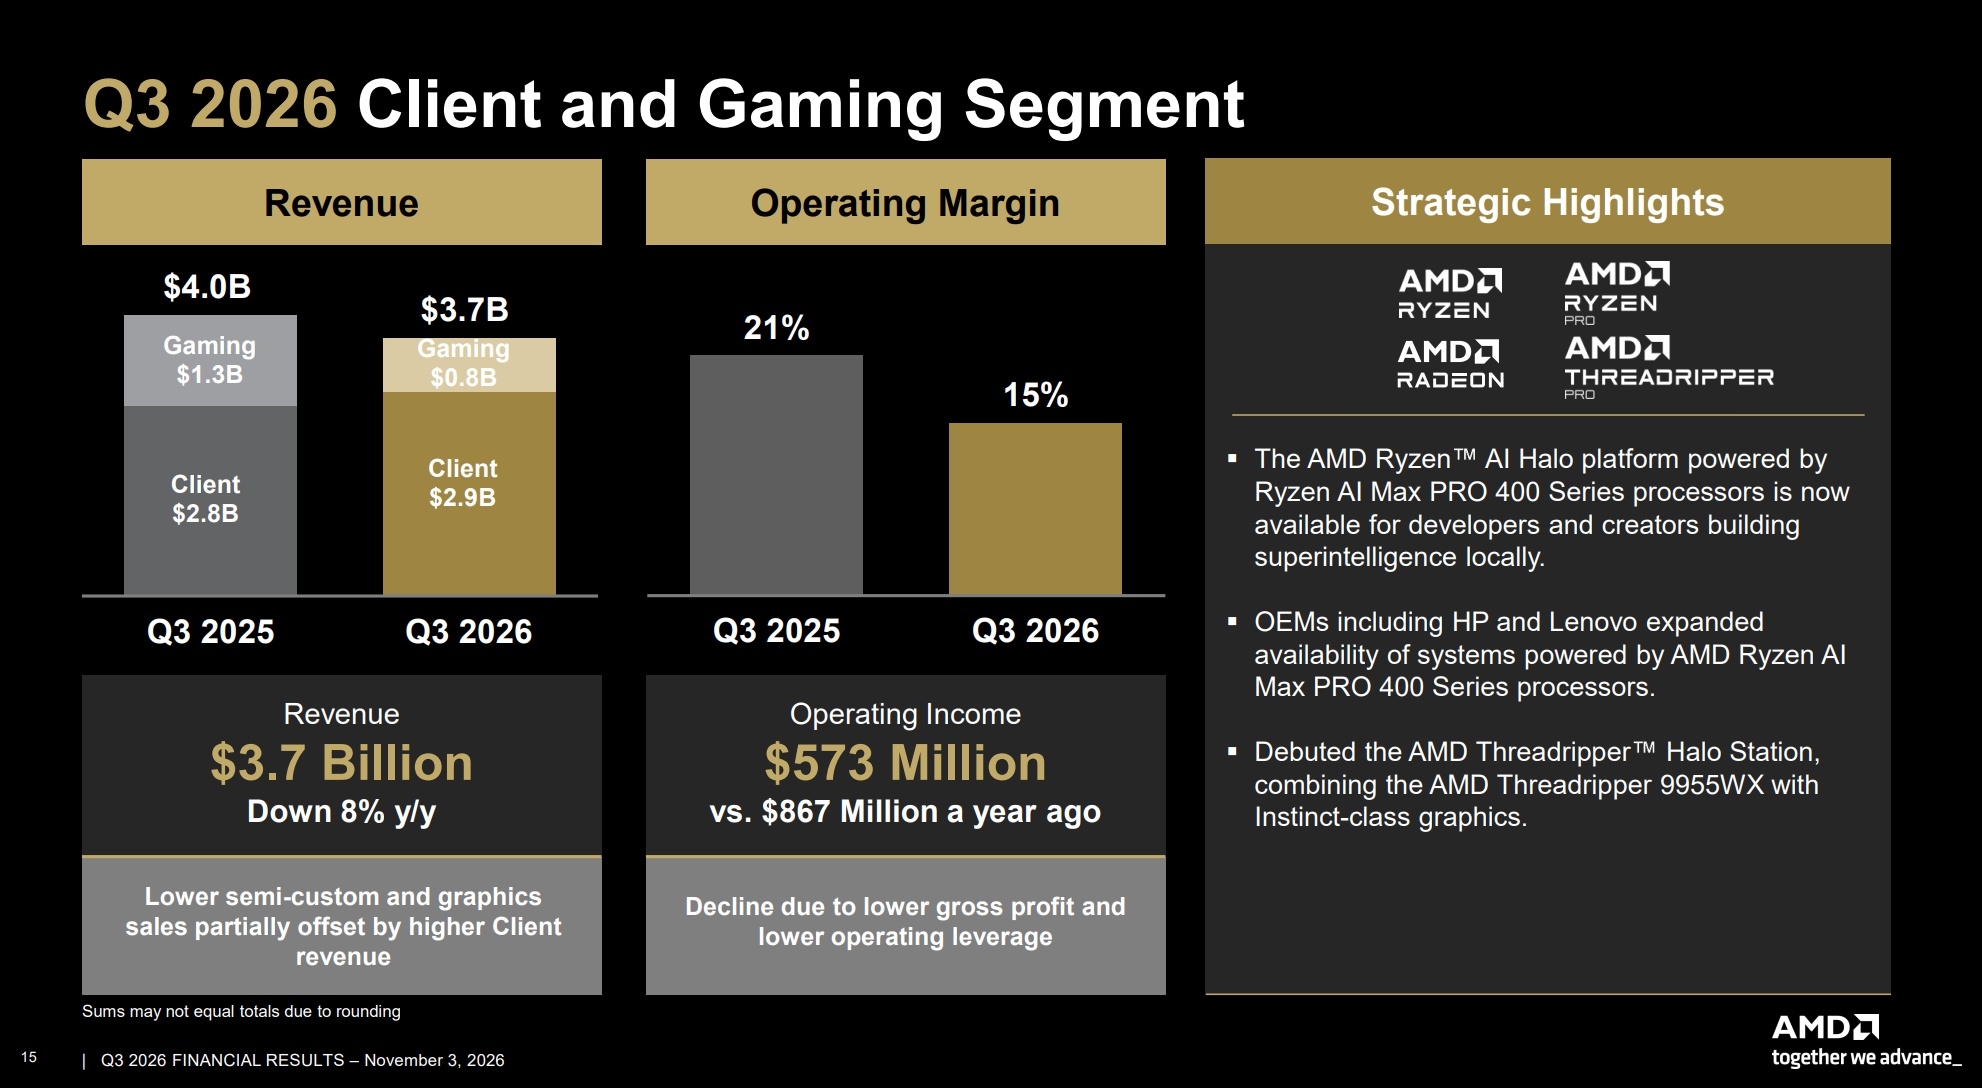 А вот на игровом направлении, куда относятся графические процессоры для видеокарт, а также полузаказные чипы для игровых консолей, произошёл спад сразу на 40 % — сегмент принёс лишь $773 млн. AMD объясняет это общим снижением продаж игровых устройств, которые значительно подорожали за последний год. В IV квартале выручка AMD, согласно её собственному прогнозу, составит $17 млрд, и это выше среднего прогноза аналитиков, указавших $16,2 млрд; ожидаемая валовая рентабельность в этом квартале — 55 % при прогнозируемых аналитиками 55,3 %. AMD выпускает GPU для ЦОД и комплексные стоечные системы Helios, выступающие прямыми конкурентами решениям Nvidia Grace Blackwell и Vera Rubin. Системы AMD Helios в своих ЦОД уже начали развёртывать Meta✴✴, Microsoft, Anthropic, OpenAI и Oracle. AMD обязалась вложить $1 млрд в Meta✴✴ и $5 млрд в Anthropic. В конце сентября компания объявила о поглощении за $8,2 млрд лаборатории World Labs, которая специализируется на разработке «моделей мира» — пространственного ИИ. Китайская CXMT богатеет вместе с лидерами рынка памяти — выручка компании выросла в семь раз
30.10.2026 [17:40],
Николай Хижняк
Китайский производитель микросхем памяти ChangXin Memory Technologies (CXMT) отчитался о чистой прибыли в размере 54,4 млрд юаней ($8,11 млрд) за трёхмесячный период, завершившийся 30 сентября. Рост финансовых показателей в отчётном квартале обусловлен увеличением цен на чипы памяти на фоне резкого спроса, связанного с технологиями искусственного интеллекта. 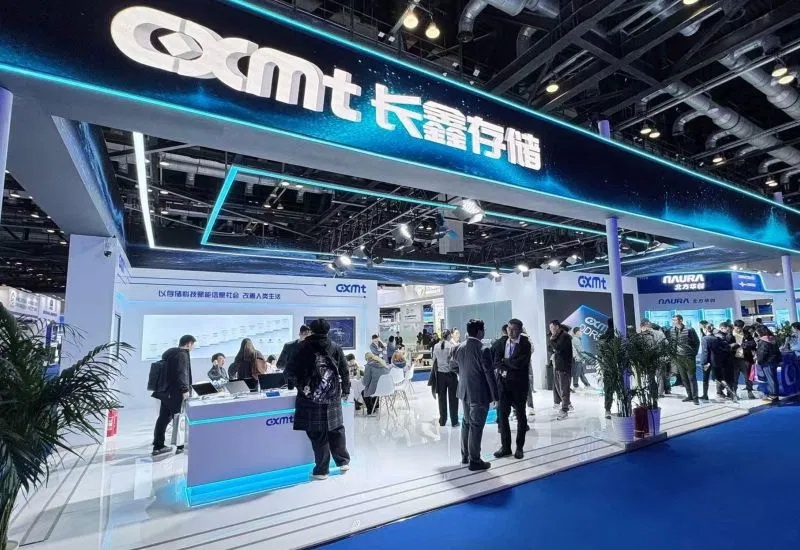
Источник изображения: CXMT Это первые финансовые результаты компании после первичного публичного размещения акций (IPO) объёмом 58 млрд юаней ($8,71 млрд) на Шанхайской фондовой бирже в июле, которое стало крупнейшим листингом в Азии за этот год. После дебюта акции CXMT выросли более чем в пять раз, сделав её самой дорогой публичной компанией Китая. Валовая маржа производителя выросла на 1,94 процентных пункта по сравнению со вторым кварталом и достигла 89,53 %. Рост этого показателя прибыльности после вычета производственных затрат произошёл за счёт повышения цен, увеличения объёмов продаж и снижения себестоимости производства одной микросхемы. Выручка CXMT за июль–сентябрь составила 118,71 млрд юаней, увеличившись на 613,2 % по сравнению с аналогичным периодом прошлого года и на 19,3 % относительно предыдущего квартала. За первые девять месяцев 2026 года выручка производителя выросла на 738,5 % до 269,02 млрд юаней, а чистая прибыль достигла 132,04 млрд юаней против убытка в размере 5,28 млрд юаней годом ранее. Операционный денежный поток компании за девять месяцев подскочил на 1864,5 % до 254,75 млрд юаней. Затраты на исследования и разработки за этот же период увеличились на 73 % в годовом выражении и составили 11,07 млрд юаней. По заявлению компании, образцы продукции оперативной памяти (DRAM), разработанные на базе её производственной технологии шестого поколения, успешно прошли валидацию, что является важным шагом к началу коммерческого производства. По состоянию на 30 сентября объём денежных средств на балансе CXMT составил 285,16 млрд юаней по сравнению с 51,99 млрд юаней на конец 2025 года. На данный момент производитель строит новые заводы по выпуску чипов в Пекине, Шанхае и Хэфэе, что в перспективе позволит удвоить ежемесячные мощности компании до 600 тысяч 12-дюймовых пластин. Также компания готовится к выходу на рынок флеш-памяти NAND. CXMT, являющаяся крупнейшим по объёму выручки поставщиком DRAM в Китае, получила коммерческие преимущества, пока её мировые конкуренты в лице SK Hynix, Samsung Electronics и Micron Technology смещали приоритеты в сторону выпуска более дорогой продукции, включая память с высокой пропускной способностью (HBM). На этой неделе источники сообщили, что китайская компания планирует начать ограниченное производство собственных микросхем HBM3E в течение двух месяцев. При этом текущая эффективность производства (выход годных чипов) у CXMT составляет от 20 до 30 %, тогда как у южнокорейской SK Hynix этот показатель находится на уровне около 70 %. В пятницу перед публикацией финансовой отчётности торги по акциям CXMT завершились падением на 2,5 %. С пиковых значений, зафиксированных в августе, ценные бумаги производителя снизились на 32 %. Данная динамика отражает беспокойство инвесторов относительно долгосрочной устойчивости инвестиционного бума в секторе искусственного интеллекта. Google рухнула на $500 млрд после квартального отчёта, а Microsoft устояла — и вот почему
29.10.2026 [18:39],
Сергей Сурабекянц
Акции Alphabet, материнской компании Google, сегодня резко подешевели после публикации финансовой отчётности, а ценные бумаги Microsoft избежали подобной участи. Квартальные результаты Microsoft продемонстрировали рост, превысивший ожидания, причём для инвесторов этот рост выглядит устойчивым. В то же время показатели Alphabet оказались слабыми и указали на возможное замедление темпов роста в ближайшие кварталы, что напугало держателей акций компании. 
Источник изображения: unsplash.com Рост продаж облачной платформы Microsoft Azure оказался примерно на 300 базисных пунктов выше прогнозов аналитиков. Объем продаж в этом ключевом сегменте увеличился на 48 %. Руководство компании прогнозирует рост продаж Azure в текущем квартале на уровне 49–50 %, что на 4 процентных пункта выше консенсус-прогноза. Капитальные затраты компании оказались примерно на $5 млрд ниже ожиданий, а другие направления бизнеса показали более высокие результаты по продажам. Выручка и прибыль за квартал превысили прогнозы. По мнению аналитиков, такие результаты укрепляют уверенность в способности компании поддерживать рост выручки на уровне 15–19 %, а высокая операционная эффективность будет способствовать расширению операционной маржи. 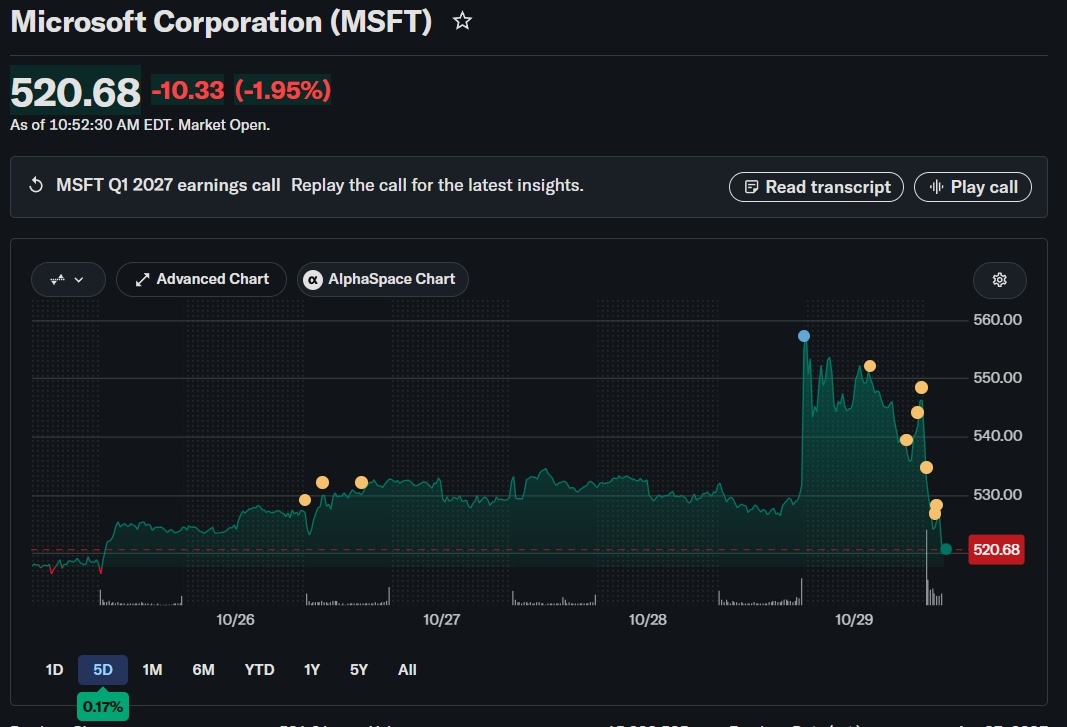
Источник изображений: finance.yahoo.com Акции Google рухнули более чем на 13 % после публикации квартального отчёта, который можно охарактеризовать как разочаровывающий — как сам по себе, так и в сравнении с показателями Microsoft. В результате капитализация Google обвалилась сразу на $500 млрд. Выручка поискового бизнеса Google составила $63,4 млрд при прогнозе в $64,9 млрд. Это усилило опасения, что позиции компании могут пошатнуться под давлением таких конкурентов, как Claude и ChatGPT, несмотря на масштабные инвестиции самой Google. В третьем квартале Alphabet направила на капитальные затраты 121,4 % своего операционного денежного потока, тогда как у Microsoft этот показатель без учёта финансовой аренды составил 68 %. Более низкий коэффициент означает, что у компании остаётся больше свободных средств для обратного выкупа акций, выплаты дивидендов или погашения долгов. Показатель выше 100 % говорит о том, что компания тратит больше, чем зарабатывает в ходе операционной деятельности, и вынуждена покрывать разницу за счёт резервов или заимствований. Масштабные капитальные вложения Alphabet, которые в этом году могут достичь $205 млрд, вызывают удивление, однако именно они способствуют росту другого важного направления бизнеса Google, связанного с ИИ. Выручка Google Cloud увеличилась более чем вдвое, достигнув $30,71 млрд, но расходы Alphabet оказались настолько велики, что перекрыли этот рост. 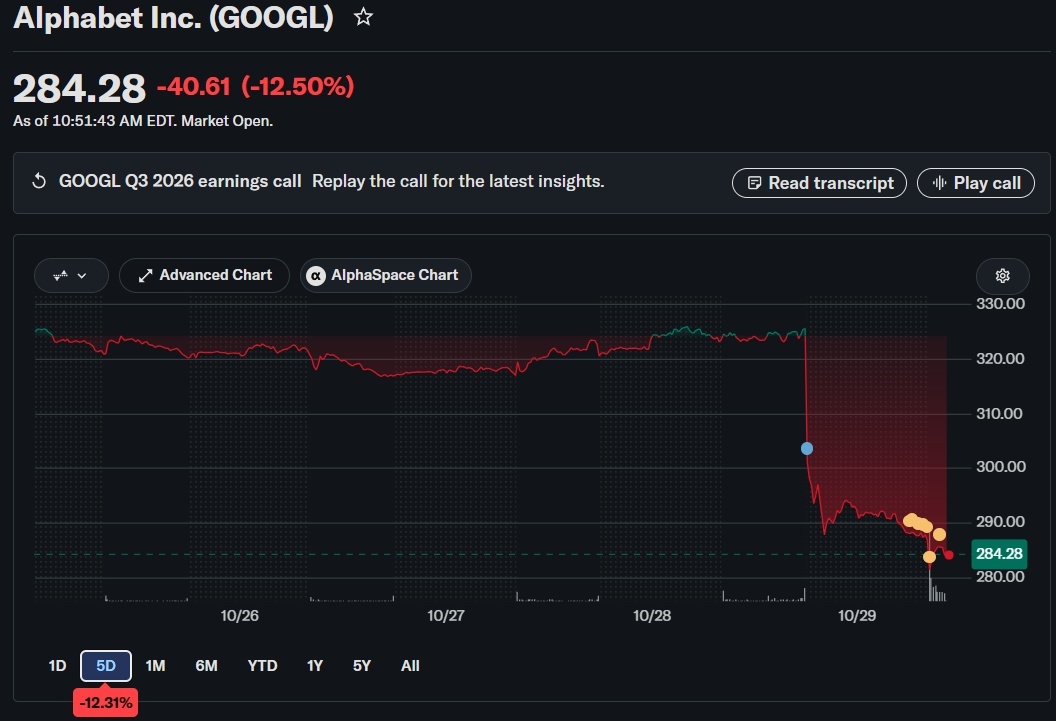 Alphabet отчиталась об отрицательном свободном денежном потоке в размере $9,1 млрд, что почти втрое превысило прогнозы аналитиков Уолл-стрит. На фоне растущей нервозности рынка по поводу отрицательного свободного денежного потока у технологических гигантов результаты Google были восприняты крайне негативно. Темпы роста выручки Google от поисковых запросов в третьем квартале замедлились до 12 % при ожидаемом росте на 14,7 %, несмотря на заявление компании о том, что количество поисковых запросов растёт самыми быстрыми темпами за последние пять лет. Этот бизнес, долгое время приносивший хорошую прибыль, оказался под угрозой из-за ИИ-чат-ботов и агентов, которые меняют способы поиска информации — и это происходит как раз в тот момент, когда компания сама вкладывает всё больше средств в данную технологию. Разная реакция рынка на результаты компаний показала: если раньше инвесторы поощряли агрессивные траты на создание вычислительных мощностей (часто за счёт заёмных средств), то теперь они требуют доказательств того, что последующий рост сможет покрыть дальнейшие расходы. «Яндекс» нарастил выручку до 411 млрд рублей, но атаки на ЦОД спутали планы компании
29.10.2026 [16:36],
Павел Котов
«Яндекс» опубликовал финансовый отчёт по итогам III квартала 2026 года. Компания отметила рост ключевых финансовых показателей, но была вынуждена отозвать сделанные ранее прогнозы из-за атак на свои центры обработки данных — инциденты имели место уже в текущем квартале и на отчётный период не повлияли. 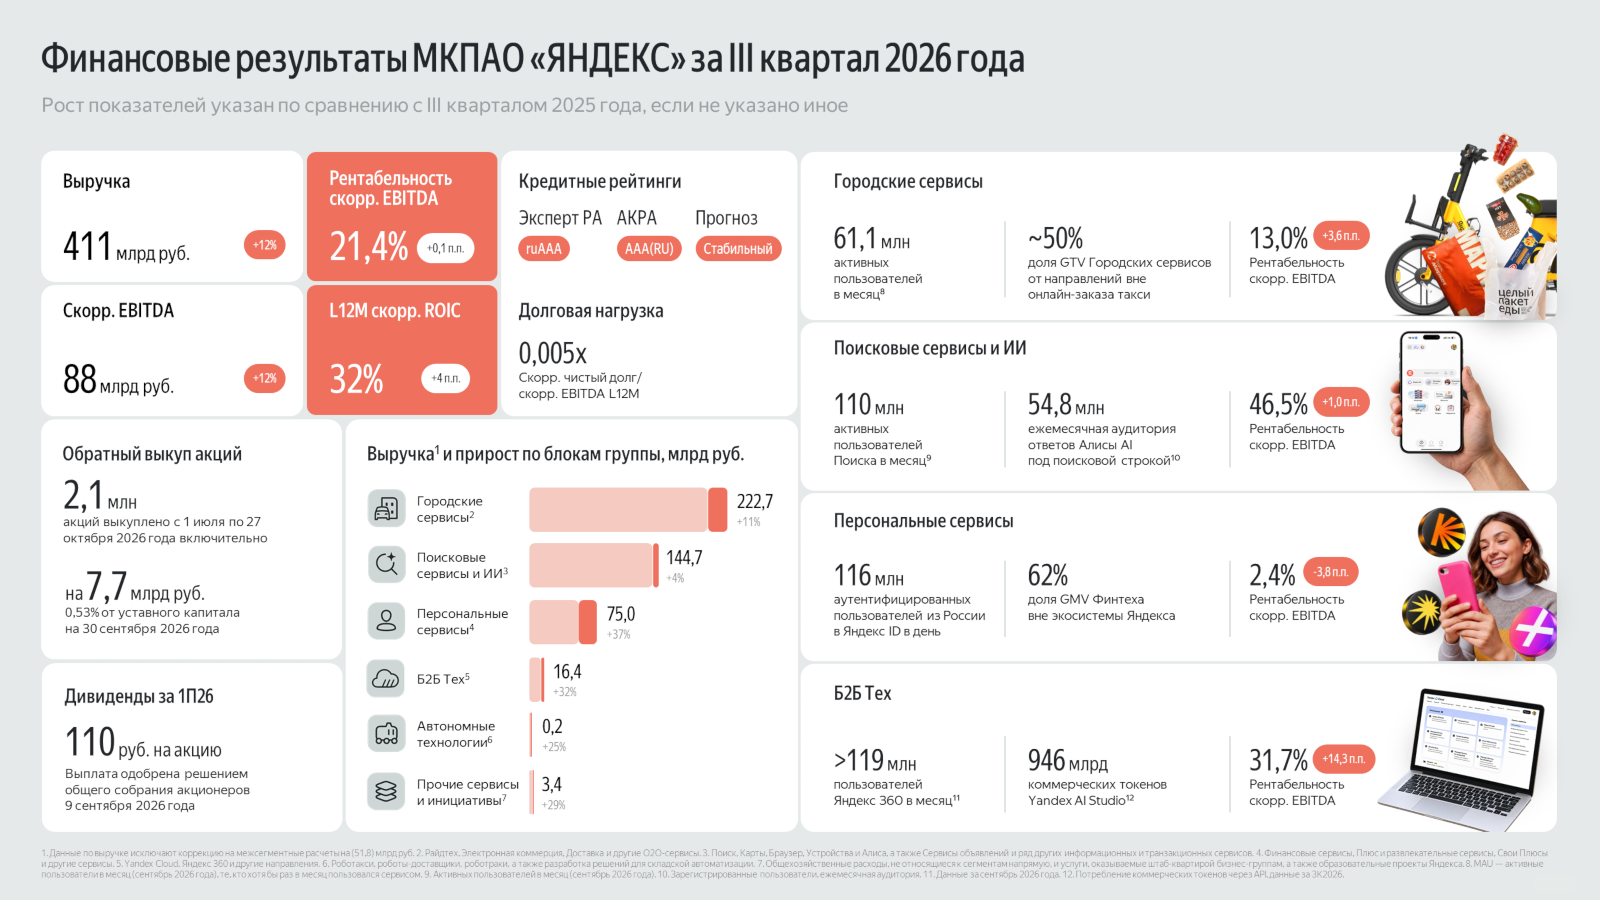
Источник изображения: yandex.ru/company Выручка «Яндекса» за III квартал выросла на 12 % в годовом исчислении до 411 млрд руб.; за девять месяцев этот показатель достиг 1170 млрд руб., что соответствует годовому росту на 16 %. Скорректированный EBITDA по итогам III квартала увеличился на 12 % до 88 млрд руб.; с января по сентябрь — поднялся на 30 % и составил 250 млрд руб. Скорректированная чистая прибыль за отчётный период выросла на 2 % до 46 млрд руб.; за девять месяцев стала больше на 46 % до 128 млрд руб. Из-за атак на свои ЦОД компания отозвала сделанные ранее прогнозы по выручке и скорректированной EBITDA; новый прогноз компания рассчитывает опубликовать в следующем квартале. Объём капзатрат в текущем году «Яндекс» увеличивать не намерен. Сегмент «Поисковые сервисы и ИИ» показал рост выручки на 4 % до 144,7 млрд руб.; выручка от рекламы и услуг продвижения показала рост на 9 %. Доход в развивающихся форматах (DOOH, Connected TV и реклама в мессенджерах) показал рост на 72 %. Еженедельная аудитория помощника с искусственным интеллектом «Алиса AI» выросла на 36 % квартал к кварталу до 45 млн пользователей. Ежемесячная аудитория ИИ-ответов под поисковой строкой показала рост на 11 % в квартальном исчислении до 54,8 млн человек; сейчас «Алиса AI» даёт ответы на 44 % запросов в «Поиске». Ежемесячное число активных «Станций с Алисой» составило 24 млн. Число пользователей «Алисы AI» и ИИ-функций в «Яндекс Браузере» достигло 46 млн. Скорректированный EBITDA в блоке вырос на 7 % год к году до 67,3 млрд руб. По направлению «Городские сервисы: Райдтех, Электронная коммерция и Доставка» аудитория увеличилась на 5 % в годовом исчислении и составила 61,1 млн человек в месяц. Почти половина оборота здесь не связана с такси. Выручка увеличилась на 11 % за год до 222,7 млрд; скорректированный EBITDA поднялся на 53 % до 28,9 млрд руб. Блок «Персональные сервисы» показал рост выручки на 37 % год к году до 75 млрд руб.; скорректированный EBITDA уменьшился на 46 % до 1,8 млрд руб. Число подписчиков «Яндекс Плюс» выросло на 15,7 % год к году до 51,9 млн. В сегменте «Б2Б Тех» выручка увеличилась на 32 % год к году до 16,4 млрд руб.; скорректированный EBITDA повысился в 2,5 раза год к году до 5,2 млрд руб. Более 53 % совокупной выручки направления здесь формируют крупные клиенты Yandex Cloud. Компания запустила «Алису AI для бизнеса» и её расширенный вариант «Про»; аудитория сервисов «Яндекс 360» превысила 119 млн пользователей и 200 тыс. организаций; общее число платных учётных записей составило здесь 9,5 млн. Направление «Автономные технологии» показало рост дохода на 25 %, а убыток по EBITDA увеличился на 73 % до 7,2 млрд руб. — направление остаётся в инвестиционной фазе. Блок «Прочие сервисы и инициативы», который включает образовательные проекты, показал рост выручки на 29 % до 3,4 млрд руб; убыток по EBITDA увеличился на 85 % до 7,8 млрд руб. «Яндекс» также прокомментировал в своём отчёте последствия атак беспилотников на свои дата-центры в октябре 2026 года, в результате которых была повреждена часть инфраструктуры компании. Инциденты произошли после окончания III квартала и не повлияли на его финансовые результаты. Компания продолжает оценивать последствия атак, но подчеркнула, что все сервисы для пользователей и бизнеса восстановлены и предоставляют основные функции. Инженеры работают над возвращением оставшихся возможностей в полном объёме. «Яндекс» подчёркивает, что масштаб и диверсификация бизнеса позволяют ему сохранять устойчивость к внешним вызовам и выполнять обязательства перед партнёрами и клиентами. Компания также намерена повысить надёжность инфраструктуры и перейти к более распределённой модели её работы. VK раскрыла результаты «Макса»: 90 млн пользователей в день отправляют в среднем по 21 сообщению
29.10.2026 [09:33],
Павел Котов
VK опубликовала положительные финансовые результаты по итогам III квартала. Компания продемонстрировала рост основных финансовых показателей, показателей популярности входящих в холдинг платформ, а также отчиталась об успехах мессенджера «Макс». На положительных новостях акции VK подорожали более чем на 5 %. 
Источник изображения: ilgmyzin / unsplash.com В период с июля по сентябрь выручка мессенджера «Макс» от бизнес-сервисов и рекламы превысила 700 млн руб. На платформе зарегистрированы 140 млн пользователей, в том числе 11 млн за рубежом. Ежемесячная аудитория сервиса составила более 109 млн пользователей, ежедневная — более 90 млн, число каналов превысило 15 млн. В среднем пользователи совершают около 34 млн звонков и отправляют более 1,9 млрд сообщений в сутки. Выручка VK по итогам квартала выросла на 21 % год к году до 47 млрд руб.; за первые девять месяцев она увеличилась на 15 % и составила 128 млрд руб. Рост выручки по направлению VK Tech составил 35 % до 14,4 млрд руб. За девять месяцев этого года показатель операционной прибыли компании до вычета процентов по кредитам, налогов и расходов на амортизацию (EBITDA) вырос на 30 % и достиг 20,2 млрд руб., в III квартале он составил 6,2 млрд руб., что соответствует росту на 22 %; рентабельность по EBITDA — 16 %. По итогам 2026 года прогноз по показателю не изменился — более 24 млрд руб. Чистый денежный операционный поток достиг 17,4 млрд руб. — в прошлом году он был отрицательным. Чистый долг снизился на 11 % и составил 73,3 млрд руб. Отношение чистого долга к EBITDA по состоянию на конец сентября составило 2,7x. По итогам года целевой ориентир по данному отношению сохраняется в диапазоне от 2–3x. Средняя дневная аудитория VK увеличилась на 11,8 млн пользователей и составила 90,8 млн; средний показатель time spent — 8,1 млрд минут в день. По сравнению с сентябрём 2025 года пользователи стали проводить в сервисах компании на 62 % больше времени. ИИ разогнал выручку Meta✴ на 26 %, но требует ещё больше денег — компания готовит новые акции без права голоса
22.10.2026 [10:39],
Павел Котов
Meta✴✴ опубликовала финансовые результаты по итогам III квартала: выручка оказалась выше ожиданий, а прогноз на текущий период — весьма оптимистичным. На хороших новостях ценные бумаги компании подорожали на 2,5 %. Meta✴✴ также выпустила новый класс акций для финансирования технологий искусственного интеллекта. 
Источник изображения: Mark Zuckerberg Выручка Meta✴✴ в III квартале составила $64,60 млрд против ожидавшихся $63,37 млрд. Прибыль на акцию составила $3,83. Выручка выросла на 26 % год к году. «В этом квартале мы достигли важных рубежей на пути к созданию персонального суперинтеллекта для каждого — в том числе выпустили [ИИ-агента] Muse и нашу первую передовую модель Muse Wonder», — отметил глава компании Марк Цукерберг (Mark Zuckerberg). В IV квартале компания ожидает выручку в диапазоне от $73 млрд до $76 млрд. Среднее значение этого диапазона — $74,5 млрд — оказалось выше прогнозировавшихся аналитиками $73,73 млрд. Успех ИИ-агента Muse помог Meta✴✴ завершить сентябрь с лучшим результатом за месяц с 2022 года. Meta✴✴ была не первой компанией, выпустившей ИИ-агента, но благодаря доступу к экосистеме популярных сервисов, включая Facebook✴✴ и Instagram✴✴, ей удалось сделать это приложение доступным для широкой аудитории. Параллельно компания быстрыми темпами выпускает новые ИИ-модели. Глава Meta✴✴ Марк Цукерберг выступил против законопроекта «Предложение 40» (Proposition 40), ставшего известным как инициатива о «налоге на богатство в Калифорнии». В случае принятия закона, предупредила Meta✴✴ Комиссию по ценным бумагам и биржам США (SEC), Цукерберг может покинуть штат, поскольку ему как владельцу значительного пакета акций компании пришлось бы платить налог, исчисляемый миллиардами долларов. 
Источник изображения: Meta✴✴ При этом, следует из того же документа, компании удалось убедить Цукерберга остаться в Калифорнии, предложив ему новую схему вознаграждения акциями. Гендиректор обязался оставаться в штате или любой другой юрисдикции, где располагается штаб-квартира компании, в течение восьми лет — «за исключением случаев, когда непредвиденные обстоятельства сделают проживание господина Цукерберга разумным или целесообразным в ином месте». Meta✴✴ также выпустила новый класс акций, призванных обеспечить финансирование инициатив компании в сфере ИИ. Эти акции, не дающие права голоса, также будут направляться на возможные поглощения и компенсации сотрудникам; торги по ним начнутся в 2027 году. «Масштаб инвестиций, необходимых для конкуренции, поддержания роста, расширения инфраструктуры и реализации новых стратегических инициатив в условиях трансформации отрасли под влиянием ИИ, значителен», — говорится в пресс-релизе компании. «Новый класс акций расширит наши инструменты финансирования и обеспечит гибкость для инвестиций, поддерживающих беспрецедентный импульс развития, который мы наблюдаем по всем направлениям нашего бизнеса благодаря искусственному интеллекту», — заявила финансовый директор компании Сьюзан Ли (Susan Li). Расходы Meta✴✴ на ИИ действительно немалые: компания строит центры обработки данных, переманивает дорогих специалистов и разрабатывает ИИ-модели. По итогам текущего года её капитальные затраты, согласно официальному прогнозу, составят от $135 млрд до $145 млрд — ранее компания ожидала от $130 млрд до $145 млрд. Дорогая память пока не помешала Raspberry Pi — выручка взлетела на 90 %, прибыль более чем удвоилась
24.09.2026 [16:27],
Павел Котов
Британская Raspberry Pi сообщила о рекордном росте выручки и основной прибыли по итогам первой половины 2026 года, а также подтвердила оптимистический прогноз на весь год. Успеху способствовали благоприятные цены и высокий спрос со стороны промышленных предприятий — эти факторы помогли компенсировать резкий рост затрат на чипы памяти. 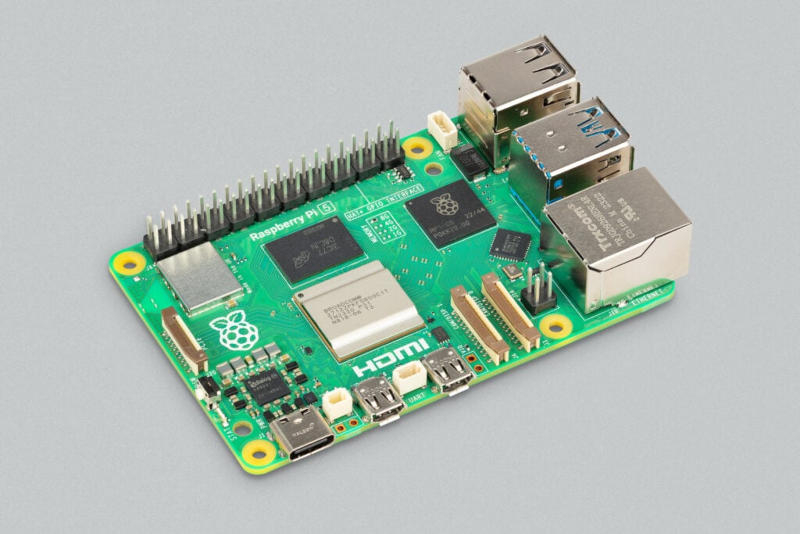
Источник изображения: raspberrypi.com В ходе утренних торгов акции кембриджского производителя одноплатных компьютеров подорожали на 15 %, и это самый большой однодневный рост с 5 июня. Скорректированная основная прибыль за шесть месяцев (закончились 30 июня) выросла более чем вдвое и достигла $40,3 млн; выручка увеличилась на 90 % и составила $256,9 млн. Результаты обеспечил высокий спрос со стороны клиентов в промышленной отрасли и производителей оборудования, которые используют эти компьютеры в самых разных сферах от автоматизации производства и робототехники до медицинского оборудования. Во втором полугодии объёмы поставок, как ожидается, вырастут ещё сильнее — спрос остаётся высоким. Компания сообщила, что располагает достаточными запасами памяти для выполнения производственных планов на 2026 финансовый год; стратегические закупки на 2027 год уже осуществляются. По мере истощения запасов приобретённых в 2025 году по невысоким ценам чипов памяти показатель прибыли на единицу продукции будет «умеренно снижаться», предупредили в Raspberry Pi. Чтобы справиться с дефицитом чипов памяти, компания расширяет базу поставщиков и наращивает производственные мощности совместно с Sony. VK вышла из многолетней полосы убытков — впервые с 2022 года квартал завершён с прибылью
13.08.2026 [16:49],
Павел Котов
Чистая прибыль компании VK по итогам II квартала 2026 года составила 328 млн руб., говорится в её отчёте. Это первый положительный квартальный результат холдинга с 2022 года. Первое полугодие, однако, компания завершила с убытком. 
Источник изображения: ilgmyzin / unsplash.com Последним прибыльным для VK был III квартал 2022 года, когда компания продала свою долю в совместном предприятии со «Сбером». Сейчас российский гигант соцсетей объясняет получение чистой прибыли ростом показателя EBITDA — он по итогам II квартала 2026 года увеличился на 41 % и составил 7,6 млрд руб. Рентабельность по EBITDA достигла 17 %, и это на 3 п.п. выше, чем за аналогичный период минувшего года. Средняя дневная аудитория платформ VK за отчётный период выросла на 13,2 млн человек и достигла 90,7 млн пользователей; показатель time spent достиг 7,8 млрд минут в день — за год он увеличился на 57 %. Каждый пользователь в среднем каждый день пользуется двумя продуктами VK и проводит на платформах компании более 85 минут. Несмотря на квартальную прибыль, первое полугодие VK завершила с убытком 3,85 млрд руб. — за аналогичный период прошлого года он составлял 12,67 млрд руб. Выручка за первую половину года выросла на 12 % и достигла 81 млрд руб. Выручка от онлайн-рекламы выросла на 8 % и составила 48,6 млрд руб. Крупный бизнес заказал онлайн-рекламу на 29,1 млрд руб. (+12 %); на встроенную в видеоконтент рекламу пришлись 4,9 млрд руб. (+44 %). по итогам первого полугодия показатель EBITDA вырос на 34 % и составил 14 млрд руб.; рентабельность по нему — 17 %, что соответствует росту на 3 п.п. Чистый операционный денежный поток достиг 15,4 млрд руб. — в первой половине минувшего года он был отрицательным. За полтора года компания более чем втрое сократила долговую нагрузку; на конец первого полугодия чистый долг сократился на 27 % по сравнению с концом 2025 года и составил 60,2 млрд руб. По итогам 2026 года компания ранее намеревалась добиться показателя EBITDA в 24 млрд руб., и сейчас этот прогноз она менять не стала. GlobalFoundries тоже откусила кусок ИИ-пирога и превзошла прогнозы Уолл-стрит во втором квартале
05.08.2026 [18:56],
Сергей Сурабекянц
Компания GlobalFoundries сегодня сообщила о выручке за второй квартал, превысившей прогнозы Уолл-стрит. Росту продаж способствовал повышенный спрос на её чипы для дата-центров. Компания сообщила о выручке за второй квартал в размере $1,79 млрд при прогнозе $1,77 млрд. Скорректированная разводненная прибыль на акцию составила 46 центов, что выше прогноза аналитиков в 44 цента. 
Источник изображения: GlobalFoundries GlobalFoundries производит специализированные чипы для компаний, работающих в сфере связи, центров обработки данных, автомобильной промышленности, промышленного оборудования и потребительской электроники. Инвестиции в инфраструктуру искусственного интеллекта увеличили спрос на её кремниевые фотонные чипы, которые используют свет вместо электрических сигналов для более быстрой передачи данных внутри центров обработки данных ИИ. Скорректированный свободный денежный поток GlobalFoundries составил отрицательные $3 млн по сравнению с положительными $277 млн годом ранее. Компания прогнозирует выручку за третий квартал в размере $1,89 млрд, что примерно соответствует оценке аналитиков в $1,88 млрд. |
|
✴ Входит в перечень общественных объединений и религиозных организаций, в отношении которых судом принято вступившее в законную силу решение о ликвидации или запрете деятельности по основаниям, предусмотренным Федеральным законом от 25.07.2002 № 114-ФЗ «О противодействии экстремистской деятельности»; |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018









