
Высокий спрос на ускорители для задач искусственного интеллекта и оборудование для дата-центров привёл к рекордному росту цен на память и, как следствие, к рекордным доходам поставщиков. Согласно данным свежего отчёта аналитиков Counterpoint Research, выручка в сегменте DRAM в третьем квартале 2026 года увеличилась на внушительные 369 % по сравнению с аналогичным периодом прошлого года.
Источник изображения: Micron
Согласно аналитикам, основным драйвером роста в третьем квартале стало увеличение средних отпускных цен на DRAM. Хотя темпы роста цен замедлились по сравнению с резким скачком в первом полугодии, средняя цена достигла $1,9 за гигабит, что способствовало увеличению общей выручки в сегменте DRAM почти до $200 млрд (почти в пять раз больше, чем годом ранее). Ажиотажный спрос со стороны операторов дата-центров и создателей ИИ-ускорителей привёл к тому, что покупатели лишились возможности договариваться о скидках и жёстко конкурируют между собой за доступные объёмы поставок.
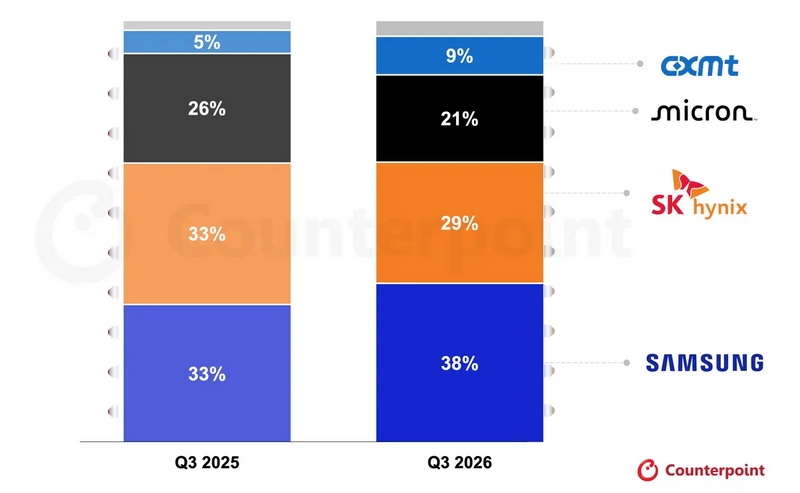
Лидером рынка DRAM по итогам третьего квартала стала компания Samsung с долей 38 %. SK hynix продемонстрировала более высокие темпы роста по сравнению с предыдущим кварталом — её выручка увеличилась более чем на 40 %, что позволило компании вернуть часть доли рынка, утраченной ранее в этом году. Компания Micron также показала сильные результаты благодаря спросу на память для ИИ-дата-центров, однако темпы её роста оказались ниже, чем у Samsung и SK hynix.
Источник изображения: Counterpoint Research
Доля китайского производителя CXMT снизилась с 10 % во втором квартале до 9 % в третьем. Учитывая, что конкуренты начинают поставки памяти стандарта HBM4, которая продаётся по более высокой цене, в четвёртом квартале, доля CXMT, вероятно, останется под давлением.
«Каждое новое поколение памяти HBM меняет расстановку сил среди лидеров рынка. Компания SK hynix доминировала в сегменте HBM3E, но сейчас темпы её роста замедлились, в то время как память HBM4 от Samsung была хорошо принята клиентами. Улучшив свои финансовые показатели в этом году, Samsung, как ожидается, в следующем году выйдет на первое место в сегменте HBM. В следующем году цены на память, вероятно, останутся высокими. Стоимость HBM, которая в текущем году отставала от цен на стандартные модули DRAM, теперь наверстывает упущенное. Долгосрочные соглашения (LTA) способствуют поддержанию уровня цен, а дефицит предложения сохранится, поскольку запуск новых крупных производственных мощностей ожидается не ранее 2028 года. В краткосрочной перспективе условия таких соглашений могут привести к различиям в финансовых результатах разных поставщиков, однако в долгосрочной перспективе все они, скорее всего, будут следовать общей тенденции к росту», — говорит М. С. Хван (MS Hwang), директор по исследованиям в Counterpoint Research.
Аналитики также отметили важный структурный сдвиг. Развитие агентского ИИ спровоцировало колоссальный дефицит не только специализированной многослойной памяти HBM, но и классической оперативной памяти для серверов (DDR и LPDDR). Архитектура современных ИИ-систем требует изменения баланса между графическими и центральными процессорами. Соотношение GPU и CPU в серверных стойках сокращается с 4:1 до 2:1, а в новейших платформах, таких как Nvidia Vera Rubin, объём процессорной памяти на один сокет увеличился почти втрое — до 1,5 Тбайт. Как результат, годовая выручка от продаж обычной памяти DDR выросла на 500 %, а LPDDR — на 400 %.
Эксперты Counterpoint Research прогнозируют, что дефицит DRAM и сверхвысокие цены на неё сохранятся как минимум на протяжении всего 2027 года.