


Опрос
|
реклама
Быстрый переход
Спад на рынке флеш-памяти ударил по Samsung, но компания — всё ещё крупнейший производитель NAND
03.03.2025 [12:40],
Алексей Разин
В четвёртом квартале прошлого года, по данным TrendForce, рынок памяти типа NAND находился под давлением из-за продолжающихся попыток производителей ПК и смартфонов оптимизировать свои складские остатки. Средние цены на флеш-память в прошлом квартале последовательно снизились на 4 %, а объёмы поставок упали на 2 %. Это привело к снижению выручки участников рынка на 6,2 % до $16,52 млрд. 
Источник изображения: Micron Technology Первый квартал традиционно является низким сезоном для рынка твердотельной памяти, и текущий год не является исключением даже с учётом усиленных попыток производителей сократить объёмы поставок своей продукции. Пополнение складских запасов замедлилось на большинстве ключевых рынков, включая серверный сегмент. По итогам первого квартала выручка поставщиков флеш-памяти может последовательно упасть на 20 %. О восстановлении рынка памяти типа NAND можно будет говорить только по итогам второй половины текущего года, если всё пойдёт по плану. Лидером рынка NAND остаётся компания Samsung Electronics, которая последовательно сократила выручку по итогам прошлого квартала на 9,7 % до $5,6 млрд, в основном из-за сегмента бытовой электроники. В дальнейшем компания планирует сосредоточиться на продвижении твердотельных накопителей в корпоративном секторе. В любом случае, Samsung до сих пор контролирует 33,9 % мирового рынка NAND. На втором месте расположилась SK Group, которая объединяет классический бизнес SK hynix и доставшиеся от Intel активы, которые теперь присутствуют на рынке под маркой Solidigm. Надежды на рост поставок в прошлом квартале у этого производителя не оправдались, в результате чего выручка последовательно упала на 6,6 % до $3,39 млрд. Для этого южнокорейского поставщика приоритетом является обслуживание потребностей сегмента ИИ-инфраструктуры.  Бизнес занимающей третье место компании Kioxia продемонстрировал относительную стабильность по итогам четвёртого квартала, поскольку неудачи в сегменте ПК и смартфонов были компенсированы высоким спросом на корпоративные SSD. Выручка компании по итогам периода сократилась последовательно всего на 0,2 % до $2,66 млрд. Доля рынка Kioxia при этом вообще выросла с 15,1 до 16,1 %. В случае с Micron Technology высокий спрос на корпоративные SSD не позволил уравновесить спад на потребительском направлении, выручка этой компании последовательно сократилась на 9,3 % до $2,28 млрд. При этом по доле рынка Micron отстаёт от Kioxia не столь значительно: 13,8 против 16,1 %. В текущем году Micron намеревается сократить капитальные затраты в сегменте NAND и сосредоточиться на выпуске твердотельных накопителей объёмом более 60 Тбайт для корпоративных клиентов. Western Digital со своей маркой SanDisk удалось сохранить выручку примерно на уровне третьего квартала прошлого года, поскольку твердотельная память для потребительских SSD продавалась лучше ожиданий в четвёртом квартале. Даже в условиях падения цен выручку удалось сократить всего на 0,4 % до $1,9 млрд. В этом году SanDisk может укрепить свои позиции на рынке SSD для ПК, пока сообща с Western Digital данный поставщик занимает 11,4 % рынка NAND. На долю прочих производителей твердотельной памяти за пределами первой пятёрки приходится не более 4,4 % мирового рынка в показателях выручки. Мировые продажи памяти DRAM подскочили на 9,9 % в четвёртом квартале — в основном благодаря ажиотажу вокруг ИИ
27.02.2025 [19:23],
Павел Котов
Глобальный доход отрасли DRAM по всему миру в IV квартале 2024 года превысил $28 млрд, что соответствует квартальному росту на 9,9 %. Положительная динамика обусловлена в первую очередь ростом контрактных цен на серверную DDR5 и поставками HBM, благодаря которым три ведущих поставщика DRAM в очередной раз нарастили выручку, отмечают аналитики TrendForce. 
Источник изображения: samsung.com Контрактные цены на продукцию развернулись преимущественно в сторону понижения, но только не в серверном сегменте, где американские облачные провайдеры увеличили закупки DDR5, тем самым поддержав рост цен на серверную DRAM. По итогам текущего квартала, как ожидается, будет отмечено замедление: производители DRAM снизят общие объёмы поставок в битах. Производители ПК и смартфонов будут избавляться от запасов, из-за чего производители DRAM переведут мощности с DDR4 и HBM на серверную DDR5. Спрос у облачных провайдеров снизится, спровоцировав падение контрактных цен как на DRAM, так и на HBM. 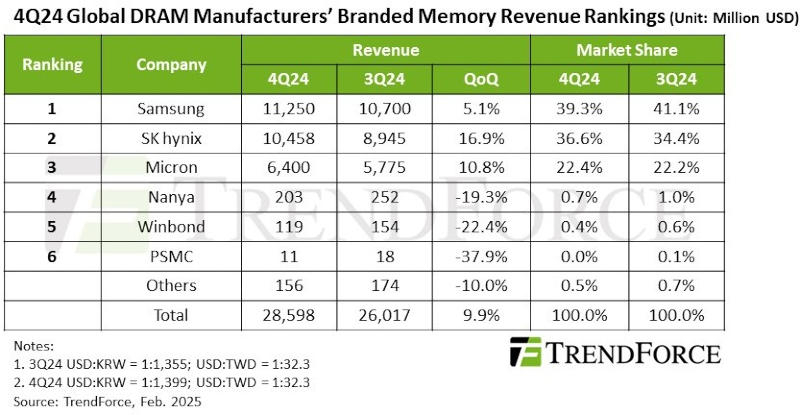
Источник изображения: trendforce.com Ведущим поставщиком DRAM осталась Samsung с выручкой $11,25 млрд и ростом на 5,1 % квартал к кварталу. Однако её доля на рынке немного снизилась: из-за сокращения спроса на LPDDR4 и DDR4 компания уменьшила поставки в битах, поскольку OEM-производители ПК и смартфонов начали избавляться от запасов. Выручка второй в рейтинге, SK hynix, составила $10,46 млрд, что соответствует квартальному росту на 16,9 %; доля рынка компании увеличилась до 36,6 %. SK hynix нарастила поставки HBM3e и общие поставки в битах, компенсировав просадку в сегментах LPDDR4 и DDR4. Micron заняла третье место с выручкой $6,4 млрд, что на 10,8 % больше, чем кварталом ранее. Американский производитель также увеличил поставки в битах за счёт роста отгрузок серверной DRAM и HBM3e, благодаря чему его доля рынка за квартал не изменилась. Выручка тайваньских производителей DRAM сократилась из-за ослабления спроса в потребительском сегменте и усиления конкуренции на рынке DDR4 со стороны китайских поставщиков. Доход Nanya Technology составил $203 млн, что на 19,3 % меньше, чем кварталом ранее; у Winbond выручка оказалась $119 млн, что на 22,4 % меньше, чем в предшествующем квартале. Доход PSMC в сегменте DRAM, в первую очередь потребительской, упал на 37,9 % в квартальном исчислении до $11 млн из-за сокращения объёмов производства пластин. Даже с учётом выручки от полупроводникового производства общий доход компании снизился на 10 % за квартал — это значит, что полупроводниковое производство для PSMC остаётся стабильно востребованным. Производители флеш-памяти приложат усилия, чтобы она перестала дешеветь
23.01.2025 [08:14],
Алексей Разин
Аналитики TrendForce ко второй половине января оказались готовы делать прогнозы относительно динамики рынка флеш-памяти в текущем году. По их мнению, сегмент продолжит испытывать давление из-за низкого спроса и перепроизводства. Крупнейшие игроки рынка на этом фоне начнут сокращать объёмы выпуска продукции и создадут благоприятные для дальнейшей консолидации условия. 
Источник изображения: Samsung Electronics Технически, данные меры будут выражаться в снижении уровня загрузки имеющихся производственных линий и отсрочке перехода на более современные техпроцессы. Спрос на новые смартфоны и ноутбуки не так высок, а в корпоративном сегменте также наблюдается охлаждение спроса на твердотельные накопители. Во-вторых, цены на микросхемы NAND снижаются с третьего квартала прошлого года, и поставщики придерживаются пессимистичных взглядов на их динамику в первой половине 2025 года. Низкие цены, сохраняющиеся на рынке, сокращают прибыль производителей, вынуждая их уменьшать объёмы выпуска продукции. Добавляют проблем глобальному рынку и активность китайских производителей памяти, которые стремительно наращивают объёмы выпуска продукции на фоне национальной политики импортозамещения. Продукция китайских производителей NAND оказывается дешевле зарубежной, это также сбивает цены на глобальном рынке. Многие производители флеш-памяти мирового масштаба готовятся снижать объёмы выпуска продукции. Micron соответствующее решение уже приняла, Kioxia и Western Digital (SanDisk) вот-вот последуют её примеру. Долго сопротивлявшаяся снижению объёмов выпуска Samsung под нажимом китайских конкурентов также будет вынуждена пойти на соответствующий шаг в текущем году. SK hynix и родственная компания Solidigm неплохо противостояли кризисным явлениям в прошлом году за счёт корпоративного сегмента, но в этом им тоже придётся пересмотреть производственные планы. Эксперты TrendForce считают, что подобные явления будут увеличивать риски ухода с рынка определённых поставщиков. Ради выживания производителям NAND придётся осваивать более выгодные технологии выпуска памяти и дифференцировать продуктовую линейку, пытаясь найти специфические ниши с меньшим уровнем конкуренции. Оперативная память подешевеет уже в начале 2025 года
30.12.2024 [17:28],
Николай Хижняк
Цены на обычную память DRAM снизятся на 8–13 %, а с учётом продукции HBM ожидаемое снижение цен составит 0–5 %. С таким прогнозом на первый квартал 2025 года выступила аналитическая компания TrendForce. Ключевыми причинами снижения цен на память эксперты называют уменьшение спроса на рынке и изменения ценовых тенденций в четвёртом квартале 2024 года. 
Источник изображения: unsplash.com Вялый покупательский спрос, ожидаемое увеличение производства DDR4 китайскими поставщиками и дешёвые чипы DRAM, наводнившие спотовый рынок, приведут к более резкому снижению цен на DDR4 по сравнению с DDR5. На этом фоне ожидается, что цены на DRAM для ПК продолжат снижаться быстрее, чем в предыдущем квартале. Что касается серверной памяти DRAM, прогнозируется снижение контрактных цен как на DDR5, так и на DDR4 из-за слабого сезонного спроса в начале следующего года. Перепрофилирование значительных объёмов мощностей по выпуску памяти DDR4 производителями, а также в меньшей степени HBM для производства памяти DDR5 ещё больше увеличило объёмы предложений DDR5 на рынке, отмечают эксперты. В то же время внушительные складские запасы памяти DDR4 и планы китайских производителей по увеличению объёмов её выпуска в 2025 году приведут к ускорению снижения цен на этот вид продукции, считают аналитики. TrendForce отмечает, что запасы чипов DRAM у производителей смартфонов вернулись к нормальному уровню. Ожидается, что в начале следующего года производители мобильных устройств продолжат придерживаться пассивной стратегии закупок новых чипов памяти, чтобы добиться более выгодных контрактных цен. В то же время поставки новых продуктов для первого квартала 2025 года начнутся уже к концу текущего года. В совокупности эта стратегия, как ожидается, приведёт к падению контрактных цен на память LPDDR4X и LPDDR5X на 8–13 % и 3–8 % соответственно. 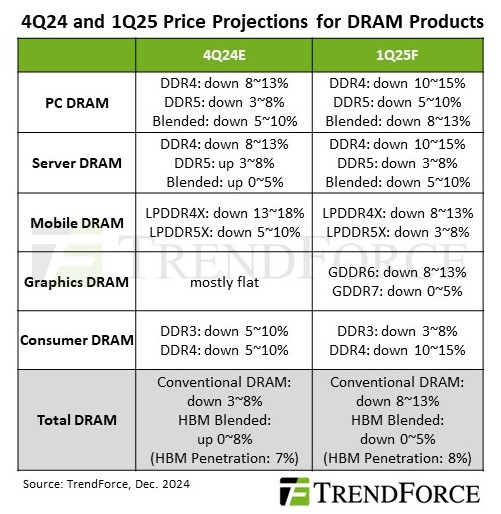 Спрос на графическую память DRAM будет сдержанным в начале 2025 года. Ключевым драйвером роста станут поставки памяти нового поколения GDDR7. Однако на фоне общего снижения спроса на DRAM TrendForce прогнозирует, что средняя закупочная цена на графическую память DRAM в первом квартале снизится на 5–10 %. Хотя часть производственных мощностей постепенно перенаправляется на выпуск HBM, цены на графическую память DRAM вряд ли сохранят краткосрочную стабильность из-за её уязвимости к динамике внешнего рынка и возросшим запасам у покупателей. Цены на потребительскую DRAM начали снижаться в четвёртом квартале 2024 года. Покупатели будут ожидать продолжения этого тренда в первом квартале 2025 года, что станет сильным рычагом воздействия при ведении переговоров с поставщиками. Слабые продажи потребительских продуктов, ограниченный рост объёма памяти в составе техники, а также накопление запасов памяти со второго квартала 2024 года усилили давление на цены. Кроме того, ожидается, что избыточное предложение на спотовом рынке и продажи со скидками приведут к более резкому снижению контрактных цен на память в первом квартале 2025 года. Впоследствии прогнозируется, что цены на DDR3 и DDR4 снизятся на 3–8 % и 10–15 % соответственно. Поставки гарнитур VR/MR достигнут почти 10 млн в 2024 году, но Apple Vision Pro занимает лишь 5 % рынка
21.12.2024 [16:44],
Павел Котов
По итогам 2024 года объём мировых поставок гарнитур виртуальной и смешанной реальности (VR/MR) достигнет 9,6 млн единиц, что соответствует росту на 8,8 % год к году. Глобальную экосистему VR/MR формируют три тенденции: доминирование недорогих устройств, переход от развлекательных функций к профессиональным, а также распространение технологии OLEDoS в сегменте передовых моделей. В ближайшие годы эти тенденции сохранят влияние на отрасль, считают аналитики TrendForce. 
Источник изображения: apple.com Мировым лидером по поставкам устройств VR/MR остаётся Meta✴✴, чья доля по итогам 2024 года достигнет 73 %. В годовом исчислении компания нарастила поставки на 11 % — преимущественно за счёт недорогой Quest 3S за $299. Чтобы привлечь интерес потребителей, Meta✴✴ взяла на вооружение стратегию, предусматривающую приоритет доступных цен, а проект по разработке дорогой Quest Pro 2 был отложен. Вторая по величине доля рынка в 9 % принадлежит Sony с её PS VR2. Японский производитель выпустил адаптер для подключения гарнитуры к ПК, но ограниченные возможности устройства и ограниченный же набор ПО не помогли ему развернуться на рынке в полную силу — в результате поставки сократились на 25 % год к году. Apple Vision Pro поступила в продажу в 2024 году и быстро заняла 5 % рынка VR/MR, но в сравнении с другой продукцией Apple показатели продаж оказались скромнее из-за высокой стоимости гарнитуры и ограниченного набора ПО. 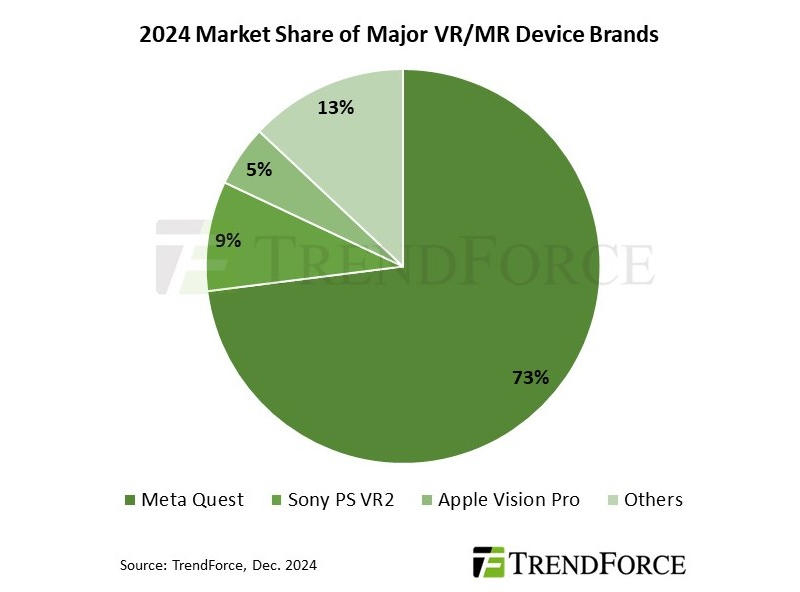
Источник изображения: trendforce.com Показатели продаж Vision Pro и стратегия Meta✴✴ показали, что сегодня ключевым фактором для потребителя является привлекательная цена; более 80 % устройств на рынке VR/MR оборудуются ЖК-дисплеями. Гарнитура Apple сместила отрасль с традиционного развлекательного направления в сторону профессионального: Vision Pro предлагает редактирование документов, виртуальные встречи и приложения в области медицины и образования. Это поможет и другим производителям пересмотреть особенности своих устройств и расширить их роль на потребительском и корпоративном рынках. Vision Pro удалось задать новый стандарт в области VR/MR; это первое устройство с дисплеем OLEDoS — оно показало, какими могут быть спецификации продукта и качество изображения. Опыт Apple в области смартфонов, планшетов и ноутбуков даёт основания считать компанию флагманом и на рынке VR/MR. Как ожидается, в 2026 году Apple представит два новых устройства — это будут прямой преемник первого и массовая модель. Старшая гарнитура, вероятно, получит разрешение выше 3000 точек на дюйм, но поставщиком экранов будет не Sony, а подрядчик с более скромными ценниками, возможно, китайский. Младшая предположительно будет оборудована OLED-дисплеем на стеклянной подложке или даже ЖК-панелью с LTPO, что поможет сбалансировать технические характеристики и стоимость. Попытка охватить премиальный и массовый сегменты рынка усилит влияние Apple в области VR/MR. Производство чипов Samsung увязло в кризисе: выручка обвалилась, хотя у всех конкурентов подскочила
06.12.2024 [17:25],
Алексей Разин
Отсутствие признаков серьёзного улучшения макроэкономической ситуации в третьем квартале, по данным TrendForce, не помешало выручке десяти крупнейших контрактных производителей чипов в мире по итогам периода продемонстрировать рост выручки до рекордных $34,87 млрд. Кроме того, степень загрузки производственных мощностей тоже выросла. Но не у Samsung — у корейского производителя кризис, похоже, лишь усиливается. 
Источник изображения: Intel Во-первых, как поясняет источник, этому способствовал выход новых моделей смартфонов и ноутбуков во втором полугодии. Во-вторых, спрос на компоненты для систем искусственного интеллекта продолжает оставаться высоким, а основная их часть производится именно контрактными компаниями. Последовательно рост выручки десяти крупнейших игроков, которые сообща контролируют 96 % рынка, выросла на 9,1 % до $34,87 млрд. Высокий спрос на 3-нм изделия, по словам представителей TrendForce, позволил обновить рекорд выручки, установленный в период пандемии. В текущем квартале темпы роста выручки десяти крупнейших контрактных производителей чипов замедлятся, но спрос на передовые техпроцесс продолжит двигать выручку крупнейших участников рынка вверх. По крайней мере, в сегментах ПК, смартфонов спрос на техпроцессы с 5-нм по 3-нм включительно будет высоким до конца текущего года. В сегменте услуг по упаковке чипов по методу CoWoS сохранится дефицит предложения. В сфере зрелой литографии на спрос будут негативно влиять сезонные явления и сформированные ранее складские запасы продукции. Этот тезис справедлив для литографических норм от 28 нм и выше, но он будет частично нивелирован стремлением китайских производителей смартфонов запастись необходимыми компонентами. Соответственно, в сфере зрелой литографии степень загрузки оборудования в четвёртом квартале либо останется на прежнем уровне, либо даже последовательно вырастет. 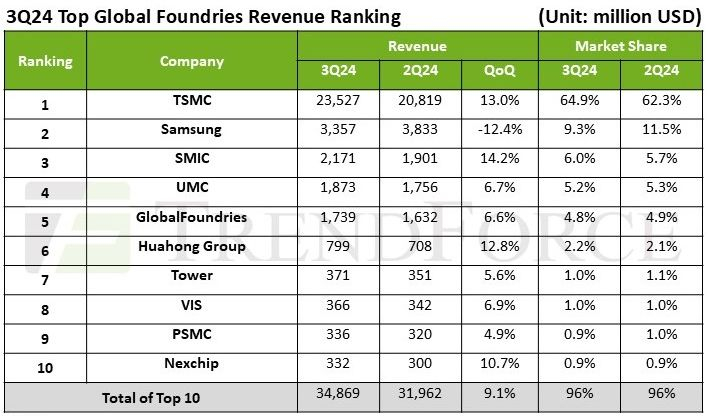
Источник изображения: TrendForce Лидирующей на рынке TSMC в третьем квартале удалось увеличить выручку последовательно на 13 % до $23,53 млрд и укрепить рыночные позиции с прошлогодних 62,3 до 64,9 %. Samsung хоть и сохраняет второе место, сталкивается с проблемами при поиске новых клиентов на передовые техпроцессы, а в сегменте зрелой литографии выручку подрывают китайские конкуренты, провоцируя ценовое соперничество с ними. Samsung по итогам третьего квартала последовательно сократила выручку на 12,4 % до $3,36 млрд и уменьшила свою долю рынка до 9,3 %. Китайская SMIC занимает достойное третье место, но рост её выручки на 14,2 % до $2,2 млрд в последовательном сравнении не был обусловлен пропорциональным ростом объёмов обрабатываемых кремниевых пластин. В любом случае, SMIC контролирует 6 % мирового рынка услуг по контрактному производству чипов. Тайваньская UMC довольствуется четвёртым местом и 5,2 %, но она в третьем квартале не только нарастила объёмы выпуска продукции, но и повысила степень загрузки конвейера. Это привело к последовательному росту выручки на 6,7 % до $1,87 млрд. GlobalFoundries занимает пятое место с 4,8 % рынка, её выручка последовательно увеличилась на 6,6 % до $1,74 млрд благодаря росту спроса на компоненты для смартфонов и ПК, которые она выпускает для своих клиентов. Кстати, на шестом месте расположилась китайская HuaHong Group, которая контролирует лишь 2,2 % мирового рынка, но свою выручку последовательно увеличила на 12,8 % до $799 млн. Израильская Tower Semiconductor, избежавшая поглощения компанией Intel, занимает седьмое место и 1 % рынка, её выручка последовательно выросла на 5,6 % до $371 млн. Тайваньская VIS (Vanguard) довольствуется тем же 1 % рынка, а тайваньская PSMC и китайская Nexchip замыкают десятку с долями рынка не более 0,9 % у каждой. Таким образом, в десятке крупнейших контрактных производителей чипов мира есть уже три китайские компании. Мировые продажи электромобилей выросли на 19,3 % в третьем квартале, а гибридов — на 55,3 %
02.12.2024 [15:23],
Алексей Разин
Исследование TrendForce гласит, что по итогам третьего квартала в мире было продано 4,12 млн машин с новыми типами силовых установок, включая электромобили, гибриды и водородный транспорт. Сегмент в целом вырос на 19,3 % год к году, но подзаряжаемые гибриды оказались в лидерах роста со своими 55,3 %, хотя и уступили «чистокровным» электромобилям в объёмах продаж. 
Источник изображения: BYD По итогам всего 2024 года, как ожидают специалисты TrendForce, рынок машин с силовыми установками нового типа вырастет на 24,8 % до 16,26 млн штук. Аккумуляторные электромобили в третьем квартале были реализованы в количестве 2,5 млн штук, продемонстрировав прирост на 3,9 % в годовом сравнении. BYD хоть и опережает Tesla на китайском рынке электромобилей, в мировых масштабах пока на это лишь претендует, но разрыв между ними измеряется одним процентным пунктом. Если Tesla контролирует 18,5 % мирового рынка электромобилей, то BYD довольствуется 17,5 %. Что характерно, третье место занимает совместное предприятие SAIC-GM-Wuling, которое специализируется на выпуске компактных дешёвых электромобилей для китайского рынка. Именно сильные позиции на рынке КНР позволяют этому СП занимать третье место в мировом рейтинге с 7,2 %. 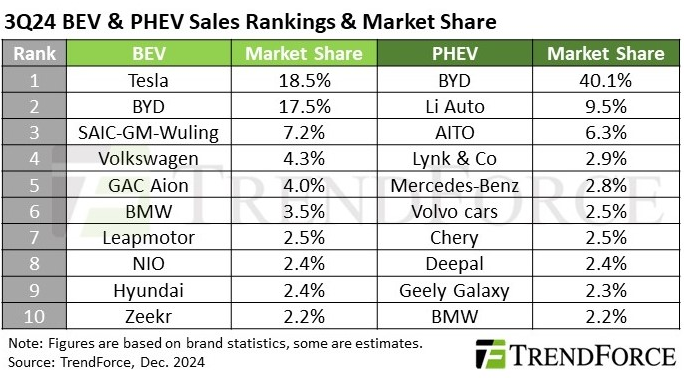
Источник изображения: TrendForce Как отмечают авторы исследования, впервые по итогам третьего квартала в структуре продаж продукции BYD доля аккумуляторных машин упала ниже 40 %, и подключаемые гибриды продемонстрировали более высокие темпы роста спроса. В мировом масштабе объёмы продаж таких машин выросли на 55,3 % до 1,6 млн штук, причём на китайском рынке было продано около 80 % этого количества. Если посмотреть на мировой рейтинг крупнейших производителей подзаряжаемых гибридов (PHEV), то семь из десяти позиций в нём занимают китайские марки. BYD лидирует с огромным отрывом с 40,1 % рынка, стартап Li Auto (Lixiang) занимает вторую позицию с долей 9,5 %, а вот поддерживаемая Huawei марка AITO (Seres) довольствуется третьим местом и 6,3 % сегмента. Что характерно, если принадлежащая холдингу Geely марка Zeekr в рейтинге крупнейших производителей аккумуляторных электромобилей занимает лишь десятое место с 2,2 % рынка, то родственная Lynk & Co в сегменте подзаряжаемых гибридов обосновалась на четвёртом с 2,9 % рынка и немного обошла Mercedes-Benz. Кстати, если рейтинг крупнейших поставщиков электромобилей возглавляет американская Tesla, а Volkswagen занимает достойное четвёртое место с 4,3 % рынка, то в сегменте подзаряжаемых гибридов единственный некитайский производитель в первой пятёрке лишь замыкает её, и это Mercedes-Benz с 2,8 % рынка. Ниже на ступень расположилась принадлежащая китайской Geely шведская марка Volvo Cars с 2,5 % рынка, а замыкает десятку BMW с 2,2 % рынка подзаряжаемых гибридов. Мировые продажи оперативной памяти подскочили на 13,6 % — здесь снова не обошлось без ИИ
26.11.2024 [19:31],
Павел Котов
Совокупная выручка мировых производителей чипов оперативной памяти DRAM по итогам III квартала 2024 года составила $26,02 млрд, что на 13,6 % больше, чем кварталом ранее, сообщили аналитики TrendForce. Рост обусловлен высоким спросом на память DDR5 и HBM для центров обработки данных — эту тенденцию не сломило ни снижение поставок LPDDR4 и DDR4 из-за сокращения запасов у китайских производителей смартфонов, ни расширение мощностей у китайских производителей DRAM. 
Источник изображения: samsung.com Средняя цена продажи (ASP) продолжила тенденцию к росту, взятую в предшествующем квартале; контрактные цены выросли на 8–13 %, а HBM усилила эту тенденцию, вытесняя производство обычной DRAM. На IV квартал аналитики прогнозируют квартальный рост общих поставок DRAM в битах, хотя ожидается, что активный выпуск HBM будет и дальше пагубно сказываться на производстве обычной DRAM. Китайские поставщики начали расширять мощности, что может побудить производителей ПК и смартфонов интенсивно избавляться от запасов и закупать более дешёвую DRAM. В результате контактные цены на обычную DRAM начнут снижаться. Рост контрактных цен на DRAM для ПК и серверов в III квартале увеличил доходы трёх крупнейших производителей памяти. Первое место сохранила за собой Samsung, чья выручка составила $10,7 млрд — на 9 % больше, чем кварталом ранее. Из-за стратегического сокращения запасов LPDDR4 и DDR4 объёмы поставок в битах остались на уровне предыдущего квартала. SK hynix доложила о выручке в $8,95 млрд — второе место и рост на 13,1 % квартал к кварталу. Компания нарастила отгрузки HBM3e, но из-за слабых продаж LPDDR4 и DDR4 объёмы поставок в битах сократились на 1–3% в квартальном исчислении. Выручка Micron выросла на 28,3 % до $5,78 млрд из-за сильного роста поставок серверной DRAM и HBM3e — объёмы отгрузок в битах увеличились за квартал на 13 %. 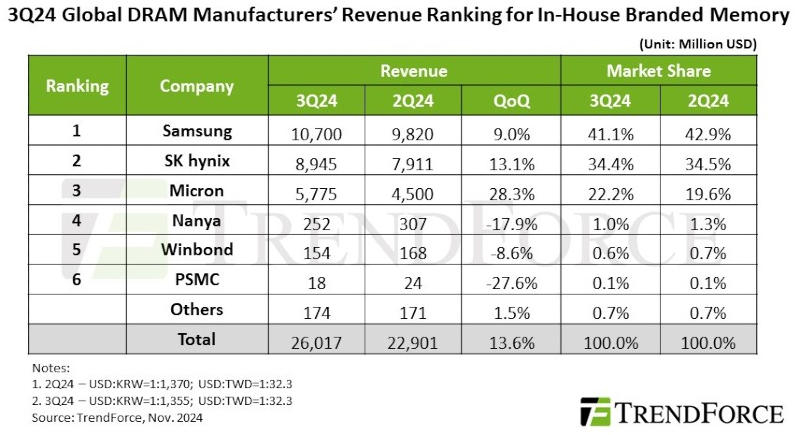
Источник изображения: trendforce.com Выручка тайваньских поставщиков в III квартале сократилась — они значительно отстали от трёх ведущих брендов. Поставки продукции Nanya Technology в битах сократились более чем на 20 % из-за ослабления спроса на потребительскую DRAM и роста конкуренции на рынке DDR4 со стороны китайских производителей. Из-за инцидента с отключением электроэнергии операционная прибыль компании снизилась с -23,4 % до -30,8 %. Выручка Winbond сократилась на 8,6 % в квартальном исчислении и составила $154 млн — спрос на потребительскую DRAM упал, поставки в битах сократились. PSMC доложила о снижении выручки от собственного производства потребительской DRAM на 27,6 %; но с учётом выручки от полупроводникового производства общая выручка компании от продажи DRAM увеличилась на 18 % — это связано с постоянным пополнением запасов от клиентов на полупроводниковое производство. |
|
✴ Входит в перечень общественных объединений и религиозных организаций, в отношении которых судом принято вступившее в законную силу решение о ликвидации или запрете деятельности по основаниям, предусмотренным Федеральным законом от 25.07.2002 № 114-ФЗ «О противодействии экстремистской деятельности»; |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018









