


Опрос
|
реклама
Быстрый переход
Apple заработала половину денег на мировом рынке смартфонов — хотя Samsung продаёт больше устройств
06.11.2026 [13:42],
Павел Котов
По итогам III квартала Apple достигла рекордной доли мировой выручки от продаж смартфонов, гласит новый доклад исследовательской компании Counterpoint Research. Прочие производители отстают от лидера рынка с большим отрывом. В штуках Apple занимает лишь второе место в мире, незначительно уступая лидеру — Samsung. 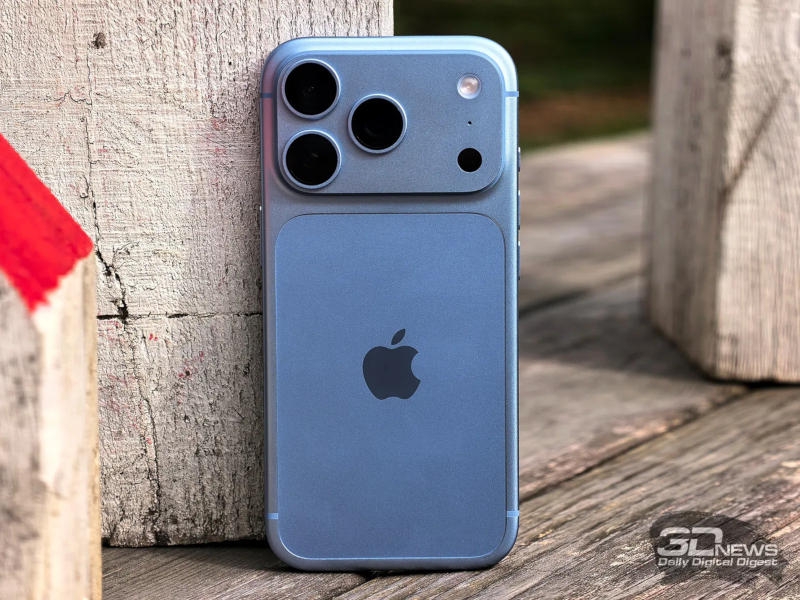 Доля Apple в общеотраслевой выручке на мировом рынке смартфонов по итогам III квартала оказалась самой высокой за всю историю компании — 50 %, подсчитали аналитики Counterpoint Research. На долю занявшей второе место Samsung пришлись 19 % мировой выручки от продаж смартфонов; далее следуют Xiaomi (6 %), Oppo (5 %) и Vivo (4 %). За отчётный период Apple установила ещё один рекорд: средняя цена продажи iPhone достигла исторического максимума в $1031, и это на 19 % выше, чем было за аналогичный период прошлого года. Росту средней цены способствовала линейка iPhone 18 Pro — ей не помешало даже то, что она вышла уже ближе к концу III квартала. 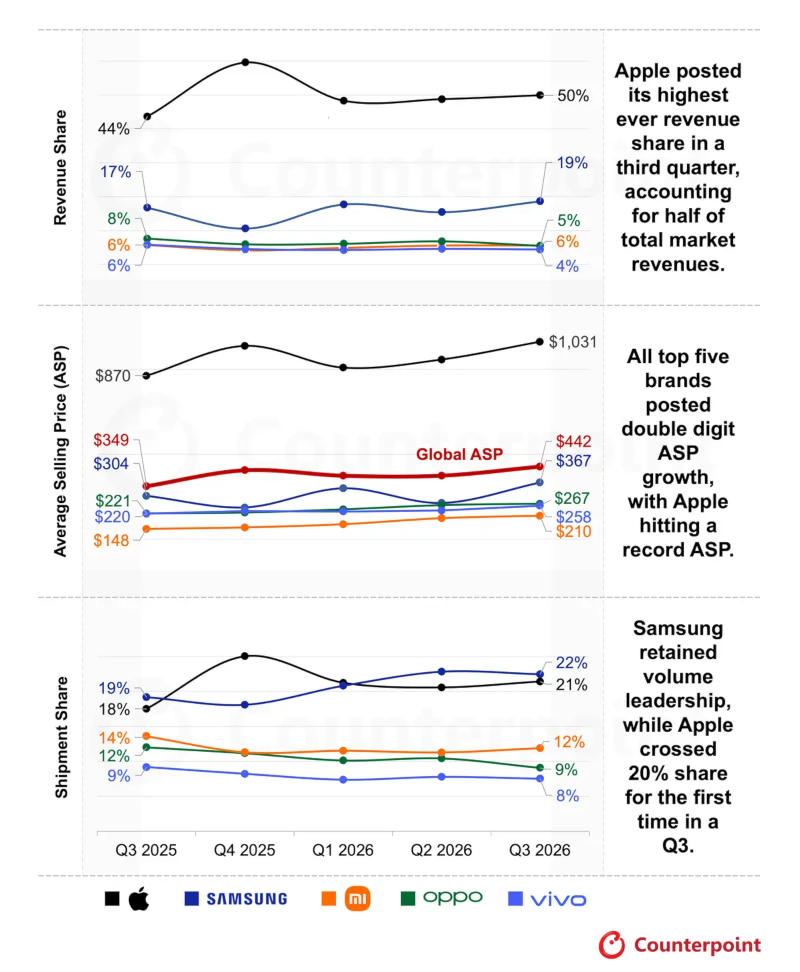
Источник изображения: counterpointresearch.com Apple оставалась наиболее устойчивым брендом в III квартале, отметили аналитики Counterpoint. По сравнению с прошлым годом объём поставок не изменился. У Apple есть достаточная ценовая гибкость, чтобы компенсировать рост стоимости компонентов памяти, и возможность переложить эти расходы на потребителей без существенного влияния на спрос. Рост средней цены продажи обеспечили более высокие стартовые цены на устройства линейки iPhone 18 Pro, отсутствие в линейке базового iPhone 18, а также состоявшееся в сентябре повышение цен на модели предыдущих поколений. В результате Apple даже в условиях непростой ситуации на рынке сумела добиться значимого роста выручки. Примечательно, что в единицах первое место по объёмам продаж занимает Samsung с долей 22 %, Apple здесь только вторам с 21 %; за ними следуют Xiaomi (12 %), Oppo (9 %) и Vivo (8 %). Дефицит памяти раздул мировой рынок DRAM почти в пять раз — Samsung захватила 38 %
05.11.2026 [23:59],
Николай Хижняк
Высокий спрос на ускорители для задач искусственного интеллекта и оборудование для дата-центров привёл к рекордному росту цен на память и, как следствие, к рекордным доходам поставщиков. Согласно данным свежего отчёта аналитиков Counterpoint Research, выручка в сегменте DRAM в третьем квартале 2026 года увеличилась на внушительные 369 % по сравнению с аналогичным периодом прошлого года. 
Источник изображения: Micron Согласно аналитикам, основным драйвером роста в третьем квартале стало увеличение средних отпускных цен на DRAM. Хотя темпы роста цен замедлились по сравнению с резким скачком в первом полугодии, средняя цена достигла $1,9 за гигабит, что способствовало увеличению общей выручки в сегменте DRAM почти до $200 млрд (почти в пять раз больше, чем годом ранее). Ажиотажный спрос со стороны операторов дата-центров и создателей ИИ-ускорителей привёл к тому, что покупатели лишились возможности договариваться о скидках и жёстко конкурируют между собой за доступные объёмы поставок. Лидером рынка DRAM по итогам третьего квартала стала компания Samsung с долей 38 %. SK hynix продемонстрировала более высокие темпы роста по сравнению с предыдущим кварталом — её выручка увеличилась более чем на 40 %, что позволило компании вернуть часть доли рынка, утраченной ранее в этом году. Компания Micron также показала сильные результаты благодаря спросу на память для ИИ-дата-центров, однако темпы её роста оказались ниже, чем у Samsung и SK hynix. 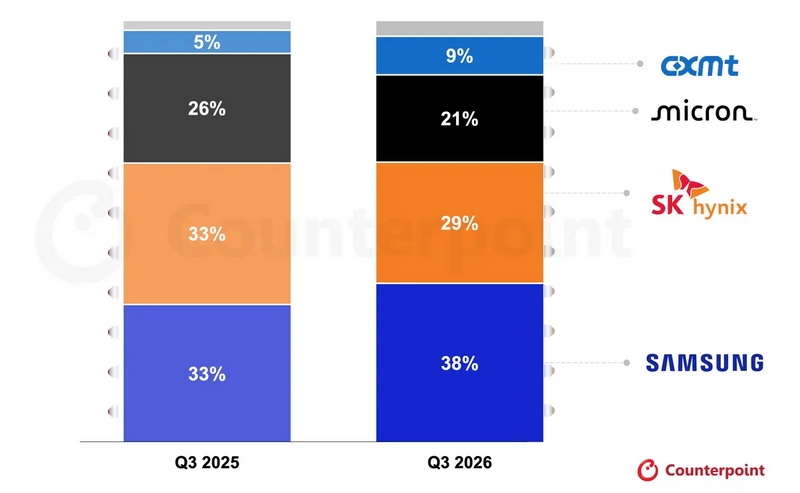
Источник изображения: Counterpoint Research Доля китайского производителя CXMT снизилась с 10 % во втором квартале до 9 % в третьем. Учитывая, что конкуренты начинают поставки памяти стандарта HBM4, которая продаётся по более высокой цене, в четвёртом квартале, доля CXMT, вероятно, останется под давлением. «Каждое новое поколение памяти HBM меняет расстановку сил среди лидеров рынка. Компания SK hynix доминировала в сегменте HBM3E, но сейчас темпы её роста замедлились, в то время как память HBM4 от Samsung была хорошо принята клиентами. Улучшив свои финансовые показатели в этом году, Samsung, как ожидается, в следующем году выйдет на первое место в сегменте HBM. В следующем году цены на память, вероятно, останутся высокими. Стоимость HBM, которая в текущем году отставала от цен на стандартные модули DRAM, теперь наверстывает упущенное. Долгосрочные соглашения (LTA) способствуют поддержанию уровня цен, а дефицит предложения сохранится, поскольку запуск новых крупных производственных мощностей ожидается не ранее 2028 года. В краткосрочной перспективе условия таких соглашений могут привести к различиям в финансовых результатах разных поставщиков, однако в долгосрочной перспективе все они, скорее всего, будут следовать общей тенденции к росту», — говорит М. С. Хван (MS Hwang), директор по исследованиям в Counterpoint Research. Аналитики также отметили важный структурный сдвиг. Развитие агентского ИИ спровоцировало колоссальный дефицит не только специализированной многослойной памяти HBM, но и классической оперативной памяти для серверов (DDR и LPDDR). Архитектура современных ИИ-систем требует изменения баланса между графическими и центральными процессорами. Соотношение GPU и CPU в серверных стойках сокращается с 4:1 до 2:1, а в новейших платформах, таких как Nvidia Vera Rubin, объём процессорной памяти на один сокет увеличился почти втрое — до 1,5 Тбайт. Как результат, годовая выручка от продаж обычной памяти DDR выросла на 500 %, а LPDDR — на 400 %. Эксперты Counterpoint Research прогнозируют, что дефицит DRAM и сверхвысокие цены на неё сохранятся как минимум на протяжении всего 2027 года. Поставки процессоров для смартфонов рухнули на 21 % — но Apple и Samsung это на руку
31.10.2026 [09:50],
Алексей Разин
Мировые поставки процессоров для смартфонов в третьем квартале 2026 года сократились на 21 % год к году, подсчитали аналитики Counterpoint Research. Рост цен на память сильнее всего ударил по недорогим устройствам, тогда как премиальный сегмент оказался устойчивее. На этом фоне Apple и Samsung увеличили свои доли на рынке.  По данным Counterpoint Research, поставки однокристальных систем (SoC) сократились из-за подорожания памяти, увеличения сроков использования смартфонов и осторожного управления запасами со стороны производителей. Компании сокращали предложение моделей начального уровня, отдавая приоритет сохранению прибыльности. Премиальный сегмент тоже пострадал, но в меньшей степени. Apple и Samsung оказались в более выгодном положении благодаря интегрированным цепочкам поставок и ориентации на дорогие устройства. Доля Apple на рынке SoC для смартфонов увеличилась с 17 до 21 %, а Samsung — с 6 до 8 %. При этом рост доли сам по себе не означает увеличения поставок. Остальные три компании из первой пятёрки уступили часть рынка. Лидирующая по количеству поставленных процессоров тайваньская MediaTek сократила долю с 34 до 28 %. Qualcomm пострадала не только от подорожания памяти и ослабления продаж китайских производителей смартфонов, но и от решения Samsung использовать в серии Galaxy S26 как Snapdragon 8 Elite Gen 5, так и собственные Exynos 2600. Доля Qualcomm снизилась с 25 до 22 %. Зависящая от недорогих смартфонов Unisoc также сократила долю — с 14 до 13 %. Совокупная доля остальных поставщиков, напротив, увеличилась с 4 до 8 %. 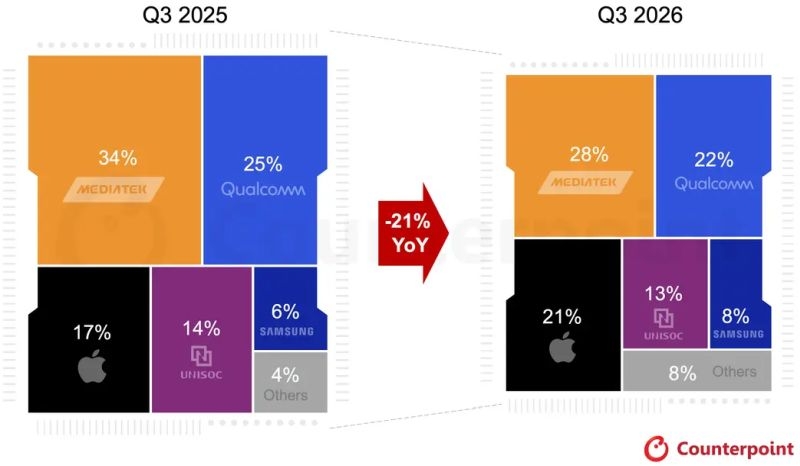
Источник изображения: Counterpoint Research В сентябре были представлены три флагманских семейства процессоров на базе 2-нм техпроцесса TSMC: Apple A20, MediaTek Dimensity 9600 Pro и Qualcomm Snapdragon 8 Elite Gen 6. Их выход должен поддержать поставки премиальных SoC в четвёртом квартале, хотя те, вероятно, останутся ниже уровня аналогичного периода прошлого года. Рост цен на память для смартфонов в третьем квартале замедлился до 5–10 % относительно предыдущего квартала. В четвёртом ожидается дальнейшее подорожание примерно на 5 %. По данным Counterpoint, некоторые производители недорогих смартфонов уже начали использовать восстановленную память, чтобы сдержать себестоимость устройств. Повторное использование SoC, в свою очередь, затруднено их тесной интеграцией с периферийными схемами и радиочастотными компонентами. По итогам 2026 года мировые поставки SoC для смартфонов, как ожидается, сократятся на 20 %, а в 2027 году — ещё на 3–4 %. Память продолжит дорожать, хотя колебания цен должны стать менее выраженными. Флагманские процессоры также подорожают из-за перехода на 2-нм техпроцесс, но объёмы их поставок в следующем году, по прогнозу Counterpoint, останутся относительно стабильными. Рост стоимости памяти и других компонентов продолжит давить на себестоимость смартфонов. iPhone 18 Pro и Pro Max оказались чуть-чуть популярнее предшественников на старте продаж — стараниями Китая
27.10.2026 [15:18],
Алексей Разин
На китайском рынке семейство iPhone 18 Pro оказалось хитом, на 29 % превысив прошлогодние объёмы продаж iPhone 17 Pro за прошедшие с момента начала реализации три недели. В целом на мировом рынке новое поколение смартфонов Apple обошло предшествующее только на 3,1 %.  Представленные в сентябре смартфоны Apple серии iPhone 18 Pro в ассортименте двух моделей уже успели набрать определённую статистику продаж за три недели присутствия на рынках многих регионов. Итоги первых трёх недель продаж взялись подвести специалисты Counterpoint Research, которые утверждают, что в целом по миру новое поколение флагманских iPhone оказалось на 3,1 % популярнее предшествующего на сопоставимом этапе присутствия на рынке год назад. При этом региональная динамика была неоднозначной. В Китае прирост достиг впечатляющих 29 % по сравнению с серией iPhone 17 Pro, неплохо новинки Apple были встречены в Индии, а вот в других регионах подобного успеха не наблюдалось. В США, например, продажи оказались на 4 % хуже прошлогодних, а в Японии вообще просели на 27 %. Так или иначе, в целом на мировом рынке iPhone 18 Pro и iPhone 18 Pro Max были проданы в количествах, на 3,1 % превышающих прошлогодние первые три недели продаж iPhone 17 Pro и iPhone 17 Pro Max. 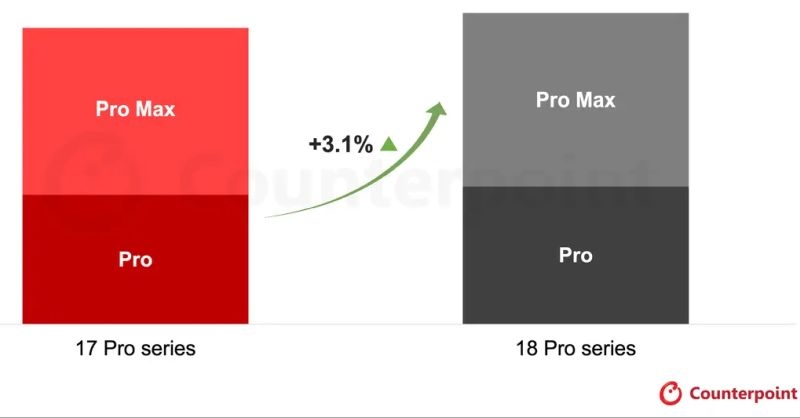
Источник изображения: Counterpoint Research Феномен китайского успеха серии iPhone 18 Pro аналитики Counterpoint Research объясняют не очень благоприятной ситуацией с поставками семейства iPhone 17 Pro в прошлом году, поскольку на первых порах этих смартфонов тогда не хватало. Кроме того, конкуренты Apple в Китае в этом году сильнее подняли цены на свои флагманские новинки, поэтому предложения американского бренда оказались привлекательнее для части китайских покупателей. Если бы не рост продаж в Китае, на мировом рынке серия iPhone 18 Pro выросла бы заметно слабее полученных 3,1 %. Падение продаж в США и Японии авторы исследования объясняют ростом цен на смартфоны серии iPhone 18 Pro по сравнению с прошлогодними предшественниками. Конкретно на японском рынке ситуацию усугубила неблагоприятная динамика национальной валюты, которая сделала новинки Apple ещё дороже. 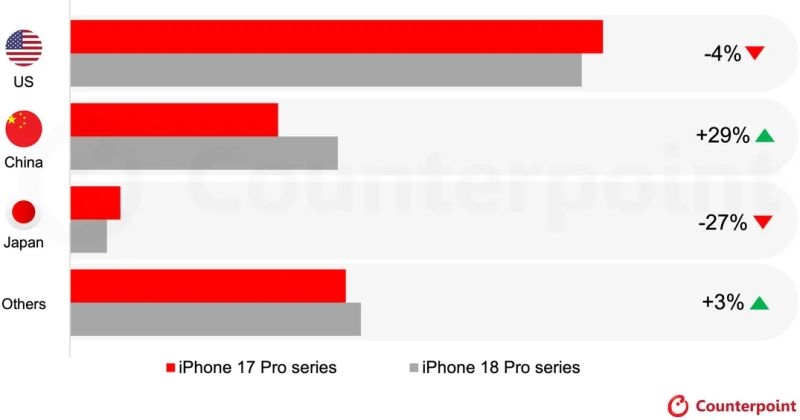
Источник изображения: Counterpoint Research Старший iPhone 18 Pro Max внутри семейства формировал 56 % объёма мировых продаж за первые три недели. Это чуть ниже, чем 57 %, достигнутые iPhone 17 Pro Max год назад. Помимо более высоких цен на флагман этого года, такое изменение можно объяснить влиянием спроса на азиатских рынках, включая индийский, где более доступный iPhone 18 Pro оказался более популярен. По словам экспертов Counterpoint Research, ближайшие недели и месяцы должны показать, насколько устойчивым окажется спрос на новое поколение iPhone в Китае, и вырастут ли продажи семейства в США и Японии после выхода на рынок складного iPhone Duo. Последний может как подстегнуть спрос на iPhone 18 Pro Max, так и частично его оттянуть на себя. В условиях дефицита чипов памяти, роста цен и макроэкономических проблем, даже рост продаж на 3,1 % подчёркивает устойчивость бизнеса Apple по продажам флагманских смартфонов и позволяет компании улучшать структуру выручки. К тому же, спрос на iPhone Duo пока превышает предложение, по оценкам Counterpoint Research. 6 из 10 человекоподобных роботов работают на ИИ-чипах Nvidia — но конкуренты уже наступают
27.10.2026 [10:20],
Алексей Разин
Nvidia удерживает лидерство на рынке ИИ-чипов для человекоподобных роботов, но конкуренция будет расти. Tesla, Xpeng и Qualcomm продвигают собственные решения, которые могут оказаться дешевле и экономичнее привычных GPU. По прогнозу Counterpoint Research, к 2030 году рынок таких ускорителей будет ежегодно расти в среднем на 144 %, а суммарные поставки достигнут 1,1 млн устройств. 
Источник изображения: Nvidia По прогнозам аналитиков Counterpoint Research, объём мирового рынка ИИ-ускорителей для человекоподобных роботов в период до 2030 года включительно будет ежегодно расти в среднем на 144 %, и по итогам периода достигнет в совокупности 1,1 млн штук. По состоянию на 2025 год, в 61 % человекоподобных роботов используются чипы Nvidia, но по мере развития рынка будут укреплять свои позиции и поставщики ASIC-решений типа Tesla и Xpeng. Последние являются автопроизводителями, а потому продвигают идею вертикальной интеграции и использования общих подходов к автопилоту на транспорте и созданию человекоподобных роботов. По итогам 2025 года Tesla контролировала 5 % рынка таких ИИ-чипов, ещё 2 % делили между собой Intel, Qualcomm и Xpeng, помимо прочих поставщиков. Однако, оставшиеся 32 % рынка занимали человекоподобные роботы, вообще лишённые специализированных ИИ-ускорителей. Qualcomm продвигает в этом сегменте разнородную вычислительную архитектуру. К тому же, её продукция отличается более низкой стоимостью и более высокой энергетической эффективностью. По словам представителей Counterpoint Research, вычислительная экосистема «мозгов» человекоподобных роботов смещается от доминирования GPU к сосуществованию множества вычислительных архитектур ИИ. Преобладание GPU при этом сохранится, поскольку для достижения сильного искусственного интеллекта (AGI) важно будет сочетать модели «зрение-язык-действие» (VLA) и модели действий в мире (WAM). При этом будет наблюдаться постепенная миграция от первых ко вторым, как и появление новых типов ИИ-моделей для робототехники. 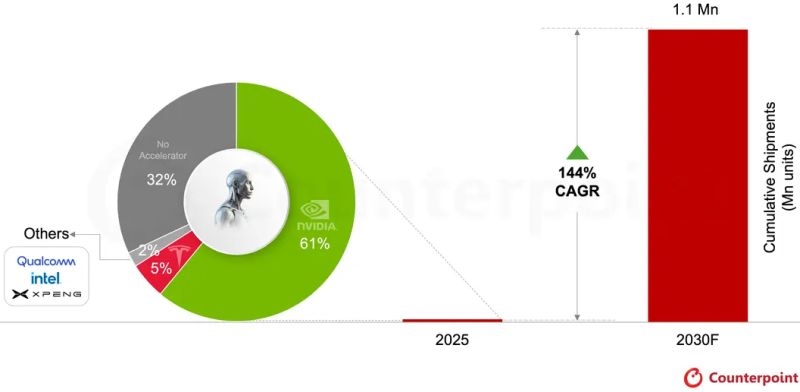
Источник изображения: Counterpoint Research Локальные вычислительные ресурсы роботов будут обретать всё большее значение, поскольку от них будет требоваться всё более высокое быстродействие в сочетании с более низкими тепловыми ограничениями и улучшенной энергетической эффективностью. Перечень сторонников ИИ-ускорителей Nvidia в сегменте человекоподобных роботов достаточно обширен и не ограничивается компаниями AGIBOT, Unitree, UBTech, Galbot, Figure AI, Neura Robotics и Noetix Robotics. Qualcomm расширяет спектр клиентов, сотрудничая с Neura Robotics, VinMotion, Booster Robotics и Figure AI, но объёмы поставок продукции первой из компаний сильно уступают Nvidia. После 2027 года конкуренция в этой сфере должна усилиться, поскольку в массовое производство должны поступить ускорители, способные справляться с вычислительными нагрузками класса AGI. Автопроизводители типа Tesla и Xpeng будут продвигать в этой сфере специализированные интегральные микросхемы (ASIC), которые эволюционировали из бортовых систем автопилота транспортных средств. Они будут совершенствоваться по мере массового распространения человекоподобных роботов. Не только Tesla и Xpeng будут продвигать собственные специализированные ИИ-ускорители для человекоподобных роботов. Китайская D-Robotics, отпочковавшаяся от Horizon Robotics, через партнёрство с Leju Robotics и LIMX Dynamics может стать более сильным игроком на рынке аппаратных и программных решений для человекоподобных роботов. Выход ИИ-модели GPT-6 Astra, по словам представителей Counterpoint Research, оживил дебаты по поводу выбора между парадигмами с доминированием VLA и LLM соответственно, поэтому результирующая трансформация облачной инфраструктуры повлечёт распространение гибридных решений типа SoC. Рынок ПК рухнул на 21 % из-за дефицита памяти — в текущем квартале будет ещё хуже
23.10.2026 [07:14],
Алексей Разин
В третьем квартале текущего года объёмы поставок ПК в годовом сравнении сократились с 72,2 до 57 млн штук на впечатляющие 21 %, но в четвёртом дальнейшее снижение может достичь 27 %. В следующем году рынок ПК может стабилизироваться на уровне текущего года, но говорить о восстановлении будет рано. 
Источник изображения: Apple Влияние дефицита памяти стало сказываться на рынке ПК в полной мере, поэтому аналитики Counterpoint Research не стесняются заявить, что в третьем квартале объёмы поставок ПК в мировых масштабах сократились на 21 % в годовом сравнении до 57 млн штук. Возросшие цены и нехватка микросхем памяти отрицательно сказались на уровне спроса. Последовательно объёмы поставок ПК сократились на 13,8 %. Лидером рынка ПК продолжает оставаться китайская Lenovo, хотя она от сложившейся ситуации пострадала чуть сильнее среднего показателя по рынку: её объёмы поставок в третьем квартале упали на 23 % год к году до 15 млн штук. Корпоративный сегмент сопротивлялся кризису чуть лучше, чем потребительский, поскольку представителям бизнеса было необходимо обновлять парк ПК в связи с переходом на новую версию Windows, но противостоять общему снижению это не позволило. HP Inc. в результате сократила объёмы поставок ПК в третьем квартале на 31 % в годовом сравнении до 10,3 млн, что позволило ей сохранить второе место и долю в 18,1 %. Компания Dell на третьем месте с долей 13,3 % просела на четверть до 7,6 млн поставленных ПК. 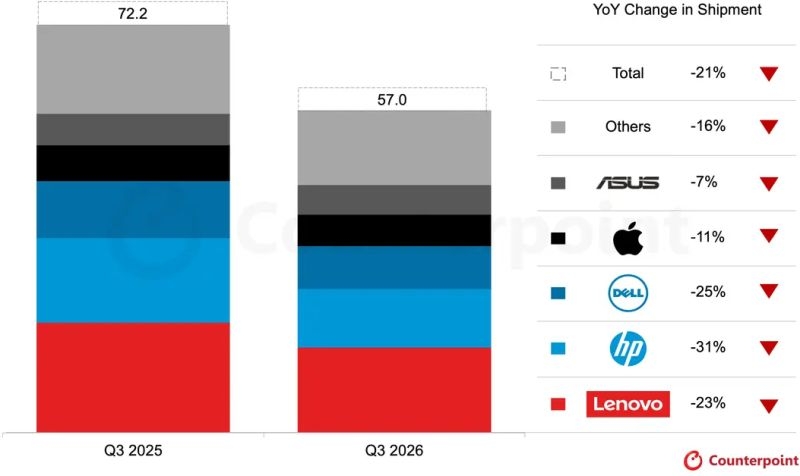
Источник изображения: Counterpoint Research Зато «локальные очаги сопротивления» обнаружились на четвёртом и пятом местах, которые занимают компании Apple и Asus соответственно. Первая сократила объёмы поставок ПК только на 11 %, а вторая ограничилась снижением на 7 %. По словам представителей Counterpoint Research, обе этих компании смогли увеличить свои доли рынка по итогам третьего квартала текущего года: с 8,7 до 9,8 % в случае с Apple, и с 7,8 до 9,2 % в случае с Asus. В третьем квартале этого года Apple поставила 5,6 млн ПК, Asus смогла отгрузить 5,2 млн ПК, что даже превышает итог предыдущего квартала на 19,4 %. В случае с Apple смягчить падение позволила популярность MacBook Neo. Авторы отчёта подчёркивают, что в третьем квартале прошлого года сформировалась высокая база для сравнения, поскольку на тот момент прекращение технической поддержки Windows 10 выступило катализатором спроса на новые ПК. Кроме того, в прошлом году корректировались товарные запасы в связи с изменениями в сфере импортных тарифов США, которые инициировал президент Дональд Трамп (Donald Trump). Этот фактор тоже вызвал рост объёмов поставок ПК в третьем квартале прошлого года. Соответственно, снижение объёмов поставок в третьем квартале текущего года на этом фоне ощущается острее. В общей сложности пять лидеров рынка контролировали 76,7 % сегмента ПК. Все прочие производители отгрузили лишь 13,3 млн компьютеров, что на 16 % меньше результата аналогичного периода прошлого года. В четвёртом квартале текущего года, по оценкам Counterpoint Research, мировые объёмы поставок ПК сократятся на 27 % в годовом сравнении. Именно ценовая доступность становится решающим фактором, привлекающим покупателей к новым ПК, а потому в условиях кризиса на рынке памяти и некоторых других компонентов даже лидеры сегмента с трудом сохраняют возможности для поддержания объёмов поставок. 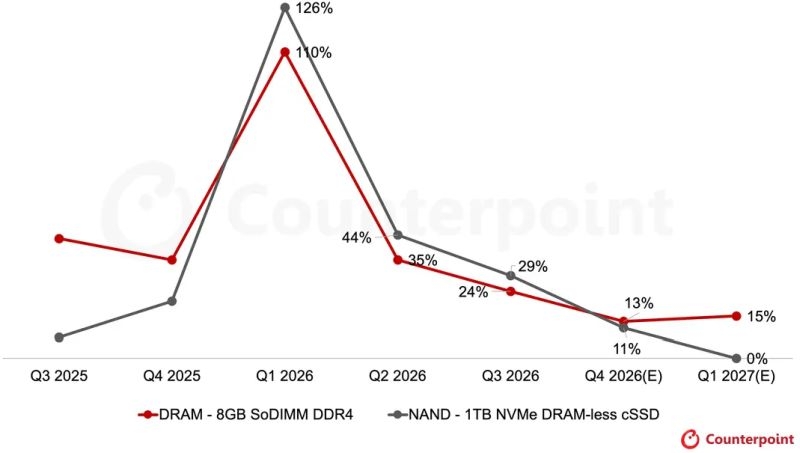
Источник изображения: Counterpoint Research Контрактные цены на модули памяти SODIMM типа DDR4 объёмом 8 Гбайт сильнее всего выросли в первом квартале текущего года (на 110 %), к четвёртому кварталу прирост должен ограничиться 13 %, но в следующем квартале цены могут вернуться к росту на величину до 15 %. В случае с контрактными ценами на твердотельный накопитель типа NVMe объёмом 1 Тбайт в первом квартале текущего года наблюдался рост на 126 %, зато в текущем квартале всё может ограничиться увеличением цен на 11 %, а в первом квартале следующего года рост цен и вовсе может приостановиться. В следующем году в целом объёмы поставок ПК останутся на уровне текущего, обеспечив стабилизацию на новом, более низком по сравнению с предыдущими периодами значении. Такое явление не следует ошибочно принимать за признак восстановления, как отмечают специалисты Counterpoint Research. Некоторые возможности будут созданы разве что для ПК с ориентацией на работу с ИИ, премиальных моделей дисплеев и продуктов, обладающих привлекательными отличительными качествами. Выиграть смогут преимущественно те, кто сможет объединить инновации с конкурентоспособными ценами, а также обеспечить дисциплину в цепочках поставок, по словам авторов отчёта. Рынок смартфонов откатился к уровню 2012 года — Xiaomi потеряла больше всех, а Apple и Samsung нарастили доли
12.10.2026 [22:59],
Владимир Мироненко
В III квартале 2026 года мировые поставки смартфонов обвалились на 20 % в годовом исчислении, достигнув самого низкого уровня для этого квартала с 2012 года. Об этом свидетельствуют предварительные оценки аналитического сервиса Market Monitor компании Counterpoint Research.  Продолжающийся рост цен на память DRAM и NAND в сочетании с удорожанием других компонентов в III квартале привёл к резкому увеличению себестоимости материалов (BOM), обострению дефицита поставок и, как следствие, нарушению графиков отгрузок продукции производителями (OEM). В свою очередь, производители переложили возросшие расходы на потребителей, в результате чего розничные цены на смартфоны в мире с начала 2026 года выросли на 20 %, а средняя цена продажи (ASP) продолжила повышаться. Старший аналитик Counterpoint Шилпи Джейн (Shilpi Jain) отметила, что острый дефицит памяти заставляет рынок смартфонов переходить к фазе более избирательного спроса, что меняет стратегии производителей и даже поведение потребителей. Пользователи теперь дольше пользуются своими устройствами, чем ожидалось, чаще рассматривают возможность приобретения восстановленных аппаратов и отдают предпочтение более дорогим моделям. В свою очередь, производители корректируют ассортимент, ценовую политику и рыночные стратегии, стремясь сохранить прибыльность. Массовый сегмент находится под давлением, тогда как спрос в премиальном сегменте остаётся относительно устойчивым. Это увеличивает разрыв между премиальным и чувствительным к цене сегментами рынка, утверждает аналитик. 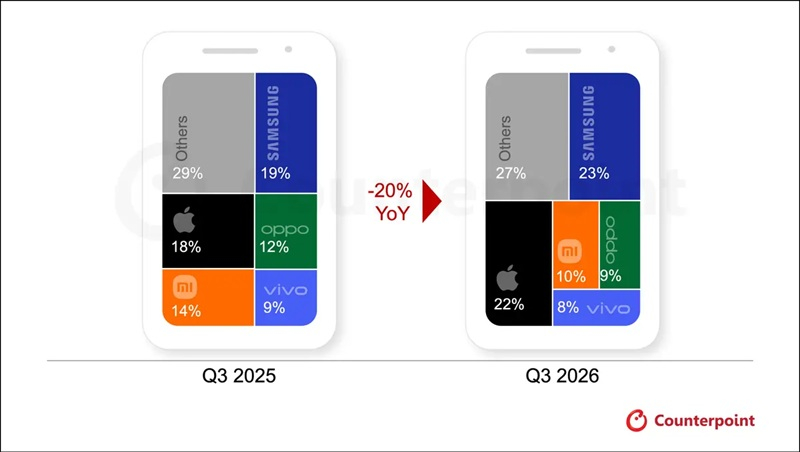 На рынке по-прежнему лидирует Samsung. Несмотря на сокращение поставок на 3 % в годовом исчислении, её доля рынка выросла до 23 %, что стало самым значительным приростом среди крупных производителей. Благодаря стратегии, ориентированной на повышение средней цены продажи (ASP) и рост выручки, компания увеличила доходы, несмотря на сокращение поставок в количественном выражении. Этому способствовали премиализация ассортимента и успешные продажи складных смартфонов. На серию Galaxy Z Fold8 зафиксирован высокий спрос на старте продаж, а стабильные поставки компонентов поддержали продажи устройств средней ценовой категории (серия A) на развивающихся рынках на фоне сокращения присутствия некоторых китайских брендов. Доля Apple впервые для III квартала превысила 20 %, достигнув 22 %, несмотря на снижение объёмов поставок в годовом исчислении. Аналитики считают, что снижение во многом было обусловлено отсутствием базовой модели iPhone 18, из-за чего наполнение каналов продаж в месяц запуска оказалось менее масштабным по сравнению с полным модельным рядом iPhone 17. Apple, как и другие вендоры, повысила цены, хотя этот фактор сказался лишь на результатах последних недель квартала. Модели iPhone 18 Pro оказались успешнее на старте продаж по сравнению с предшественниками — особенно в Китае и Индии, — а сохраняющийся спрос на серию iPhone 17 помог частично компенсировать общее падение поставок. В отчётном квартале Xiaomi столкнулась с резким падением поставок — более чем на 30 % в годовом исчислении, — из-за чего её доля рынка упала до 10 %. Компания сократила присутствие в низком ценовом сегменте и на второстепенных зарубежных рынках, одновременно повысив среднюю цену продажи (ASP) и пересмотрев планы поставок. Вместе с тем она укрепила позиции в верхнем среднем и премиальном сегментах китайского рынка благодаря серии Xiaomi 18 и складным моделям. Свой вклад внесло и использование собственного чипсета XRING O3. Объёмы поставок Oppo и Vivo упали более чем на 20 % в годовом исчислении, а их доли рынка снизились до 9 и 8 % соответственно. Oppo оптимизировала портфель продуктов и операционную деятельность брендов Oppo, Realme и OnePlus. Компания также перенаправила поставки на рынки и модели, приносящие более высокую прибыль. Vivo уделяет приоритетное внимание ключевым рынкам — Индии и Китаю, — укрепляя позиции серии Y и одновременно расширяя линейки премиальных моделей серий X, V и S. По мнению аналитиков, перспективы на оставшуюся часть 2026 года остаются сложными: производители (OEM) всё чаще отдают приоритет прибыльности, а не объёмам поставок на фоне высоких затрат на комплектующие и снижения покупательной способности. В Counterpoint Research считают, что до тех пор, пока ситуация с поставками и ценами на комплектующие не улучшится, существенного роста поставок ожидать не стоит. Бум ИИ уничтожает рынок дешёвых смартфонов — поставки моделей дешевле $200 могут рухнуть на 40 % к 2030 году
25.09.2026 [11:54],
Павел Котов
Бум строительства центров обработки данных для систем искусственного интеллекта создаёт угрозу для значительной части рынка бюджетных смартфонов: в период с 2025 по 2030 год объёмы поставок моделей по цене ниже $200 сократятся на 40 %, то есть к концу десятилетия рынок лишится более 230 млн таких устройств в год, гласит прогноз Counterpoint Research.  Аналитики связывают это сокращение рынка с ростом цен на память и чипсеты, с ужесточением требований к минимальным техническим характеристикам, а также с нежеланием производителей поддерживать убыточные линейки устройств начального уровня. К 2030 году, как ожидается, общий объём рынка смартфонов восстановится до уровня 2025 года, но сегмент бюджетных устройств ждёт значительное сокращение. В себестоимости недорогих устройств затраты на компоненты составляют большую долю, и у производителей остаётся всё меньше возможностей компенсировать рост расходов. «Фокус начал смещаться в сторону более производительных устройств массового сегмента и премиальных моделей, хотя эти категории не смогут в полной мере компенсировать потерю объёмов в бюджетном сегменте. В итоге рынок сохранит прежним общие масштабы, но существенно изменится с точки зрения цены и конкуренции», — говорят аналитики. 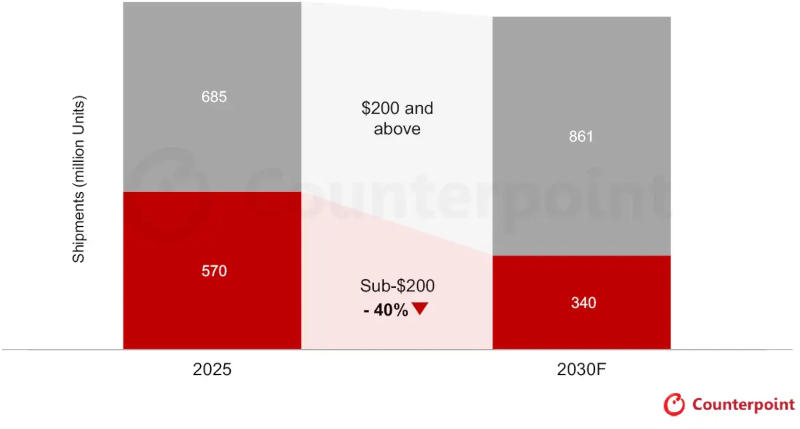
Источник изображения: counterpointresearch.com Из-за сокращения предложения интернет окажется менее доступным для людей с низким уровнем дохода, и в первую очередь в странах с низким и средним уровнем экономического развития. Потребителям останется покупать либо более дорогие устройства, либо подержанную и восстановленную технику. Основной ареной конкурентной борьбы в отрасли к 2030 году станет сегмент устройств среднего класса, гласит прогноз Counterpoint: производители сосредоточат усилия на выпуске новинок, маркетинге и вложениям в каналы продаж более функциональных моделей массового рынка. Технические характеристики стали выравниваться, и производителям, вероятно, придётся состязаться в области дизайна, качества камер, времени автономной работы и надёжности — а рост выручки будут обеспечивать модели премиум-класса. Новые условия сыграют на руку Apple, Samsung и Huawei. У Samsung имеется широкий ассортимент продукции, охватывающий ключевые сегменты рынка, и есть опыт снижения маржи для сохранения доли рынка. Apple и далее будет вносить наибольший вклад в выраженный в деньгах объём рынка смартфонов премиум-класса; Huawei же укрепит позиции и продолжит восстановление на китайском рынке за счёт флагманов и моделей со складным экраном. В прошлом полугодии поставки умных очков с ИИ взлетели на 263 %, но почти все они лишены дисплеев
22.09.2026 [06:48],
Алексей Разин
Громоздкие гарнитуры виртуальной и дополненной реальности по своим объёмам продаж не могут сравниться с показателями популярности более распространённых умных очков, которые в подавляющем большинстве лишены дисплеев. Как отметили аналитики Counterpoint Research, по итогам прошлого полугодия рынок умных очков с поддержкой ИИ, включая AR-версии, вырос на 263 %. 
Источник изображения: Xiaomi Внутри этой категории устройства без дисплеев, но обладающие возможностью автономно обрабатывать запросы, связанные с ИИ, составили самую представительную группу в 96 % рынка. По итогам первого полугодия она увеличилась в объёмах поставок 258 % год к году и на 22 % последовательно. Лидером рынка остаётся тандем Meta✴✴ Platforms и EssilorLuxottica, который контролирует 94 % рынка ИИ-очков без дисплеев, за пределами этой доли рынок сильно фрагментирован. Этот альянс продемонстрировал рост объёмов поставок на 260 % в годовом сравнении и на 22 % в последовательном по итогам прошлого полугодия. Абсолютных величин по объёмам поставок продукции авторы отчёта в его публичной версии не приводят. ИИ-очки без дисплея предлагаются также компаниями Xiaomi и Alibaba, но каждая из них сейчас занимает не более 1 % мирового рынка. За пределами тройки лидеров, которую с большим отрывом (94 %) возглавляет Meta✴✴, все прочие участники делят между собой 4 % рынка. 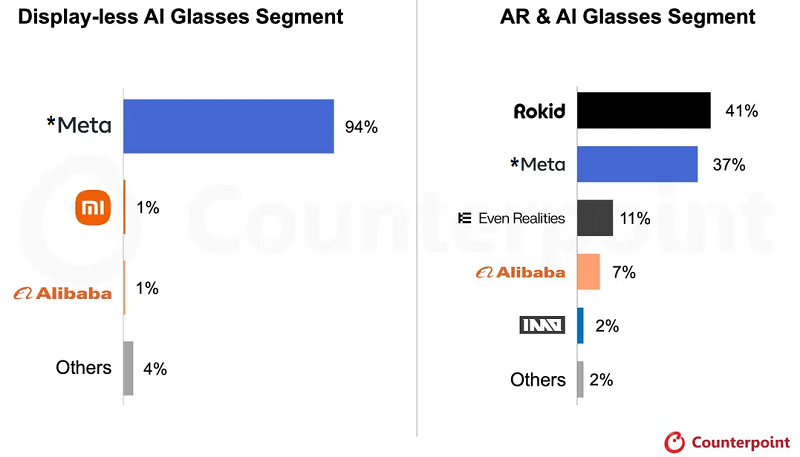
Источник изображения: Counterpoint Research Очки с поддержкой функций ИИ, оснащаемые дисплеями, включая устройства дополненной реальности, показали рост поставок на 449 % в годовом сравнении из-за эффекта низкой базы, а последовательно они прибавили 18 %. Китайские производители, включая Rokid (41 %), Even Realities (11 %) и Alibaba (7 %), показали наиболее успешное освоение рынка, опираясь на относительно зрелые цепочки поставок в Китае. На эту же страну пришлось 45 % объёмов поставок готовой продукции, но Северная Америка отстала не так существенно со своим 41 %. Подчеркнём, что на подобные устройства приходится пока только 4 % мирового рынка умных очков с поддержкой ИИ. Их популярность пока сдерживает технологическая незрелость, высокая стоимость и громоздкость конструкции. Примечательно, что американская Meta✴✴ на правах старожила сегмента занимает в нём 37 % и второе место, но в совокупности лидируют именно китайские производители. 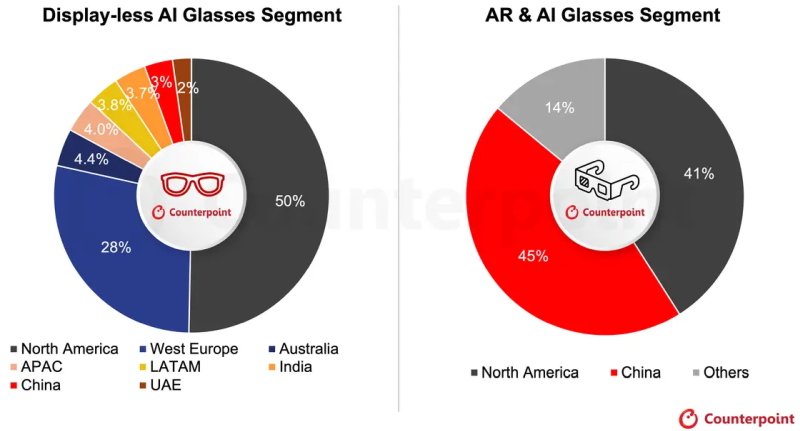
Источник изображения: Counterpoint Research В географическом срезе крупнейшим рынком сбыта устройств последней категории остаётся Китай (45 %), на Северную Америку приходится 41 %, а прочие регионы довольствуются 14 %. Рынок ИИ-очков без дисплеев сегментирован по географии сильнее, но половину объёмов реализации обеспечивает Северная Америка, а на втором месте находится Западная Европа с 28 %. Австралия (4,4 %), страны Азиатско-Тихоокеанского региона (4 %) и Латинская Америка (3,8 %) соседствуют с Индией (3,7 %), а замыкают перечень Китай (3 %) и ОАЭ (2 %). По всей видимости, такое географическое распределение в большей степени формируется маркетинговой стратегией Meta✴✴ и EssilorLuxottica, которые лидируют в сегменте ИИ-очков без дисплеев. К числу факторов неопределённости, которые могут помещать динамичному развитию рынка ИИ-очков, аналитики Counterpoint Research относят рост цен на компоненты, включая микросхемы памяти, а также рост недовольства общественности по поводу нарушения приватности пользователями очков со встроенными камерами. Так или иначе, сегмент будет расти благодаря популярности очков, позволяющих работать с ИИ-агентами и лучше понимать контекст окружающей обстановки. Новые сенсоры и технологии энергосбережения обеспечат прогресс этой категории устройств, а в сфере программного обеспечения будет совершенствоваться голосовой интерфейс. Проблемы с приватностью производители попытаются решить как при помощи функционального ограничения возможностей камер, так и через отказ от их использования с опорой на обработку данных через микрофоны. Конкуренция в сегменте будет расти по мере выхода на рынок профильных устройств Google, Samsung и Apple. Аналитики предрекли Apple быструю победу на рынке складных смартфонов
08.09.2026 [17:17],
Павел Котов
К концу текущего года мировые поставки складных смартфонов превысят 100 млн единиц, и значительную роль в этой динамике сыграет iPhone Ultra. Уже по итогам этого года Apple займёт 25 % рынка этих устройств, а в следующем станет здесь крупнейшим игроком, считают аналитики Counterpoint Research. 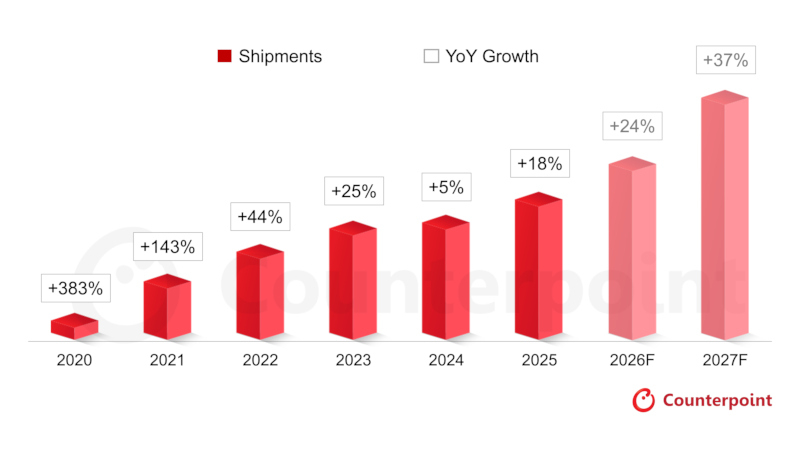
Источник изображений: counterpointresearch.com Складные смартфоны привлекают немало внимания, но пока они составляют всего 2 % от общего рынка. В ближайший год ситуация значительно изменится: в этом году прогнозируется рост на 24 %, а в следующем — ещё на 37 %. Появятся новые продукты от Samsung, Huawei, Motorola, Honor, Google, Vivo, Oppo и Xiaomi — но Apple выйдет на рынок с большим размахом. 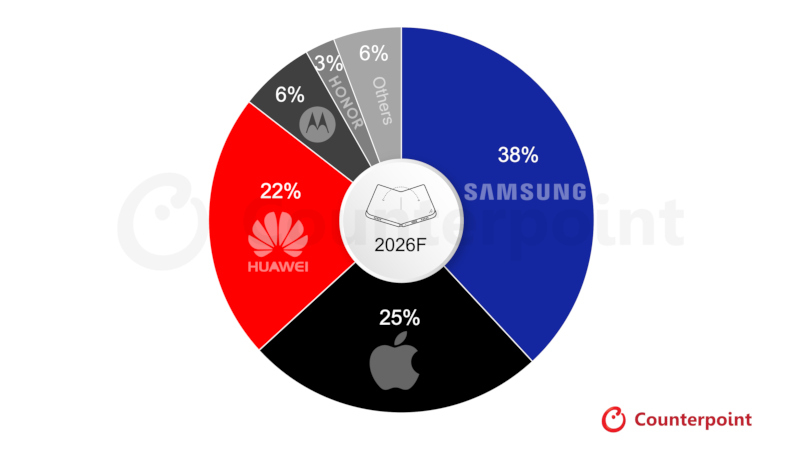 Приход Apple на рынок складных смартфонов будет иметь немедленный эффект — до конца года компания отгрузит до 6 млн складных iPhone и займёт 25 % рынка, уступив только Samsung, чья доля составляет 38 %; Huawei же с её 22 % останется только третьей, говорят аналитики. Для Apple достижение такого результата в кратчайшие сроки будет иметь большое значение, и за полный год продаж компания станет здесь крупным игроком — Apple нарастит поставки более чем вдвое и займёт 40 % рынка, потеснив с первого места даже Samsung. Смартфоны массово дорожают из-за дефицита памяти — цены поднялись уже на 40 % моделей
04.09.2026 [07:46],
Алексей Разин
Специалисты Counterpoint Research подтверждают неприятную для потребителей тенденцию. С начала этого года мировые розничные цены на существующие модели смартфонов выросли на 15 %, а новинки будут на 25 % дороже прошлогодних предшественников, поскольку динамика цен на память просто не оставляет производителям иного выбора. 
Источник изображения: Unsplash, NSYS Group В отдельных случаях, как добавляет источник, повышение цен на смартфоны достигло 100 %, поскольку их производители вынуждены перекладывать растущие затраты на покупку памяти на плечи потребителей. Наиболее высокую динамику цены на смартфоны продемонстрировали в этом году на тех региональных рынках, которые в силу экономических причин характеризовались популярностью недорогих моделей. В частности, в Индии средние цены на смартфоны выросли на 21 %, в Азиатско-Тихоокеанском регионе на 19 %, а в странах Ближнего Востока и Африки на 18 %. Страны Латинской Америки выступили чуть хуже среднего показателя в глобальном выражении, продемонстрировав рост средних цен реализации смартфонов на 16 %. В меньшей степени были затронуты рынки, характеризующиеся концентрацией более дорогих моделей смартфонов и наличием субсидированных планов на покупку устройств со стороны операторов связи. В Китае средняя стоимость смартфона с начала года выросла на 10 %, в Европе на 7 %, а в США только на 5 %, причём более высокую стоимость демонстрировали главным образом новые модели смартфонов. 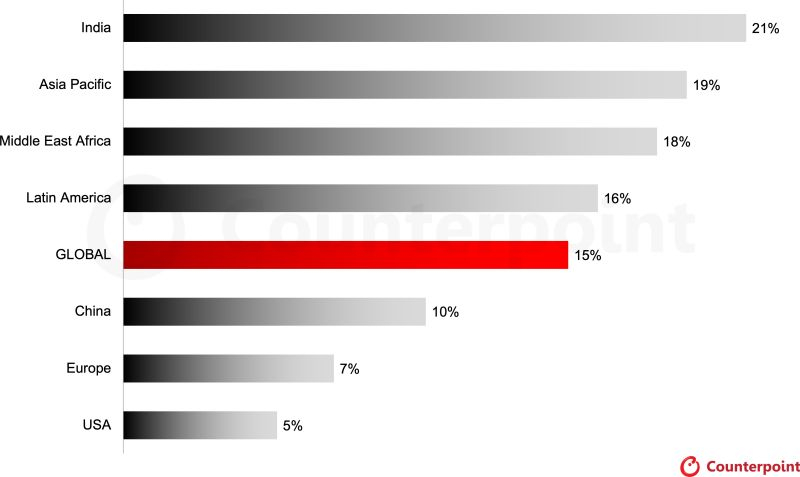
Источник изображения: Counterpoint Research Производители устройств вынуждены заниматься оптимизацией затрат, которая во многих случаях выражается в уменьшении объёмов памяти, упрощении блока камер и концентрации на моделях с поддержкой 4G вместо 5G. Потребители, в свою очередь, дольше пользуются имеющимися смартфонами, выбирают модели с меньшим объёмом памяти и чаще покупают бывшие в употреблении смартфоны. Кроме того, при этом чаще задействуются кредитные и прочие схемы финансирования, позволяющие снизить единовременную нагрузку на персональный бюджет. Говоря о тактике отдельных компаний, эксперты выделяют Apple, в структуре выручки которой iPhone по-прежнему занимает более половины. В большинстве регионов компания сохраняет цены на свои смартфоны на прежнем уровне, хотя стоимость микросхем памяти с четвёртого квартала прошлого года выросла в четыре раза, и это неизбежно снижает прибыль производителя смартфонов. Впрочем, грядущее семейство iPhone 18 наверняка стартует на более высоких ценовых позициях по сравнению с предшествующим. Android всё ещё контролирует три четверти мирового рынка смартфонов, но iOS и HarmonyOS наступают
29.08.2026 [12:45],
Павел Котов
Android продолжает доминировать на мировом рынке смартфонов, однако во II квартале 2026 года её позиции несколько ослабли: доля мобильной ОС Google снизилась с 79 до 75 % год к году. Одновременно Apple установила рекорд для этого времени года — на iPhone пришлось 20 % мировых продаж смартфонов. 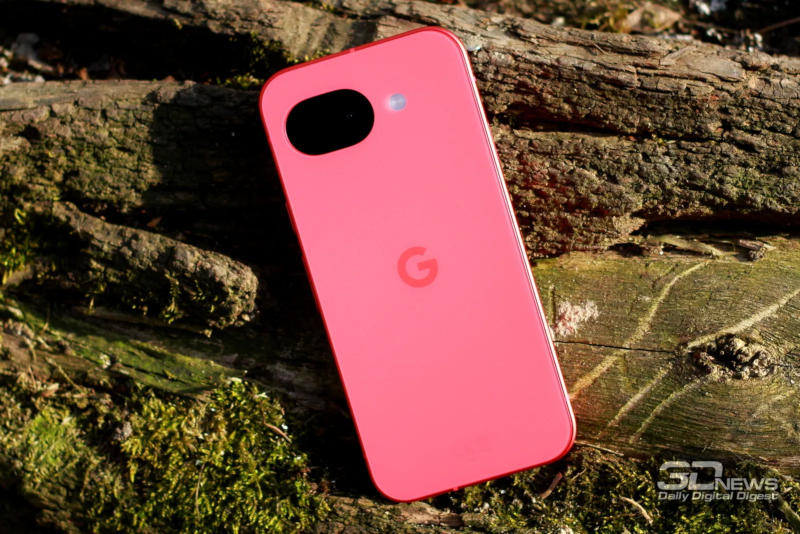 Аналитики Counterpoint Research опубликовали данные о распределении продаж смартфонов между мобильными операционными системами. Во II квартале 2026 года Android сохранила безоговорочное лидерство с долей 75 %. На втором месте находится iOS с 20 %, а оставшиеся 5 % рынка пришлись на Huawei HarmonyOS. Годом ранее показатели составляли соответственно 79, 17 и 4 %. 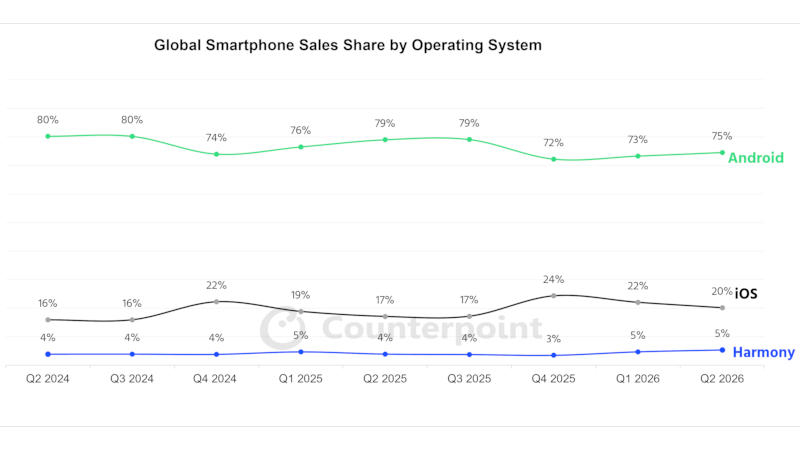
Источник изображения: counterpointresearch.com Снижение доли Android происходило на фоне общего спада рынка: мировые продажи смартфонов во II квартале сократились на 11 % год к году после снижения на 4 % в первой четверти. Особенно сильно пострадали начальный и средний ценовые сегменты на развивающихся рынках. Из-за дефицита оперативной памяти и роста стоимости компонентов китайские производители Android-смартфонов стали сокращать присутствие в нижнем ценовом сегменте и переключать внимание на более дорогие устройства. В то же время Samsung Galaxy S26 продавались лучше предшественников, что несколько смягчило снижение доли Android. Apple, напротив, увеличила долю с 17 до 20 %, установив рекорд для второго квартала. Этому способствовали устойчивый спрос на семейство iPhone 17 и выход более доступного iPhone 17E. Рост цен на устройства конкурентов сделал предложения Apple привлекательнее, а программы trade-in и покупки в рассрочку дополнительно стимулировали обновление смартфонов. Заметно укрепилась и HarmonyOS: её мировая доля выросла с 4 до 5 %, а в Китае — с 17 до 24 %. По данным Counterpoint Research, Huawei оказалась лучше многих конкурентов защищена от роста стоимости компонентов благодаря более широкому использованию продукции местных поставщиков. Значительный вклад в продажи внёс Huawei Enjoy 90 Pro Max, одновременно сохранялся спрос на более старые модели компании. 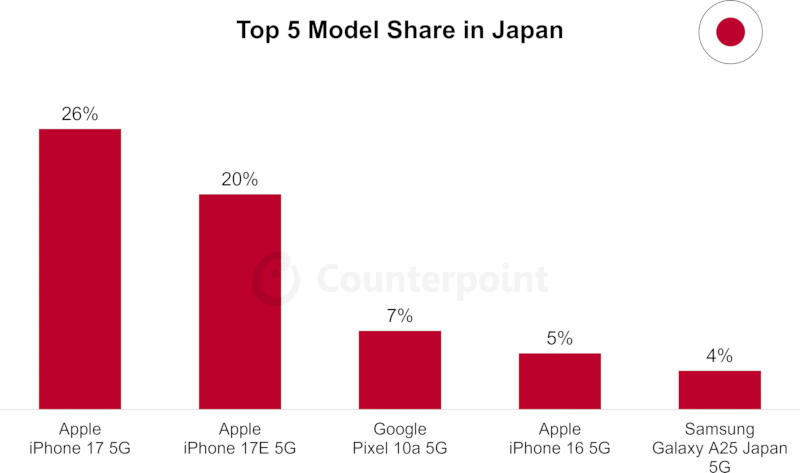
Источник изображения: counterpointresearch.com Counterpoint также показала пятёрки самых продаваемых смартфонов в восьми странах по итогам II квартала 2026 года. Apple оказалась лидером в шести из них: США, Китае, Германии, Великобритании, Франции и Японии. В Индии первое место занял OPPO A6X, а в Южной Корее безоговорочно доминировала Samsung — Galaxy S26 Ultra и Galaxy S26 получили соответственно 28 и 19 % рынка. Особенно любопытно выглядит японский рынок. Это единственная из восьми исследованных стран, где в первую пятёрку попал смартфон Google: Pixel 10a занял третье место с долей 7 %. Впрочем, до Apple ему далеко — на iPhone 17 и iPhone 17E пришлось соответственно 26 и 20 % японских продаж смартфонов. Выручка контрактных производителей чипов во втором квартале подскочила на 29 %
29.08.2026 [07:46],
Алексей Разин
На рынке полупроводниковых компонентов ряд компаний уже давно обрели специализацию, которая позволяет им производить их по заказу сторонних разработчиков. Поскольку в свете бума ИИ клиентов у них становится всё больше, а спрос на чипы в целом растёт, нет ничего удивительного в повышении выручки этих участников рынка на 29 % по итогам второго квартала 2026 года. 
Источник изображения: Samsung Electronics Данную статистику приводит Counterpoint Research без указания конкретных сумм выручки. Лидером на рынке услуг по контрактному производству чипов остаётся тайваньская TSMC, которая за предыдущие 12 месяцев нарастила свою долю на нём с 71 до 73 %. Южнокорейская Samsung, которая к тому же выпускает чипы и для собственных нужд, уже на протяжении четырёх кварталов довольствуется долей в 7 %, хотя ещё во втором квартале прошлого года занимала 8 %, а за квартал до этого — все 9 %. Поскольку TSMC основное укрепление своих позиций обеспечила наращиванием объёмов выпуска передовых 3-нм и 2-нм чипов, Samsung пытается следовать её примеру. Впрочем, в прошлом полугодии последняя сильнее наращивала свою выручку благодаря увеличению объёмов поставок 5-нм и 4-нм продукции, а также повышению цен на свои услуги. Китайская SMIC на протяжении предыдущих 12 месяцев удерживала 5 % мирового рынка услуг по контрактному производству чипов и занимала на нём третье место, хотя сама по себе во втором квартале получила рекордную выручку и демонстрировала хорошую динамику финансовых показателей. Выгоду компании принесли и зарубежные заказы, так что она обслуживает не только внутренний рынок КНР. 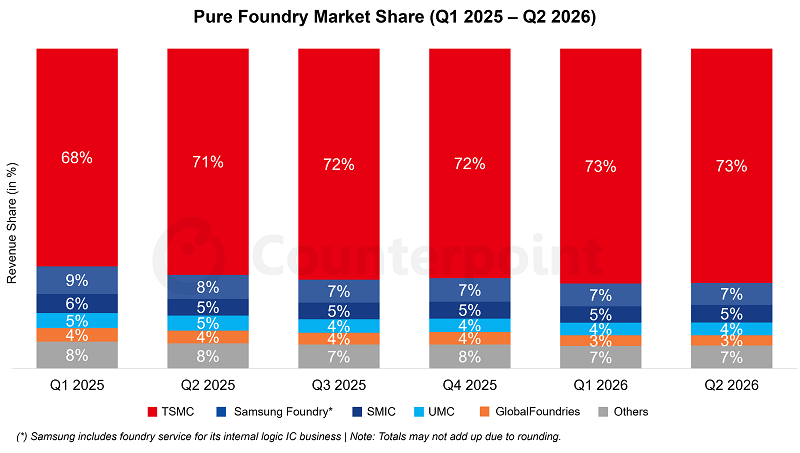
Источник изображения: Counterpoint Research Тайваньская UMC хоть и сохраняет статус второго по величине контрактного производителя чипов на соответствующем острове, не только сильно отстаёт от TSMC, но в мировом зачёте уступает и китайской SMIC, занимая лишь 4 % рынка в показателях выручки. Кстати, ещё год назад она шла на равных со SMIC, но теперь уступает ей. Замыкает пятёрку крупнейших контрактных производителей американская GlobalFoundries, подпитываемая деньгами арабских инвесторов. Её позиции за год ослабли с 4 до 3 %. В общей сложности, пять крупнейших игроков рынка контролируют 93 % выручки, а на долю прочих приходятся оставшиеся 7 %, причём консолидация продолжается, ибо во втором квартале прошлого года они делили между собой 8 % мировой выручки в этой сфере. Базовый iPhone 17 стал самым продаваемым смартфоном в мире во втором квартале 2026 года
26.08.2026 [21:24],
Павел Котов
Базовый Apple iPhone 17 по итогам II квартала 2026 года стал самым продаваемым смартфоном в мире — на его долю пришлись 6 % рынка, подсчитали аналитики Counterpoint Research. Apple и Samsung заняли по пять мест в мировой десятке — на их совокупную долю пришлись 26 % от общего объёма продаж смартфонов в мире, и это на 2 % больше, чем годом ранее.  Вклад десятки оставался высоким, несмотря на общее снижение рынка на 11 % и переориентацию брендов на премиальные и ключевые массовые смартфоны в условиях глобального дефицита оперативной памяти. Вопреки общему снижению рынка продажи Apple выросли на 5 % год к году — они пошли вверх в Индии, Японии и странах Ближнего Востока и Африки; а в Южной Корее почти удвоились благодаря серии iPhone 17. Базовая модель iPhone 17 стала самой продаваемой в мире за счёт сокращения разрыва с моделями Pro. Высокий спрос на премиальные модели выступил стимулом и для высоких продаж iPhone 17 Pro и Pro Max — дополнительными стимулами стали программы обмена, рекламные акции с доступные варианты финансирования. Рост цен на смартфоны подтолкнул потребителей к верхним сегментам, ещё больше укрепив позиции Apple, говорят аналитики Counterpoint. Ещё одним положительным фактором стал iPhone 17e — он получил MagSafe и увеличил объёмы памяти при той же цене, что и год назад; в США и Японии это самая популярная модель. 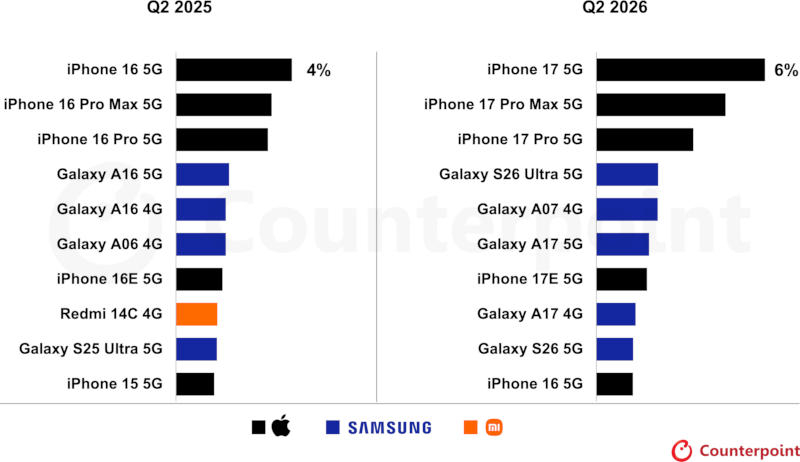
Источник изображения: counterpointresearch.com Самым продаваемым Android-смартфоном стал Samsung Galaxy S26 Ultra. Серия Galaxy S26 вышла позже прошлогодней S25, поэтому значительная часть продаж пришлась на II квартал. Galaxy S26 Ultra превзошла предшественника и составила более половины продаж серии. Потребителям пришлись по вкусу функции искусственного интеллекта и защиты конфиденциальных данных на экране. Samsung стала больше внимания уделять флагманским смартфонам, активизировала рекламные акции и распределила ресурсы, чтобы смягчить снижение доходов на фоне роста затрат. Популярными оставались и бюджетные Samsung Galaxy A — все представители этой серии в десятки предлагают шесть и более лет поддержки ПО. К 2032 году рынок носимых устройств перевалит за $1 триллион
20.08.2026 [17:50],
Павел Котов
Совокупный доход от потребительских носимых устройств к 2032 году превысит $1 трлн, причём лидирующие позиции займут умные часы и беспроводные наушники, подсчитали аналитики Counterpoint Research. 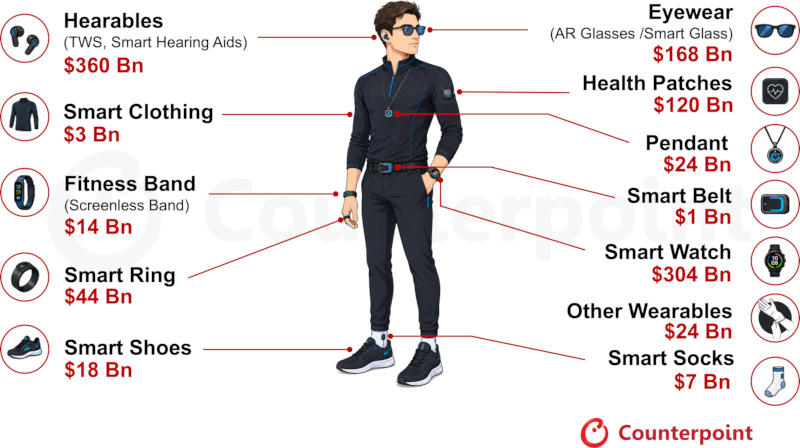
Источник изображения: counterpointresearch.com На наушники, гласит прогноз Counterpoint Research, придётся совокупная выручка в $360 млрд, вторыми станут умные часы с объёмом рынка $304 млрд, а третьими — умные очки со $168 млрд. Масштабы направлений умных часов и наушников поддерживаются высокой базой имеющихся устройств, спросом на замену, повседневным использованием в сфере здравоохранения, связи и развлечений, а также тесной интеграцией с экосистемами смартфонов. Росту средних цен на умные часы будут способствовать качественное оборудование, передовые датчики здоровья и встроенный ИИ — категория разрастётся до платформы профилактической медицины и персональных вычислений; а вот TWS-наушники будут дорожать не так активно — рост цен здесь будут сдерживать стандартный набор функций и ценовая конкуренция. В числе других категорий умных носимых устройств упоминаются патчи здоровья с рынком $120 млрд, умные кольца ($44 млрд), умные кулоны ($24 млрд), умная обувь ($18 млрд), фитнес-браслеты ($14 млрд); на умные носки, умную одежду и умные пояса придутся до $10 млрд в каждой категории. Выручка от продаж потребительских носимых устройств растёт вдвое быстрее, чем объёмы поставок, и рынок постепенно смещается от фитнес-трекеров к профилактической медицине, «где устройство выявляет проблему до того, как её заметит потребитель», отмечают в Counterpoint Research. |
|
✴ Входит в перечень общественных объединений и религиозных организаций, в отношении которых судом принято вступившее в законную силу решение о ликвидации или запрете деятельности по основаниям, предусмотренным Федеральным законом от 25.07.2002 № 114-ФЗ «О противодействии экстремистской деятельности»; |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018









