


Опрос
|
реклама
Быстрый переход
Бум ИИ уничтожает рынок дешёвых смартфонов — поставки моделей дешевле $200 могут рухнуть на 40 % к 2030 году
25.09.2026 [11:54],
Павел Котов
Бум строительства центров обработки данных для систем искусственного интеллекта создаёт угрозу для значительной части рынка бюджетных смартфонов: в период с 2025 по 2030 год объёмы поставок моделей по цене ниже $200 сократятся на 40 %, то есть к концу десятилетия рынок лишится более 230 млн таких устройств в год, гласит прогноз Counterpoint Research. 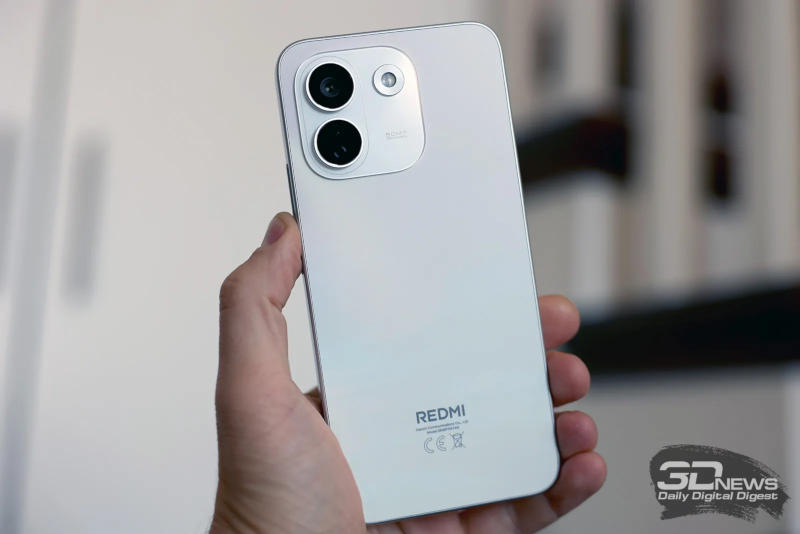 Аналитики связывают это сокращение рынка с ростом цен на память и чипсеты, с ужесточением требований к минимальным техническим характеристикам, а также с нежеланием производителей поддерживать убыточные линейки устройств начального уровня. К 2030 году, как ожидается, общий объём рынка смартфонов восстановится до уровня 2025 года, но сегмент бюджетных устройств ждёт значительное сокращение. В себестоимости недорогих устройств затраты на компоненты составляют большую долю, и у производителей остаётся всё меньше возможностей компенсировать рост расходов. «Фокус начал смещаться в сторону более производительных устройств массового сегмента и премиальных моделей, хотя эти категории не смогут в полной мере компенсировать потерю объёмов в бюджетном сегменте. В итоге рынок сохранит прежним общие масштабы, но существенно изменится с точки зрения цены и конкуренции», — говорят аналитики. 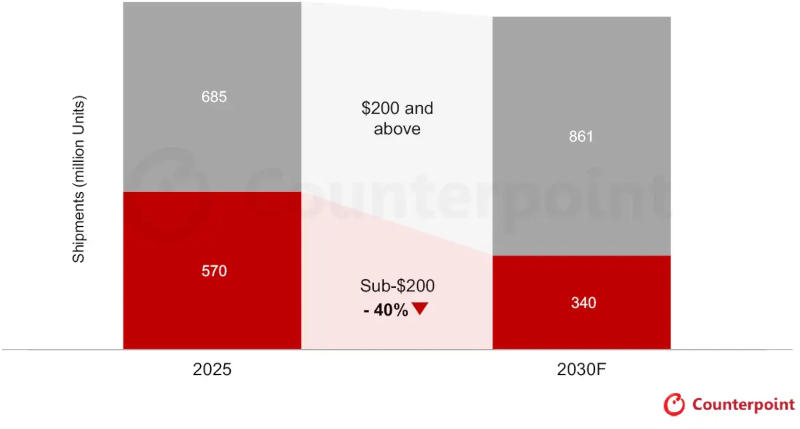
Источник изображения: counterpointresearch.com Из-за сокращения предложения интернет окажется менее доступным для людей с низким уровнем дохода, и в первую очередь в странах с низким и средним уровнем экономического развития. Потребителям останется покупать либо более дорогие устройства, либо подержанную и восстановленную технику. Основной ареной конкурентной борьбы в отрасли к 2030 году станет сегмент устройств среднего класса, гласит прогноз Counterpoint: производители сосредоточат усилия на выпуске новинок, маркетинге и вложениям в каналы продаж более функциональных моделей массового рынка. Технические характеристики стали выравниваться, и производителям, вероятно, придётся состязаться в области дизайна, качества камер, времени автономной работы и надёжности — а рост выручки будут обеспечивать модели премиум-класса. Новые условия сыграют на руку Apple, Samsung и Huawei. У Samsung имеется широкий ассортимент продукции, охватывающий ключевые сегменты рынка, и есть опыт снижения маржи для сохранения доли рынка. Apple и далее будет вносить наибольший вклад в выраженный в деньгах объём рынка смартфонов премиум-класса; Huawei же укрепит позиции и продолжит восстановление на китайском рынке за счёт флагманов и моделей со складным экраном. Слишком много ИИ-чипов, слишком мало покупателей: конкурентам Nvidia предрекли массовый исход с рынка
23.09.2026 [15:12],
Алексей Разин
Эксперты Jon Peddie Research, которые исторически специализировались на анализе динамики рынка графических процессоров, в своём новом исследовании взялись за изучение судьбы многочисленных конкурентов Nvidia, которых в последние годы на волне ажиотажа вокруг ИИ появилось особенно много. Выводы авторов исследования не могут порадовать желающих догнать компанию Дженсена Хуанга (Jensen Huang) — у них почти нет шансов. 
Источник изображения: Nvidia За период с 2012 по 2018 годы, как поясняют представители Jon Peddie Research, количество компаний, разрабатывающих ИИ-чипы, выросло на 267 %, и после тоже продолжило расти, хотя уже и не так активно. А кумулятивный объём инвестиций в отрасль с начала этого века до текущего года превысил $31 млрд. К 2017 году на рынке появились архитектуры, позволяющие в промышленных масштабах ставить на вооружение GPU в вычислительных системах серверного класса, что вызвало к 2018 году резкий рост количества компаний в сегменте. Рынок сбыта при этом хоть и начал в последние несколько лет расти ударными темпами, разнообразием заказчиков не радует, не оставляя молодым компаниям особых шансов на выживание в конкурентной борьбе с Nvidia. Последняя глубоко укоренилась на рынке благодаря популярности своего программного обеспечения и широкому распространению аппаратной инфраструктуры, и новым игрокам при всём желании будет трудно изменить предпочтения клиентов, которым важна совместимость с существующими решениями. К 2019 году она практически добилась безоговорочного лидерства, и по итогам мая 2023 года преодолела первый триллион долларов США своей капитализации. 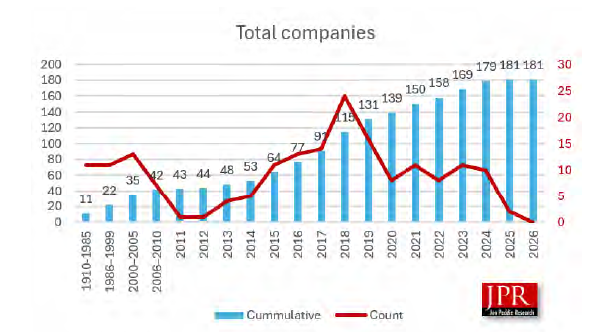
Источник изображения: Jon Peddie Research С 2000 года в разработчиков ИИ-чипов было в общей сложности вложено $31 млрд, но к существенному росту числа покупателей такой продукции это не привело. Поставщиков же оказалось слишком много, чтобы они могли выжить в полном составе. Желающим оставаться на рынке придётся искать новые ниши сбыта. Критерий производительности новых ИИ-чипов уже не является решающим фактором выбора для покупателей, они всё больше ценят совместимость с существующим программным обеспечением и инфраструктурой, а в этой сфере у продукции Nvidia крайне мало конкурентов. 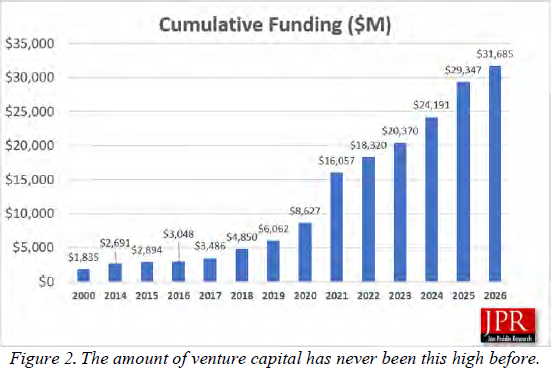
Источник изображения: Jon Peddie Research За последние несколько лет на рынке ИИ-чипов появлялись как новые виды процессоров, так и их разработчики, но приблизиться к Nvidia по масштабам сбыта продукции им не удалось. Тем компаниям, которым удалось выжить, предстоит либо пройти процесс консолидации через объединение с другими участниками рынка, либо переориентироваться на более узкие сегменты рынка, в которых ещё возможен рост без доминирования Nvidia. Последняя доминирует в секторе решений для обучения ИИ-моделей, и количество её конкурентов внутри этого сектора минимально по сравнению со смежными сегментами рынка ИИ-чипов. Помимо инференса и Интернета вещей, новые игроки могут попытать счастья в системах автономного управления, которые применяются как в роботах, так и в транспортных средствах. 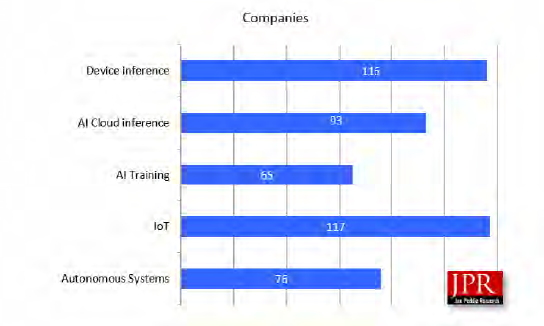
Источник изображения: Jon Peddie Research Примерами стратегии ухода от прямого столкновения с Nvidia может служить переключение на разработку чипов для инференса, которые сейчас становятся всё более востребованными. Кроме того, перспективными в Jon Peddie Research считают ниши Интернета вещей и локального ускорения инференса силами процессоров, размещаемых в конечных пользовательских устройствах. По оценкам авторов исследования, на инференс и Интернет вещей сейчас приходится 67 % компаний, присутствующих на рынке ИИ-чипов. Выжившие в борьбе с Nvidia разработчики ИИ-чипов будут вынуждены сконцентрироваться в этих двух сегментах рынка, по мнению аналитиков Jon Peddie Research. Очередной рубеж, который покажет жизнеспособность конкурирующих разработчиков, придётся на 2028 год, как считают авторы исследования. К тому времени можно будет пересчитать «выживших». В прошлом полугодии поставки умных очков с ИИ взлетели на 263 %, но почти все они лишены дисплеев
22.09.2026 [06:48],
Алексей Разин
Громоздкие гарнитуры виртуальной и дополненной реальности по своим объёмам продаж не могут сравниться с показателями популярности более распространённых умных очков, которые в подавляющем большинстве лишены дисплеев. Как отметили аналитики Counterpoint Research, по итогам прошлого полугодия рынок умных очков с поддержкой ИИ, включая AR-версии, вырос на 263 %. 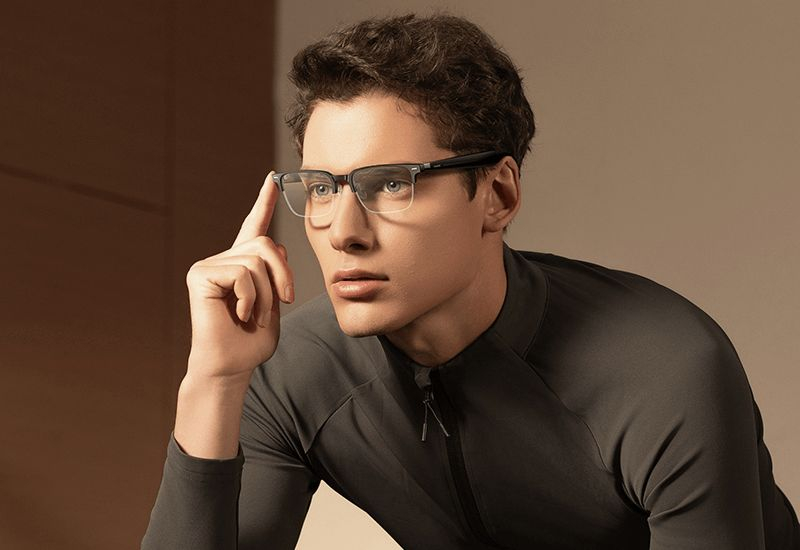
Источник изображения: Xiaomi Внутри этой категории устройства без дисплеев, но обладающие возможностью автономно обрабатывать запросы, связанные с ИИ, составили самую представительную группу в 96 % рынка. По итогам первого полугодия она увеличилась в объёмах поставок 258 % год к году и на 22 % последовательно. Лидером рынка остаётся тандем Meta✴✴ Platforms и EssilorLuxottica, который контролирует 94 % рынка ИИ-очков без дисплеев, за пределами этой доли рынок сильно фрагментирован. Этот альянс продемонстрировал рост объёмов поставок на 260 % в годовом сравнении и на 22 % в последовательном по итогам прошлого полугодия. Абсолютных величин по объёмам поставок продукции авторы отчёта в его публичной версии не приводят. ИИ-очки без дисплея предлагаются также компаниями Xiaomi и Alibaba, но каждая из них сейчас занимает не более 1 % мирового рынка. За пределами тройки лидеров, которую с большим отрывом (94 %) возглавляет Meta✴✴, все прочие участники делят между собой 4 % рынка. 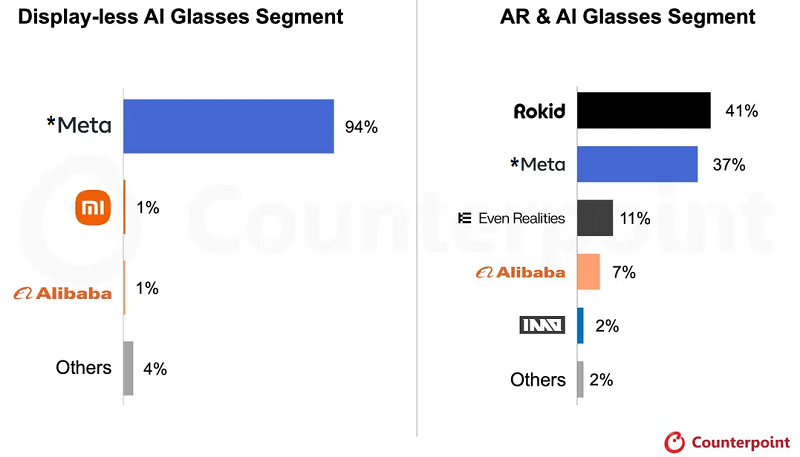
Источник изображения: Counterpoint Research Очки с поддержкой функций ИИ, оснащаемые дисплеями, включая устройства дополненной реальности, показали рост поставок на 449 % в годовом сравнении из-за эффекта низкой базы, а последовательно они прибавили 18 %. Китайские производители, включая Rokid (41 %), Even Realities (11 %) и Alibaba (7 %), показали наиболее успешное освоение рынка, опираясь на относительно зрелые цепочки поставок в Китае. На эту же страну пришлось 45 % объёмов поставок готовой продукции, но Северная Америка отстала не так существенно со своим 41 %. Подчеркнём, что на подобные устройства приходится пока только 4 % мирового рынка умных очков с поддержкой ИИ. Их популярность пока сдерживает технологическая незрелость, высокая стоимость и громоздкость конструкции. Примечательно, что американская Meta✴✴ на правах старожила сегмента занимает в нём 37 % и второе место, но в совокупности лидируют именно китайские производители. 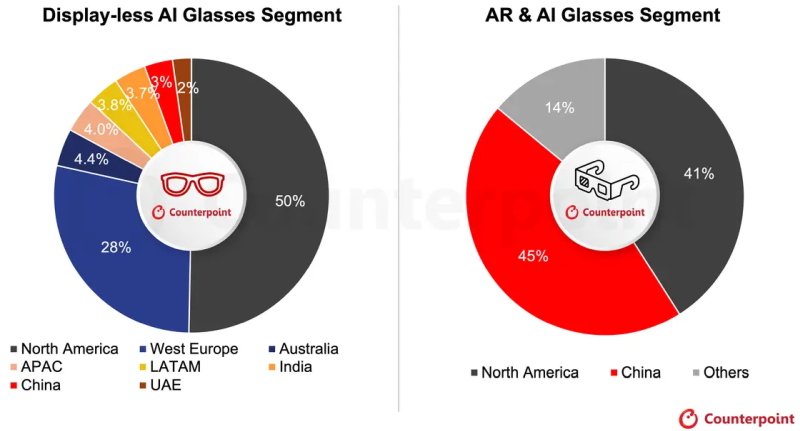
Источник изображения: Counterpoint Research В географическом срезе крупнейшим рынком сбыта устройств последней категории остаётся Китай (45 %), на Северную Америку приходится 41 %, а прочие регионы довольствуются 14 %. Рынок ИИ-очков без дисплеев сегментирован по географии сильнее, но половину объёмов реализации обеспечивает Северная Америка, а на втором месте находится Западная Европа с 28 %. Австралия (4,4 %), страны Азиатско-Тихоокеанского региона (4 %) и Латинская Америка (3,8 %) соседствуют с Индией (3,7 %), а замыкают перечень Китай (3 %) и ОАЭ (2 %). По всей видимости, такое географическое распределение в большей степени формируется маркетинговой стратегией Meta✴✴ и EssilorLuxottica, которые лидируют в сегменте ИИ-очков без дисплеев. К числу факторов неопределённости, которые могут помещать динамичному развитию рынка ИИ-очков, аналитики Counterpoint Research относят рост цен на компоненты, включая микросхемы памяти, а также рост недовольства общественности по поводу нарушения приватности пользователями очков со встроенными камерами. Так или иначе, сегмент будет расти благодаря популярности очков, позволяющих работать с ИИ-агентами и лучше понимать контекст окружающей обстановки. Новые сенсоры и технологии энергосбережения обеспечат прогресс этой категории устройств, а в сфере программного обеспечения будет совершенствоваться голосовой интерфейс. Проблемы с приватностью производители попытаются решить как при помощи функционального ограничения возможностей камер, так и через отказ от их использования с опорой на обработку данных через микрофоны. Конкуренция в сегменте будет расти по мере выхода на рынок профильных устройств Google, Samsung и Apple. Продажи настольных CPU рухнули на 33 %, но почти каждый новый ПК теперь с видеокартой
11.09.2026 [15:28],
Алексей Разин
Эксперты Jon Peddie Research следят за динамикой рынка не только дискретных видеокарт, но и интегрированных графических решений, а также центральных процессоров. По итогам второго квартала текущего года, по их оценкам, по всему миру было продано 14 млн настольных процессоров для ПК, что на 10,5 % меньше итогов первого квартала, и на 33 % меньше результата аналогичного периода предыдущего года.  При этом доля настольных ПК с дискретной графикой на борту во втором квартале достигла 89 %, что заметно выше тех 72 %, что наблюдались в первом квартале, и 63 % годичной давности. Во многом это объясняется сокращением разрыва между объёмами продаж настольных ПК и дискретных видеокарт. Во втором квартале первых было продано 14 млн штук, а вторых — 12,5 млн штук. Ещё год назад соотношение было иным, поскольку тогда при сопоставимых объёмах продаж дискретных видеокарт настольных ПК было продано 19 млн штук. По всей видимости, производители процессоров сосредотачивают усилия на обслуживании потребностей серверного сегмента, а спрос на ПК к тому же подрывается высокими ценами на память и общими макроэкономическими проблемами. 
Источник изображения: Jon Peddie Research Как поясняют эксперты Jon Peddie Research, в период с 2025 по 2030 годы среднегодовой темп прироста объёмов продаж дискретных видеокарт составит -2,5 %, что в итоге приведёт к ограничению парка эксплуатируемых видеокарт количеством 193 млн штук. Степень проникновения дискретных видеокарт в настольном сегменте в ближайшие пять лет составит 130 %. Второй квартал этого года нарушил сезонную тенденцию, согласно которой объёмы продаж дискретных видеокарт снижаются, поскольку они за период последовательно увеличились на 10 % до 12,5 млн штук. 
Источник изображения: Jon Peddie Research Доли рынка в сегменте дискретных видеокарт при этом изменились следующим образом: в годовом сравнении Nvidia сократила свой результат с 94 до 90 %, AMD увеличила долю с 6 до 8 %, а Intel порадовала укреплением позиций с 0 до 2 %. Последовательно ухудшение позиций Nvidia достигло 0,1 %, тогда как Intel прибавила 0,3 % на фоне ослабления позиций AMD на 0,16 %. По словам представителей Jon Peddie Research, надежды на оживления рынка дискретных видеокарт, которыми его участники питались ещё в 2025 году, рухнули в этом под натиском геополитических потрясений, дефицита памяти и тарифных колебаний. Оживление рынка видеокарт во втором квартале эксперты объясняют стремлением потребителей купить их по имеющимся ценам, пока те не выросли ещё сильнее. Выручка в сегменте выросла ещё и по причине увеличения средних цен реализации. Аналитики предрекли Apple быструю победу на рынке складных смартфонов
08.09.2026 [17:17],
Павел Котов
К концу текущего года мировые поставки складных смартфонов превысят 100 млн единиц, и значительную роль в этой динамике сыграет iPhone Ultra. Уже по итогам этого года Apple займёт 25 % рынка этих устройств, а в следующем станет здесь крупнейшим игроком, считают аналитики Counterpoint Research. 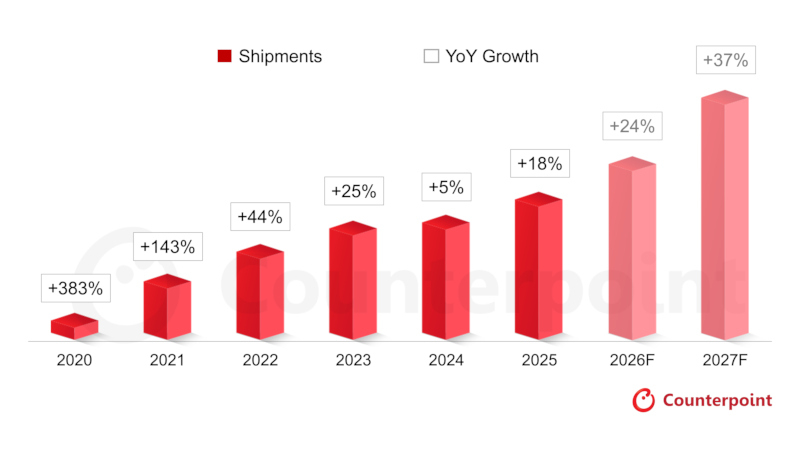
Источник изображений: counterpointresearch.com Складные смартфоны привлекают немало внимания, но пока они составляют всего 2 % от общего рынка. В ближайший год ситуация значительно изменится: в этом году прогнозируется рост на 24 %, а в следующем — ещё на 37 %. Появятся новые продукты от Samsung, Huawei, Motorola, Honor, Google, Vivo, Oppo и Xiaomi — но Apple выйдет на рынок с большим размахом. 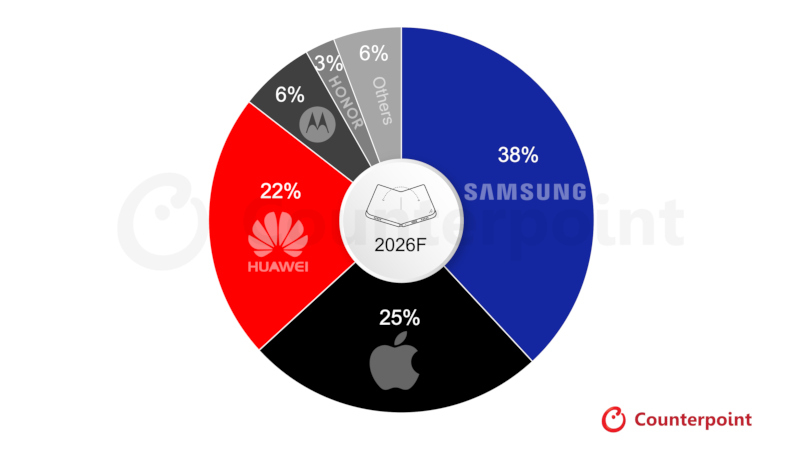 Приход Apple на рынок складных смартфонов будет иметь немедленный эффект — до конца года компания отгрузит до 6 млн складных iPhone и займёт 25 % рынка, уступив только Samsung, чья доля составляет 38 %; Huawei же с её 22 % останется только третьей, говорят аналитики. Для Apple достижение такого результата в кратчайшие сроки будет иметь большое значение, и за полный год продаж компания станет здесь крупным игроком — Apple нарастит поставки более чем вдвое и займёт 40 % рынка, потеснив с первого места даже Samsung. Цифровую модель нервной системы плодовой мушки научили играть в Doom и Super Mario 64
08.09.2026 [16:28],
Анжелла Марина
Специалисты Google Research совместно с исследователями из кампуса HHMI Janelia впервые полностью составили цифровую карту головного мозга и центральной нервной системы взрослой плодовой мушки (Drosophila). Для переноса всех деталей учёные применили алгоритмы искусственного интеллекта, который объединил миллионы двумерных снимков в единую 3D-структуру. А инженер заставил эту модель играть в Doom. 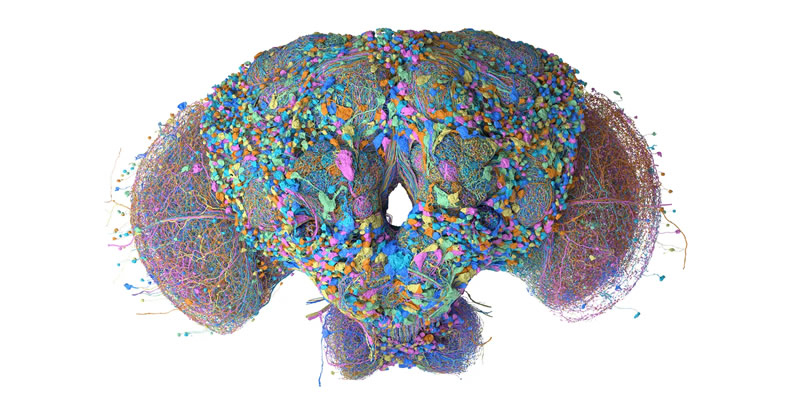
Источник изображения: Google Итоговая модель MaleCNS v1.0 стала рекордной по количеству реконструированных нервных клеток для данного вида насекомых, включив более 166 000 нейронов. Google назвала достижение «важной вехой в нейробиологии», которая позволит ускорить понимание принципов работы мозга. При этом практически сразу после публикации результатов разработчики начали использовать полученную модель не только для научных экспериментов, но и для обучения модели игре в видеоигры. Так, инженер-программист Алекс Вормут (Alex Wormuth) показал эксперимент с Doom. В его реализации каждый кадр игры стимулирует сенсорные нейроны, после чего активность нервных клеток сопоставляется с игровыми действиями. Полученный урон дополнительно стимулирует две дофаминовые клетки PPL101, выполняя функцию подкрепления. Эксперимент сопровождался открытым исходным кодом и позволял наблюдать за процессом обучения в реальном времени. Другой разработчик, Джессика Пакетт (Jessica Paquette), провела аналогичный тест с Super Mario 64, показав в коротком ролике, как Марио неоднократно взлетает и врезается в стену, демонстрируя ранний этап обучения модели. Пакетт также опубликовала исходный код проекта и отметила, что он был полностью создан с помощью флагманской агентной модели GPT Astra компании OpenAI. Дефицит и рост цен не отпугнули покупателей видеокарт — продажи выросли на 14 %
04.09.2026 [21:19],
Николай Хижняк
По данным свежего отчёта Jon Peddie Research (JPR), продажи дискретных графических процессоров для потребительских ПК выросли во втором квартале 2026 года как в квартальном, так и в годовом исчислении, несмотря на резкий рост цен, вызванный дефицитом компонентов. 
Источник изображения: Nvidia Хотя поставки центральных процессоров для ПК во втором квартале 2026 года снизились по сравнению с аналогичным периодом прошлого года, продажи дискретных графических процессоров для потребительских компьютеров выросли на 12,2 % по сравнению с предыдущим кварталом и на 14,1 % в годовом исчислении, продемонстрировав лучшую динамику за последнее время. Объём поставок GPU для ПК, включая встроенные и дискретные графические процессоры для настольных компьютеров и ноутбуков, во втором квартале 2026 года составил 75,5 млн единиц, что на 10,4 % больше по сравнению с предыдущим кварталом и на 1,1 % — в годовом исчислении. Рост в основном обеспечил сегмент ноутбуков. По данным JPR, поставки настольных графических процессоров снизились на 4 % по сравнению с предыдущим кварталом, тогда как поставки GPU для ноутбуков выросли на 16,8 %. При этом рынок центральных процессоров для ПК сократился на 1,1 % в годовом исчислении. В квартальном выражении ситуация была противоположной: поставки CPU выросли примерно на 10 %, причём увеличение обеспечил прежде всего мобильный сегмент, тогда как поставки процессоров для настольных компьютеров заметно снизились. 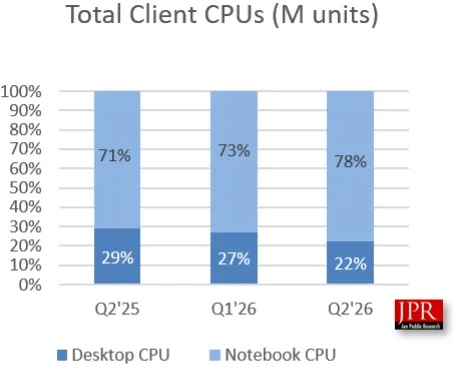
Источник изображения: Jon Peddie Research JPR не публикует абсолютные данные о количестве отгруженных дискретных графических процессоров во втором квартале. По оценке Tom’s Hardware, AMD, Intel и Nvidia совокупно продали около 20 млн дискретных GPU. Расчёт основан на показателях продаж, рыночных долях и динамике Nvidia. Результаты показывают, что спрос на ПК с дискретной графикой остаётся устойчивым, несмотря на рост цен на компоненты и замедление спроса на настольные компьютеры. Однако данные JPR по поставкам не позволяют определить, чем именно обусловлен рост — увеличением продаж видеокарт геймерам, повышением спроса на игровые ноутбуки или другими факторами. «Второй квартал обычно демонстрирует снижение по сравнению с предыдущим кварталом. В этом квартале продажи дискретных графических процессоров выросли на 12,2 %, несмотря на глобальный кризис памяти, который привёл к резкому росту цен на компоненты из-за сочетания факторов со стороны предложения, искусственных скачков спроса и особенностей локальных рынков», — прокомментировал Джон Педди (Jon Peddie), президент Jon Peddie Research. 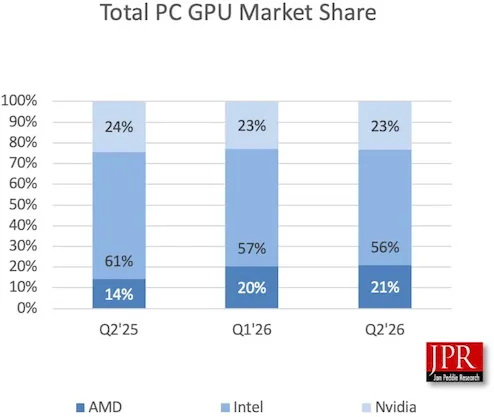
Источник изображения: Jon Peddie Research Jon Peddie Research ещё не опубликовала полный отчёт по рынку дискретных видеокарт для настольных ПК. Он ожидается в конце этого месяца и будет включать данные о долях AMD, Intel и Nvidia. Тем не менее можно с уверенностью предположить, что Nvidia сохранила лидерство. Что касается общего рынка графических процессоров для потребительских ПК, включая интегрированную графику, то Intel сохранила первое место с долей 56 %. На втором месте оказалась Nvidia с 23 %, а на третьем — AMD с 21 %. Годом ранее доля AMD составляла 14 %, то есть за год компания увеличила её сразу на семь процентных пунктов. Рост произошёл в том числе на фоне увеличения поставок потребительских процессоров AMD. Смартфоны массово дорожают из-за дефицита памяти — цены поднялись уже на 40 % моделей
04.09.2026 [07:46],
Алексей Разин
Специалисты Counterpoint Research подтверждают неприятную для потребителей тенденцию. С начала этого года мировые розничные цены на существующие модели смартфонов выросли на 15 %, а новинки будут на 25 % дороже прошлогодних предшественников, поскольку динамика цен на память просто не оставляет производителям иного выбора. 
Источник изображения: Unsplash, NSYS Group В отдельных случаях, как добавляет источник, повышение цен на смартфоны достигло 100 %, поскольку их производители вынуждены перекладывать растущие затраты на покупку памяти на плечи потребителей. Наиболее высокую динамику цены на смартфоны продемонстрировали в этом году на тех региональных рынках, которые в силу экономических причин характеризовались популярностью недорогих моделей. В частности, в Индии средние цены на смартфоны выросли на 21 %, в Азиатско-Тихоокеанском регионе на 19 %, а в странах Ближнего Востока и Африки на 18 %. Страны Латинской Америки выступили чуть хуже среднего показателя в глобальном выражении, продемонстрировав рост средних цен реализации смартфонов на 16 %. В меньшей степени были затронуты рынки, характеризующиеся концентрацией более дорогих моделей смартфонов и наличием субсидированных планов на покупку устройств со стороны операторов связи. В Китае средняя стоимость смартфона с начала года выросла на 10 %, в Европе на 7 %, а в США только на 5 %, причём более высокую стоимость демонстрировали главным образом новые модели смартфонов. 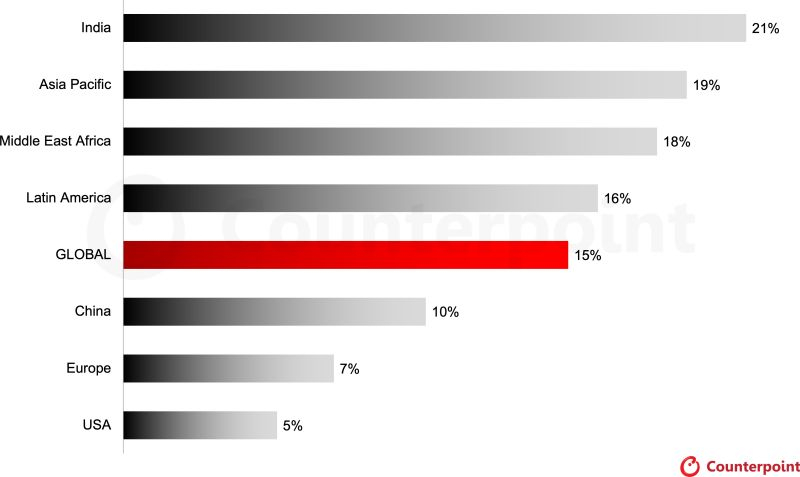
Источник изображения: Counterpoint Research Производители устройств вынуждены заниматься оптимизацией затрат, которая во многих случаях выражается в уменьшении объёмов памяти, упрощении блока камер и концентрации на моделях с поддержкой 4G вместо 5G. Потребители, в свою очередь, дольше пользуются имеющимися смартфонами, выбирают модели с меньшим объёмом памяти и чаще покупают бывшие в употреблении смартфоны. Кроме того, при этом чаще задействуются кредитные и прочие схемы финансирования, позволяющие снизить единовременную нагрузку на персональный бюджет. Говоря о тактике отдельных компаний, эксперты выделяют Apple, в структуре выручки которой iPhone по-прежнему занимает более половины. В большинстве регионов компания сохраняет цены на свои смартфоны на прежнем уровне, хотя стоимость микросхем памяти с четвёртого квартала прошлого года выросла в четыре раза, и это неизбежно снижает прибыль производителя смартфонов. Впрочем, грядущее семейство iPhone 18 наверняка стартует на более высоких ценовых позициях по сравнению с предшествующим. Android всё ещё контролирует три четверти мирового рынка смартфонов, но iOS и HarmonyOS наступают
29.08.2026 [12:45],
Павел Котов
Android продолжает доминировать на мировом рынке смартфонов, однако во II квартале 2026 года её позиции несколько ослабли: доля мобильной ОС Google снизилась с 79 до 75 % год к году. Одновременно Apple установила рекорд для этого времени года — на iPhone пришлось 20 % мировых продаж смартфонов.  Аналитики Counterpoint Research опубликовали данные о распределении продаж смартфонов между мобильными операционными системами. Во II квартале 2026 года Android сохранила безоговорочное лидерство с долей 75 %. На втором месте находится iOS с 20 %, а оставшиеся 5 % рынка пришлись на Huawei HarmonyOS. Годом ранее показатели составляли соответственно 79, 17 и 4 %. 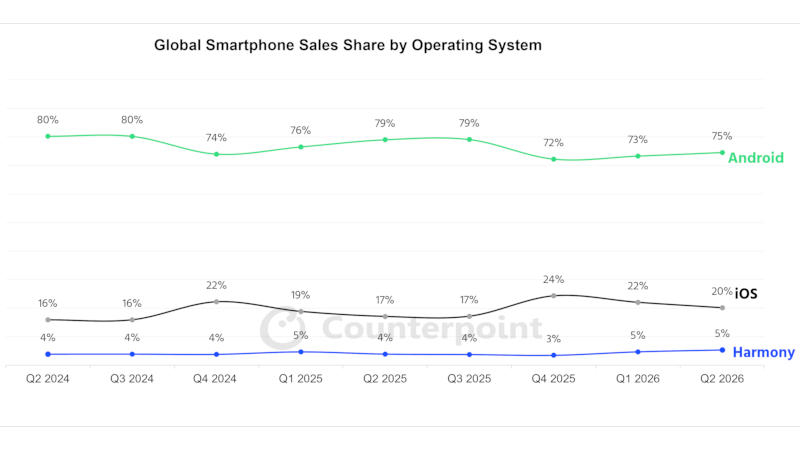
Источник изображения: counterpointresearch.com Снижение доли Android происходило на фоне общего спада рынка: мировые продажи смартфонов во II квартале сократились на 11 % год к году после снижения на 4 % в первой четверти. Особенно сильно пострадали начальный и средний ценовые сегменты на развивающихся рынках. Из-за дефицита оперативной памяти и роста стоимости компонентов китайские производители Android-смартфонов стали сокращать присутствие в нижнем ценовом сегменте и переключать внимание на более дорогие устройства. В то же время Samsung Galaxy S26 продавались лучше предшественников, что несколько смягчило снижение доли Android. Apple, напротив, увеличила долю с 17 до 20 %, установив рекорд для второго квартала. Этому способствовали устойчивый спрос на семейство iPhone 17 и выход более доступного iPhone 17E. Рост цен на устройства конкурентов сделал предложения Apple привлекательнее, а программы trade-in и покупки в рассрочку дополнительно стимулировали обновление смартфонов. Заметно укрепилась и HarmonyOS: её мировая доля выросла с 4 до 5 %, а в Китае — с 17 до 24 %. По данным Counterpoint Research, Huawei оказалась лучше многих конкурентов защищена от роста стоимости компонентов благодаря более широкому использованию продукции местных поставщиков. Значительный вклад в продажи внёс Huawei Enjoy 90 Pro Max, одновременно сохранялся спрос на более старые модели компании. 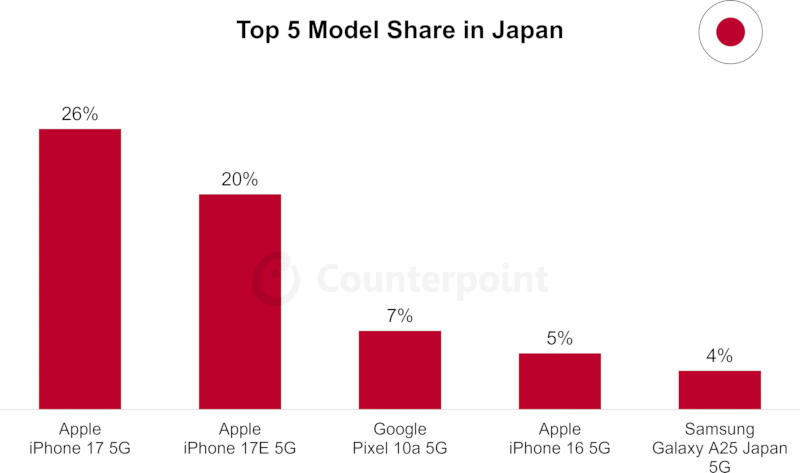
Источник изображения: counterpointresearch.com Counterpoint также показала пятёрки самых продаваемых смартфонов в восьми странах по итогам II квартала 2026 года. Apple оказалась лидером в шести из них: США, Китае, Германии, Великобритании, Франции и Японии. В Индии первое место занял OPPO A6X, а в Южной Корее безоговорочно доминировала Samsung — Galaxy S26 Ultra и Galaxy S26 получили соответственно 28 и 19 % рынка. Особенно любопытно выглядит японский рынок. Это единственная из восьми исследованных стран, где в первую пятёрку попал смартфон Google: Pixel 10a занял третье место с долей 7 %. Впрочем, до Apple ему далеко — на iPhone 17 и iPhone 17E пришлось соответственно 26 и 20 % японских продаж смартфонов. Выручка контрактных производителей чипов во втором квартале подскочила на 29 %
29.08.2026 [07:46],
Алексей Разин
На рынке полупроводниковых компонентов ряд компаний уже давно обрели специализацию, которая позволяет им производить их по заказу сторонних разработчиков. Поскольку в свете бума ИИ клиентов у них становится всё больше, а спрос на чипы в целом растёт, нет ничего удивительного в повышении выручки этих участников рынка на 29 % по итогам второго квартала 2026 года. 
Источник изображения: Samsung Electronics Данную статистику приводит Counterpoint Research без указания конкретных сумм выручки. Лидером на рынке услуг по контрактному производству чипов остаётся тайваньская TSMC, которая за предыдущие 12 месяцев нарастила свою долю на нём с 71 до 73 %. Южнокорейская Samsung, которая к тому же выпускает чипы и для собственных нужд, уже на протяжении четырёх кварталов довольствуется долей в 7 %, хотя ещё во втором квартале прошлого года занимала 8 %, а за квартал до этого — все 9 %. Поскольку TSMC основное укрепление своих позиций обеспечила наращиванием объёмов выпуска передовых 3-нм и 2-нм чипов, Samsung пытается следовать её примеру. Впрочем, в прошлом полугодии последняя сильнее наращивала свою выручку благодаря увеличению объёмов поставок 5-нм и 4-нм продукции, а также повышению цен на свои услуги. Китайская SMIC на протяжении предыдущих 12 месяцев удерживала 5 % мирового рынка услуг по контрактному производству чипов и занимала на нём третье место, хотя сама по себе во втором квартале получила рекордную выручку и демонстрировала хорошую динамику финансовых показателей. Выгоду компании принесли и зарубежные заказы, так что она обслуживает не только внутренний рынок КНР. 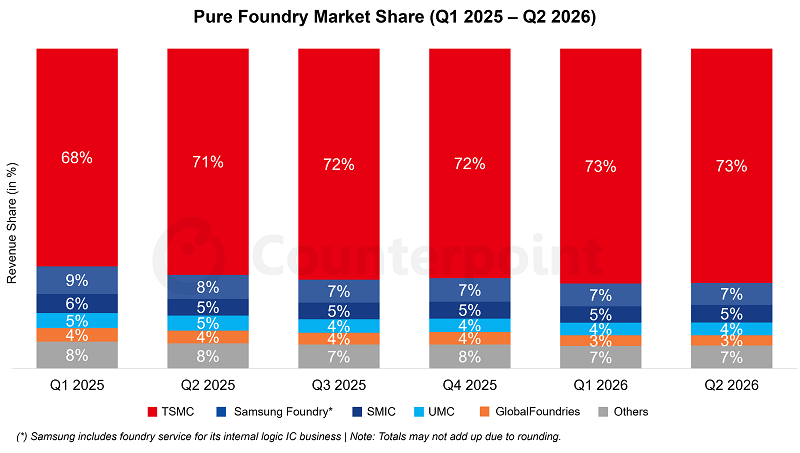
Источник изображения: Counterpoint Research Тайваньская UMC хоть и сохраняет статус второго по величине контрактного производителя чипов на соответствующем острове, не только сильно отстаёт от TSMC, но в мировом зачёте уступает и китайской SMIC, занимая лишь 4 % рынка в показателях выручки. Кстати, ещё год назад она шла на равных со SMIC, но теперь уступает ей. Замыкает пятёрку крупнейших контрактных производителей американская GlobalFoundries, подпитываемая деньгами арабских инвесторов. Её позиции за год ослабли с 4 до 3 %. В общей сложности, пять крупнейших игроков рынка контролируют 93 % выручки, а на долю прочих приходятся оставшиеся 7 %, причём консолидация продолжается, ибо во втором квартале прошлого года они делили между собой 8 % мировой выручки в этой сфере. Базовый iPhone 17 стал самым продаваемым смартфоном в мире во втором квартале 2026 года
26.08.2026 [21:24],
Павел Котов
Базовый Apple iPhone 17 по итогам II квартала 2026 года стал самым продаваемым смартфоном в мире — на его долю пришлись 6 % рынка, подсчитали аналитики Counterpoint Research. Apple и Samsung заняли по пять мест в мировой десятке — на их совокупную долю пришлись 26 % от общего объёма продаж смартфонов в мире, и это на 2 % больше, чем годом ранее.  Вклад десятки оставался высоким, несмотря на общее снижение рынка на 11 % и переориентацию брендов на премиальные и ключевые массовые смартфоны в условиях глобального дефицита оперативной памяти. Вопреки общему снижению рынка продажи Apple выросли на 5 % год к году — они пошли вверх в Индии, Японии и странах Ближнего Востока и Африки; а в Южной Корее почти удвоились благодаря серии iPhone 17. Базовая модель iPhone 17 стала самой продаваемой в мире за счёт сокращения разрыва с моделями Pro. Высокий спрос на премиальные модели выступил стимулом и для высоких продаж iPhone 17 Pro и Pro Max — дополнительными стимулами стали программы обмена, рекламные акции с доступные варианты финансирования. Рост цен на смартфоны подтолкнул потребителей к верхним сегментам, ещё больше укрепив позиции Apple, говорят аналитики Counterpoint. Ещё одним положительным фактором стал iPhone 17e — он получил MagSafe и увеличил объёмы памяти при той же цене, что и год назад; в США и Японии это самая популярная модель. 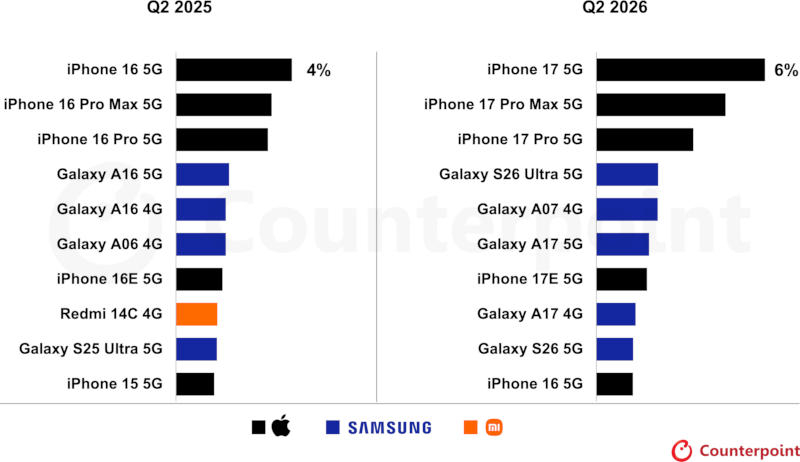
Источник изображения: counterpointresearch.com Самым продаваемым Android-смартфоном стал Samsung Galaxy S26 Ultra. Серия Galaxy S26 вышла позже прошлогодней S25, поэтому значительная часть продаж пришлась на II квартал. Galaxy S26 Ultra превзошла предшественника и составила более половины продаж серии. Потребителям пришлись по вкусу функции искусственного интеллекта и защиты конфиденциальных данных на экране. Samsung стала больше внимания уделять флагманским смартфонам, активизировала рекламные акции и распределила ресурсы, чтобы смягчить снижение доходов на фоне роста затрат. Популярными оставались и бюджетные Samsung Galaxy A — все представители этой серии в десятки предлагают шесть и более лет поддержки ПО. В прошлом квартале рынок CPU сократился на 1,1 % в клиентском сегменте и вырос на 22 % в серверном
23.08.2026 [08:23],
Алексей Разин
Историческая специализация Jon Peddie Research — это анализ рынка графических процессоров, но эксперты не обделяют своим вниманием и рынок центральных процессоров. Во втором квартале текущего года, по их данным, объёмы поставок клиентских процессоров сократились на 1,1 %, а в серверном сегменте выросли на 22 %. 
Источник изображения: Intel По крайней мере, такой была динамика в годовом сравнении. Последовательно рынок центральных процессоров вырос на 9,4 % в клиентском сегменте, а в серверном он подрос на 8 %. Структура клиентского сегмента при этом подтверждает долгосрочную тенденцию перехода на ноутбуки, поскольку на долю мобильных процессоров пришлось 78 % поставок, а настольные довольствовались лишь 22 %. Для сравнения, год назад последние занимали 29 % клиентского рынка, а доля мобильных не превышала 71 %. 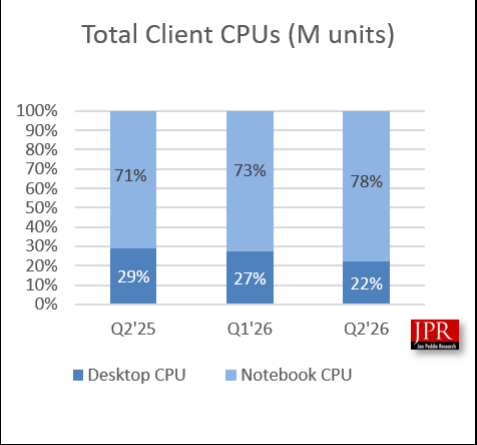
Источник изображения: Jon Peddie Research Последовательный рост поставок клиентских процессоров, как отмечают эксперты Jon Peddie Research, превысил сезонную норму. Более того, второй квартал обычно вообще не демонстрирует положительной динамики в поставках CPU, поскольку в это время года участники рынка традиционно избавляются от запасов продукции, возникших предыдущей осенью. В случае с серверным сегментом положительную динамику обеспечил сохраняющийся бум ИИ, который поддержал как Intel, так и AMD. Первая смогла за год нарастить свою долю с 27 до 33,4 %, во многом благодаря успеху процессоров, выпускаемых по новейшей технологии Intel 18A. Соответственно, доля AMD на рынке серверных x86-процессоров сократилась с 73 до 67 %, но фактически компания во втором квартале нарастила как объёмы поставок, так и выручку. 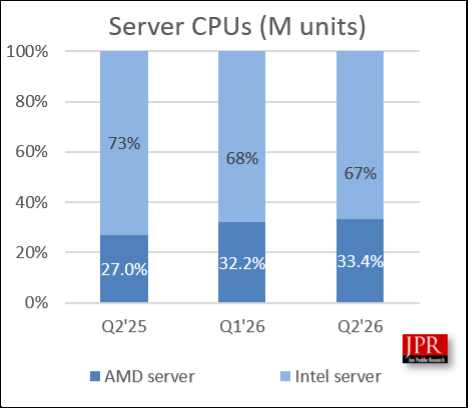
Источник изображения: Jon Peddie Research Как отмечают авторы исследования, в случае с Intel клиентам пришлось восполнять запасы из-за наблюдавшегося в первом квартале дефицита, поэтому поставки выросли сильнее, чем обычно. Просадка поставок клиентских процессоров объясняется ростом цен на память. Наиболее прозорливые любители компьютерных игр успели обновить свои системы и приобрести SSD ещё в четвёртом квартале прошлого года. Поставки процессоров Intel Panther Lake способствовали росту средней цены реализации и увеличению выручки компании в клиентском сегменте. Серверный рынок характеризуется сохранением дефицита процессоров, по мнению источника. Треть веб-страниц, появившихся с 2022 года, написана с участием ИИ
21.08.2026 [10:36],
Павел Котов
Более трети веб-страниц, которые были опубликованы после выхода OpenAI ChatGPT, имеют признаки того, что они были написаны с участием искусственного интеллекта, гласят результаты исследования Pew Research. 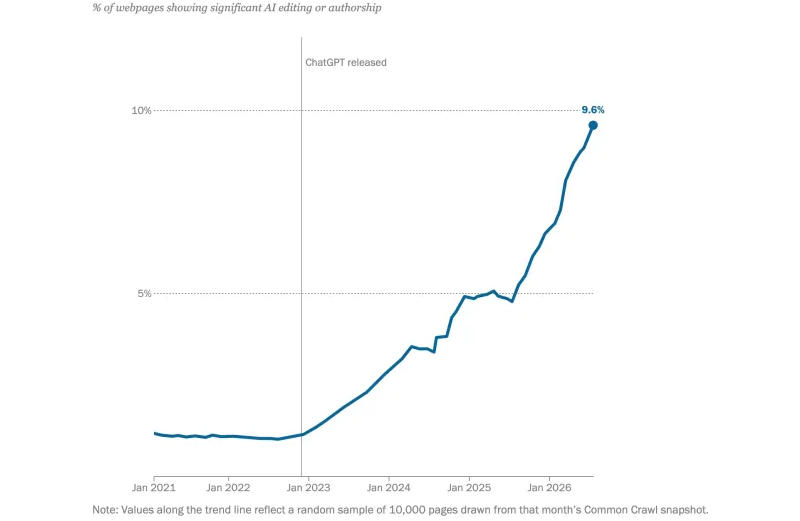
Источник изображений: pewresearch.org Ранее Cloudflare сообщил, что веб-трафик от ботов превысил объёмы трафика, генерируемого людьми — это произошло раньше, чем ожидали в компании. Исследование Pew Research касается не того, кто или что просматривает веб-страницы, а того, какой материал на этих страницах представлен. И, очевидно, боты теперь часто читают материалы, написанные другими ботами. При проведении анализа Pew Research использовала веб-архив Common Crawl, из которого получила почти полмиллиона опубликованных за последние пять лет веб-страниц, начиная с момента за пару лет до выхода ChatGPT в ноябре 2022 года. Далее технология Open Pangram помогла понять, какое число из них, с большой вероятностью, были написаны или подверглись существенному редактированию с помощью ИИ. 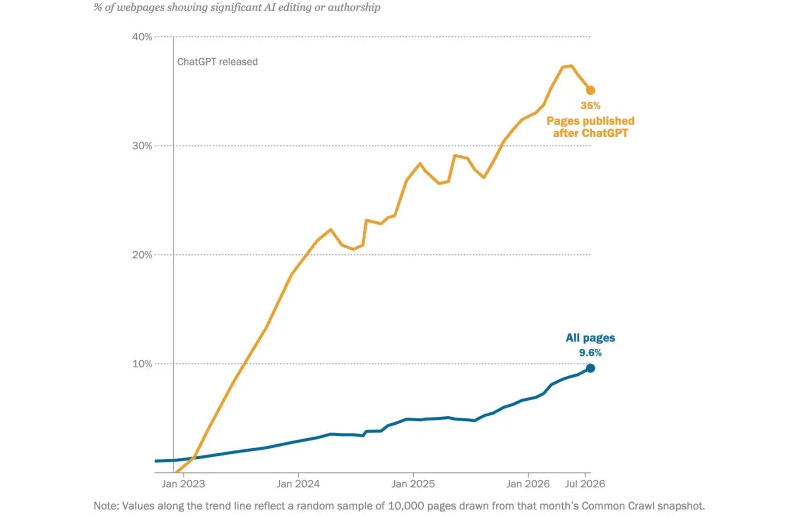 В случайной выборке из 10 тыс. веб-страниц, сохранённых в июле 2026 года, около 10 % показали «значительные признаки авторства ИИ». Но в такой случайной выборке неизбежно присутствуют старые веб-страницы, созданные до появления средств написания текстов с помощью ИИ. Поэтому в Pew Research отфильтровали старые и оставили лишь те, что были опубликованы после выхода ChatGPT — признаки авторства ИИ в обновлённой выборке были обнаружены у более чем трети страниц (35 %). Сайты в доменной зоне .com демонстрируют признаки авторства ИИ примерно в десять раз чаще, чем ресурсы в зонах .edu или .gov — у них этот показатель составляет около 1 %; на доменах в зоне .org ИИ отметился в 4,6 % случаев. Результаты исследования, возможно, не идеальны. Open Pangram, как и другие аналогичные средства, может показывать ложноположительные результаты и указывать на признаки авторства ИИ, даже когда тексты добросовестно писались людьми. Но в крупной выборке статистика представляется в целом верной. К 2032 году рынок носимых устройств перевалит за $1 триллион
20.08.2026 [17:50],
Павел Котов
Совокупный доход от потребительских носимых устройств к 2032 году превысит $1 трлн, причём лидирующие позиции займут умные часы и беспроводные наушники, подсчитали аналитики Counterpoint Research. 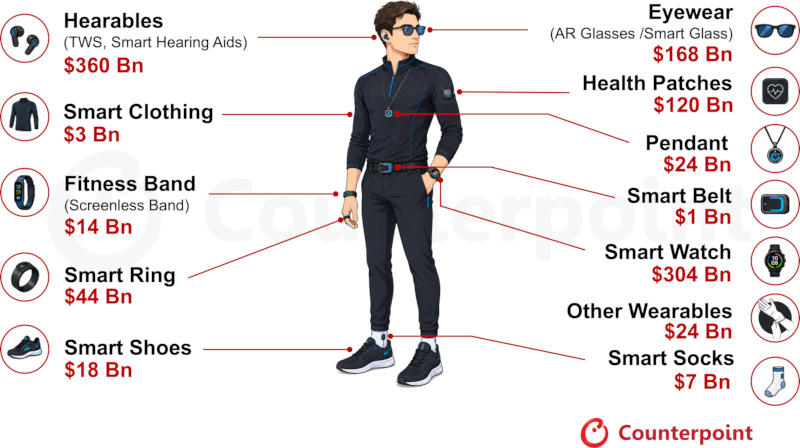
Источник изображения: counterpointresearch.com На наушники, гласит прогноз Counterpoint Research, придётся совокупная выручка в $360 млрд, вторыми станут умные часы с объёмом рынка $304 млрд, а третьими — умные очки со $168 млрд. Масштабы направлений умных часов и наушников поддерживаются высокой базой имеющихся устройств, спросом на замену, повседневным использованием в сфере здравоохранения, связи и развлечений, а также тесной интеграцией с экосистемами смартфонов. Росту средних цен на умные часы будут способствовать качественное оборудование, передовые датчики здоровья и встроенный ИИ — категория разрастётся до платформы профилактической медицины и персональных вычислений; а вот TWS-наушники будут дорожать не так активно — рост цен здесь будут сдерживать стандартный набор функций и ценовая конкуренция. В числе других категорий умных носимых устройств упоминаются патчи здоровья с рынком $120 млрд, умные кольца ($44 млрд), умные кулоны ($24 млрд), умная обувь ($18 млрд), фитнес-браслеты ($14 млрд); на умные носки, умную одежду и умные пояса придутся до $10 млрд в каждой категории. Выручка от продаж потребительских носимых устройств растёт вдвое быстрее, чем объёмы поставок, и рынок постепенно смещается от фитнес-трекеров к профилактической медицине, «где устройство выявляет проблему до того, как её заметит потребитель», отмечают в Counterpoint Research. Дешёвые смартфоны вымирают из-за дефицита памяти — продажи устройств дешевле $100 в США рухнули на 64 %
14.08.2026 [16:12],
Павел Котов
Сложная геополитическая обстановка в мире и глобальный дефицит электронных комплектующих оказали заметное влияние на рынок смартфонов. Продажи смартфонов по цене ниже $100 в США рухнули на 64 % в годовом исчислении, подсчитали аналитики Counterpoint Research.  Общие продажи смартфонов в США по итогам II квартала показали снижение на 5 % год к году. Продажи устройств популярных в Америке марок Apple, Google, Motorola и Samsung за минувший квартал сократились на 4 % по сравнению с аналогичным периодом прошлого года. Сильнее всех пострадал от кризиса ультрабюджетный сегмент смартфонов по цене менее $100, продажи которых снизились сразу на 64 %. В Counterpoint это объяснили тем, что некоторые производители либо повысили цены, либо вообще ушли из этого сегмента. Доступные устройства, которые американские операторы продают с тарифами предоплаченной связи, стали терять свои позиции — операторы повышают цены, и разрыв в стоимости по сравнению с продукцией Samsung и Motorola сокращается. Бюджетные устройства этих двух брендов, которые продаются с тарифами предоплаченной связи, показали рост доли на рынке, хотя весь сегмент во II квартале просел на 11 %. 
Источник изображения: counterpointresearch.com Операторы стали чаще предлагать модели нижнего и среднего ценового сегментов Samsung Galaxy A и Motorola Moto G. Зато рыночная доля устройств в сегменте $200–$300 за отчётный период утроилась год к году. Это во многом связано с повышением цен на устройства среднего ценового сегмента Motorola, которые сюда переместились. На наступивший квартал аналитики Counterpoint прогнозируют рост средней цены продажи (ASP) новых смартфонов. Эта тенденция уже начала проявляться: смартфоны новой серии Google Pixel 11 во всех вариантах подорожали на $100 по сравнению с прошлым годом; Samsung повысила цены на новые Galaxy Z Fold8 Ultra; того же ждут и от Apple, которая в сентябре, вероятно, представит серию iPhone 18. |
|
✴ Входит в перечень общественных объединений и религиозных организаций, в отношении которых судом принято вступившее в законную силу решение о ликвидации или запрете деятельности по основаниям, предусмотренным Федеральным законом от 25.07.2002 № 114-ФЗ «О противодействии экстремистской деятельности»; |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018







