


Опрос
|
реклама
Быстрый переход
ИИ-бум топит ПК-бизнес Intel — акции рухнули на 23 % вопреки рекордным продажам серверных CPU
30.10.2026 [09:16],
Алексей Разин
ИИ-бум приносит Intel рекордную выручку от серверных процессоров, но оборачивается проблемами для рынка обычных ПК. Продажи компьютеров в этом году могут рухнуть на 12 %, а в 2027-м упасть ещё на 10 % — и дефицит памяти только усугубит ситуацию. В то же время серверное направление Intel выросло на рекордные 78 % за квартал, а компания рассчитывает, что за пять лет мировой рынок серверных процессоров увеличится в пять раз — до $200 млрд. 
Источник изображений: Intel Квартальная отчётность Intel, опубликованная сегодня, содержала немало поводов для оптимизма инвесторов, поскольку бум ИИ серьёзным образом увеличил её выручку в сегменте серверных компонентов: она выросла на рекордные за предыдущие 15 лет 78 % до $7,3 млрд. Клиентское направление по-прежнему обеспечивает основную часть выручки Intel, но на нём она снизилась на 5,1 % год к году до $8,1 млрд. Кроме того, финансовый директор Дэвид Зинснер (David Zinsner) заявил, что замедление рынка ПК продлится как минимум на протяжении первой половины следующего года. Уже одного этого заявления оказалось достаточно, чтобы обвалить курс акций Intel на 23 % после закрытия основной торговой сессии в США. Общая выручка Intel в размере $16,51 млрд, которая выросла на 21 % в годовом сравнении, слегка превысила ожидания аналитиков и уложилась в собственный прогноз компании. Тем не менее, от клиентского бизнеса Intel они ожидали более высоких результатов в третьем квартале. Кроме того, в текущем квартале Intel рассчитывает выручить от $15 до $16 млрд, тогда как опрошенные LSEG аналитики ориентировались на более высокую сумму в районе $17,1 млрд. Чистая прибыль Intel в третьем квартале, в зависимости от методики расчёта, составила $3,3 млрд или $2,8 млрд. По версии GAAP она в годовом сравнении упала на 18 % до $3,3 млрд, а по Non-GAAP выросла на 169 % до $2,8 млрд. 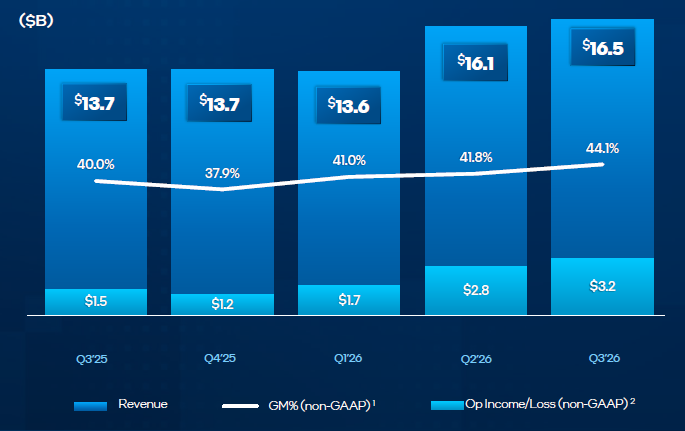 Прогнозы сторонних экспертов по поводу дальнейшей динамики рынка ПК не оставляют особых возможностей для оптимизма. Во втором квартале текущего года, по данным Counterpoint Research, объёмы поставок ПК сократились в годовом сравнении на 4 %. В третьем квартале, по данным того же источника, падение усилилось до 21 %. Высокие цены на память, как предупредила Intel, приведут к снижению нормы прибыли компании до 38 % в текущем квартале, что также ниже ожиданий, но на 0,1 процентного пункта выше прошлогоднего уровня. Тот же Дэвид Зинснер, однако, успел отметить, что 2027 год может стать периодом роста с точки зрения спроса на ИИ-чипы. Коррекция в сегменте ПК ускорилась в последние два месяца, поскольку клиенты Intel стали переоценивать имеющиеся у них запасы компонентов с учётом снижения спроса. При этом спрос на процессоры Wildcat Lake превышает предложение, как отмечается в материалах Intel. Подробности о выпускаемых по технологии Intel 18A-P клиентских процессорах Nova Lake будут раскрыты на CES в январе 2027 года, и пока подготовка к их анонсу идёт с опережением графика. моделей ПК на их основе в момент начала продаж вдвое превысит показатели Panther Lake. 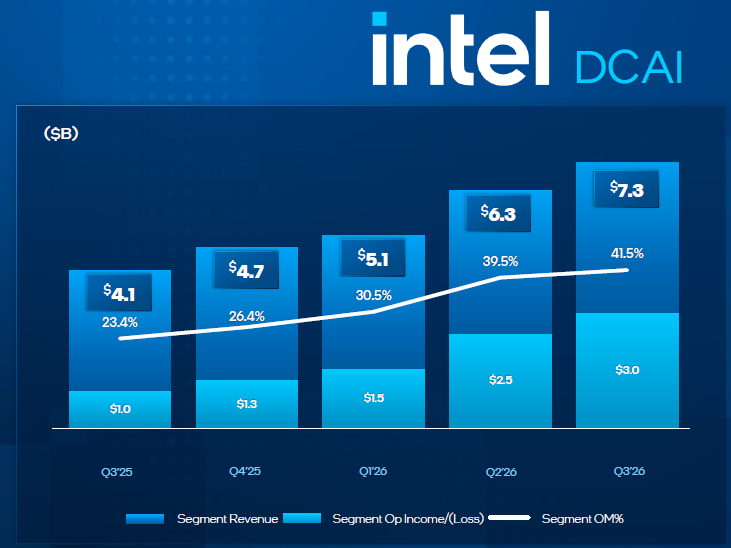 Продуктовое направление в целом, которое не охватывает услуги Intel по контрактному выпуску чипов, в общей сложности обеспечило рост своей выручки на 22 % до $15,4 млрд в годовом сравнении, но основная заслуга в этом принадлежит серверным решениям, которые свою выручку нарастили на рекордные 78 % до $7,3 млрд. Выручка подразделения Intel Foundry, отвечающего за производство чипов, выросла на 58 % в годовом сравнении, до $6,7 млрд. Однако основную часть этой суммы обеспечили внутренние заказы других подразделений Intel. Выручка от внешних заказчиков составила $411 млн, увеличившись на $118 млн относительно предыдущего квартала. Все прочие продукты, с учётом отделения Altera в сентябре 2025 года, обеспечили не более $700 млн выручки, и она по итогам третьего квартала сократилась на 30 %. Прогноз Intel на текущий квартал учитывает влияние октябрьского инцидента на предприятия в Израиле, где в результате взрыва погибли два сотрудника и был серьёзно ранен третий. Зинснер признался, что происшествие обойдётся компании в $600 млн потерянной выручки на протяжении двух ближайших кварталов. Данный случай вынудил Intel на две недели остановить производство чипов в Израиле, и это повлияет на поставки 10-нм серверной продукции в четвёртом квартале. Перезапустить работу завода в Израиле компания намерена в ближайшие дни. Кроме того, серверный бизнес Intel страдал от дефицита материалов и компонентов, который мешал увеличивать объёмы выпуска продукции до желаемых уровней. «Несмотря на краткосрочные проблемы, влияющие на отрасль ПК в широком смысле, мы продолжаем наблюдать высокий спрос на процессоры, а также, в более широком понимании — на все наши вычислительные платформы в долгосрочной перспективе», — отметил генеральный директор Intel Лип-Бу Тан (Lip-Bu Tan). В 2027 году, тем не менее, как он признался, от высоких цен на память будет страдать весь рынок. Кроме того, ситуация с доступность памяти в следующем году не улучшится, по мнению финансового директора компании. 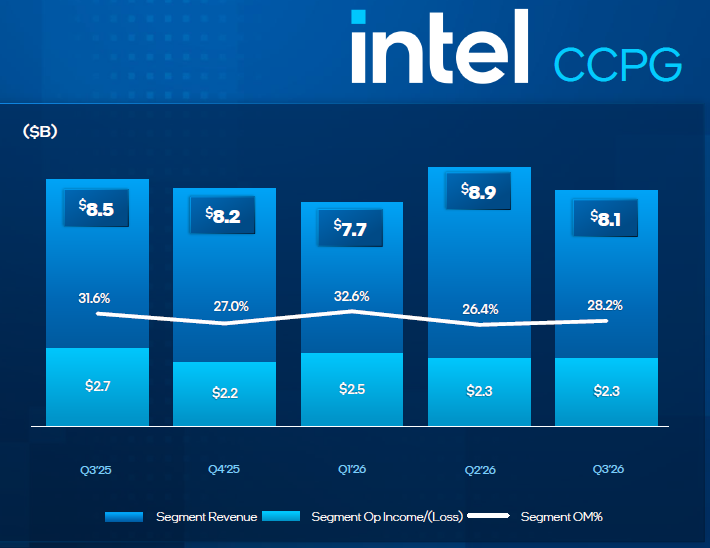 Если в текущем году ёмкость рынка ПК должна сократиться на 12 %, то в следующем падение ограничится 10 %, по мнению руководства Intel, причём в первой половине 2027 года оно будет выражено сильнее. При этом в текущем полугодии падение превысит 20 % в натуральном выражении. Выручка Intel в сегменте ПК в текущем квартале последовательно сократится более чем на 20 %. Компания надеется, что ей удастся привлечь заказы от прочих разработчиков чипов, наладив их выпуск на своих предприятиях. Как заявил Лип-Бу Тан в конце своего выступления, в последующие пять лет ёмкость рынка серверных процессоров вырастет в пять раз с нынешних $40 млрд до $200 млрд. Зинснер добавил, что серверный сегмент будет страдать от недостатка предложения компонентов на протяжении всего 2027 года и как минимум части 2028 года. В натуральном выражении поставки серверных процессоров всех марок в текущем году вырастут более чем на 30 %, и в следующем году такие темпы роста сохранятся. Прирост оказался бы выше, если бы подкреплялся адекватными объёмам производства. В текущем квартале выручка Intel на серверном направлении последовательно вырастет на 14–16 %. 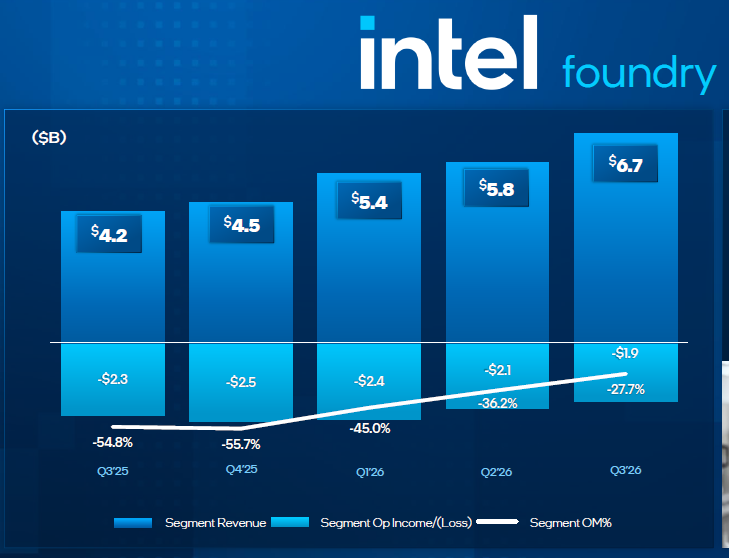 С точки зрения динамики развития контрактного бизнеса третий квартал был для Intel не самым плохим. Выручка Intel Foundry выросла на 58 % до $6,7 млрд, хотя подразделение и понесло операционные убытки в размере $1,9 млрд. При этом они сократились по сравнению с прошлогодними $2,3 млрд, а отрицательная операционная маржа уменьшилась с 54,8 до 27,7 %, практически вдвое. Заказы сторонних разработчиков принесли Intel только $411 млн, хотя и эта сумма выросла относительно второго квартала на $118 млрд. В презентации Intel отмечается, что уровень выхода годной продукции улучшился, продолжительность производственного цикла сократилась, что повлияло на снижение себестоимости. Компания ускоряет расширение всех своих производственных площадок, включая комплекс в Огайо, хотя последний пока только строится. В октябре, как отмечается в материалах Intel, компания выпустила инструментарий для разработчиков PDK версии 0.9, который позволит её клиентам приступить к проектированию чипов с учётом технологических норм 14A. Кто будет первыми клиентами на этом направлении, Intel не уточняет, но собирается назвать имена двух заказчиков в ближайшие два квартала. Лип-Бу Тан заявил, что в освоении техпроцесса 14A компания делает «огромные успехи». Уровень выхода годных чипов по более зрелой технологии Intel 18A в течение третьего квартала поднялся на двузначную величину в процентах. В клиентском сегменте выручка от реализации процессоров, выпускаемых по технологии 18A, выросла по сравнению с первым кварталом текущего года с 5 % до почти трети, как отметил Зинснер. При этом затраты на выпуск чипов по технологии Intel 18A на этом же интервале опустились почти на 40 %. Процессоры Diamond Rapids, которые выпускаются по технологии Intel 18A-P, сейчас поставляются в виде образцов, а в следующем году перейдут в стадию массового производства. В сфере наращивания объёмов выпуска чипов по технологии Intel 3 компания упирается в дефицит органических подложек для упаковки EMIB. Собственные процессоры, выпускаемые по технологии Intel 18A-P, компания намеревается запустить ближе к концу текущего года, она же будет привлекательна и для внешних разработчиков, по мнению руководства. Опытное производство чипов по технологии Intel 14A планируется начать в следующем году. Во второй половине 2027 года Intel рассчитывает расширить производственные мощности в Орегоне, чтобы увеличить выпуск чипов по уже освоенному техпроцессу Intel 3 Затраты на строительство новых предприятий и оборудование в прошлом квартале ограничились $4 млрд, но в этом году в целом превысят $20 млрд, но в следующем должны существенно увеличиться. Это необходимо для более полного удовлетворения спроса, как можно понять из слов финансового директора компании — по крайней мере, на направлении продуктов для ЦОД. В следующем году из-за этого Intel вряд ли удастся сгенерировать положительный свободный денежный поток, как отметил Зинснер, именно поэтому в августе она привлекла более $20 млрд. В текущем году Intel увеличила расходы на закупку оборудования для выпуска чипов почти на 40 %. Худший третий квартал за 13 лет: мировые поставки смартфонов рухнули на 20 %
30.10.2026 [00:22],
Сергей Сурабекянц
По данным аналитической компании Omdia, в третьем квартале 2026 года мировые поставки смартфонов снизились на 20 % в годовом исчислении — до 254,7 млн единиц. Это самый низкий показатель для третьего квартала, начиная с 2013 года. Рост цен негативно сказывается на спросе, особенно на развивающихся рынках. Дистрибьюторы осторожничают в преддверии праздников: увеличение стоимости требует больше оборотных средств, что вынуждает ограничивать объёмы закупок. 
Источник изображения: unsplash.com Крупные производители смартфонов массового сегмента все чаще отдают приоритет наиболее прибыльным рынкам и ключевым линейкам продукции из-за дефицита комплектующих. Чтобы сохранить конкурентоспособность, компании корректируют конфигурации оперативной и встроенной памяти, сокращают количество товарных позиций и частично берут на себя дополнительные расходы, одновременно расширяя ассортимент более дорогих моделей для поддержания рентабельности. 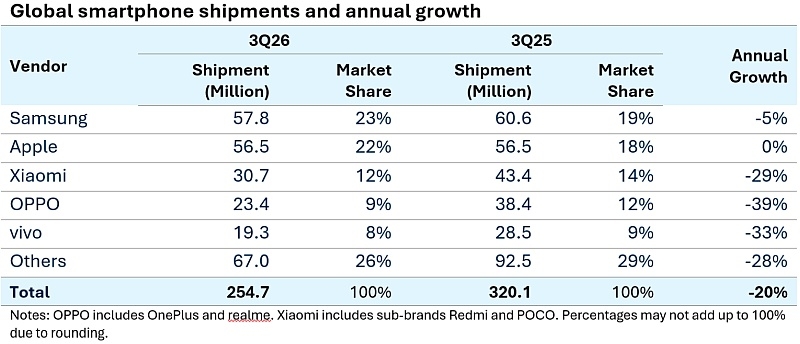
Источник изображений: Omdia Развивающиеся рынки, которые прежде были основным драйвером роста мировых объёмов продаж смартфонов, сейчас испытывают наибольшее давление из-за роста цен. В Африке зафиксировано наиболее резкое падение — на 39 % в годовом исчислении. Рост издержек заставил производителей сместить фокус с агрессивного расширения и борьбы за долю рынка на защиту маржи и выборочные поставки — даже при наличии спроса. В Азиатско-Тихоокеанском регионе (за исключением Китая), на Ближнем Востоке и в Латинской Америке объёмы сократились более чем на 20 %. Обесценивание валют, инфляция и рост стоимости жизни привели к снижению покупательной способности: потребители стали откладывать покупку новых устройств или переходить на восстановленные смартфоны, а на рынках с более низким уровнем доходов — выбирать обычные кнопочные телефоны. 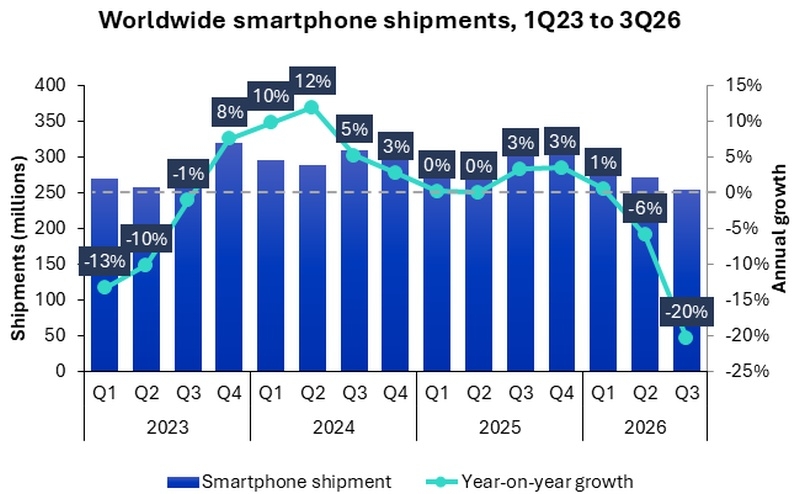 В то же время рынок Северной Америки продемонстрировал относительную устойчивость благодаря высокой доле премиальных устройств, а также развитым программам операторского финансирования, системе трейд-ин и программам обновления техники. 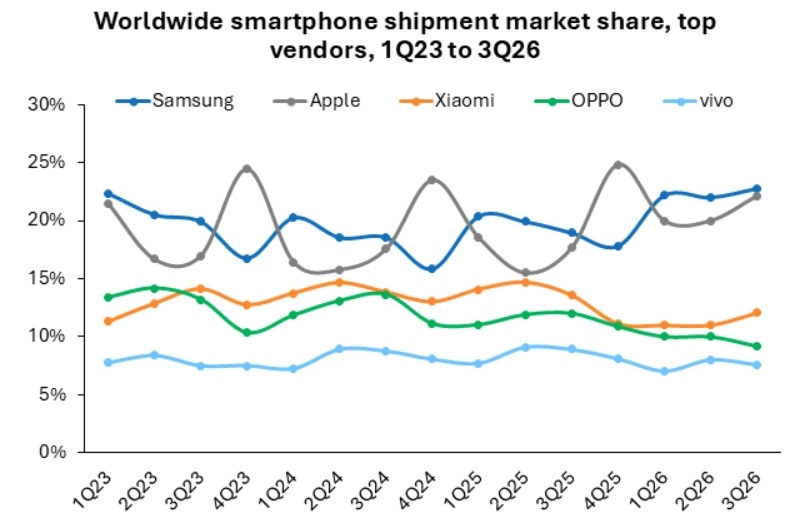 Статус крупнейшего в мире поставщика смартфонов сохранила Samsung, отгрузив в третьем квартале 57,8 млн устройств — на 5 % меньше, чем годом ранее. Конкурентоспособность бренда поддерживалась за счёт смартфонов серии Galaxy A начального и среднего ценовых сегментов. Это позволило Samsung удержать объёмы поставок и сохранить лидерство на мировом рынке. Запуск серии Galaxy Z8 с программой обмена старых устройств на новые укрепил позиции компании в премиальном сегменте. 
Источник изображения: Samsung Компания Apple в третьем квартале поставила 56,5 млн iPhone — на уровне прошлого года, несмотря на общемировой спад рынка. Устойчивый спрос в Китае и Северной Америке компенсировал снижение продаж на ключевых развивающихся рынках. Этому способствовал стабильный интерес к iPhone 17, а также заблаговременное формирование запасов в каналах продаж в ожидании роста цен. В сентябре Apple представила iPhone 18 Pro, iPhone 18 Pro Max и свою первую складную модель — iPhone Duo, при этом выпуск базовой версии iPhone 18 был отложен до 2027 года. Такая стратегия позволила продлить жизненный цикл iPhone 17 и сосредоточить спрос на новых премиальных устройствах в преддверии праздничного сезона. 
Источник изображений: Apple Xiaomi в третьем квартале сохранила за собой третье место с показателем 30,7 млн поставленных устройств, что на 29 % меньше, чем за аналогичный период прошлого года (в Китае поставки сократились на 20 %, в Индии — на 28 %). На фоне роста стоимости компонентов Xiaomi корректировала цены, отдавая приоритет сохранению маржинальности, что привело к падению продаж на развивающихся рынках, где потребители особенно чувствительны к цене. Модели Redmi A7 Pro и Redmi 17 стимулировали продажи, но этого оказалось недостаточно, чтобы компенсировать общий спад. 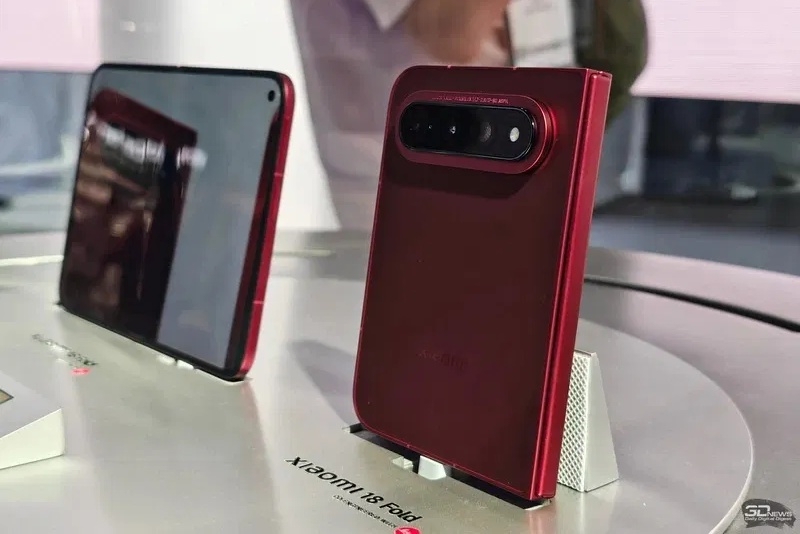 Компания Oppo (включая бренды Realme и OnePlus) по итогам третьего квартала заняла четвёртое место с показателем 23,4 млн отгруженных устройств, что на 39 % меньше, чем за аналогичный период прошлого года. 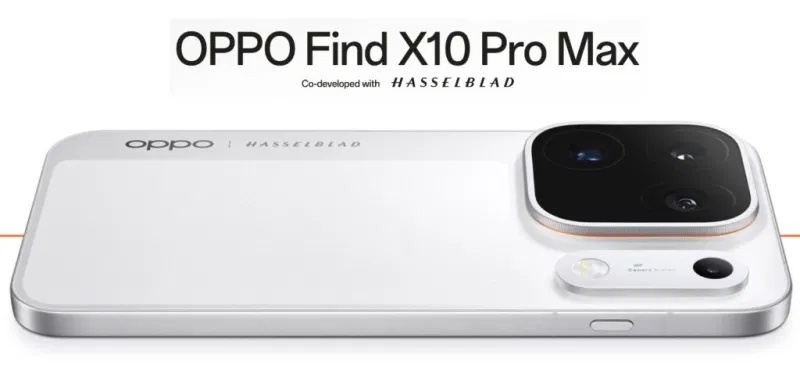
Источник изображения: Oppo Компания Vivo оказалась на пятом месте с результатом 19,3 млн устройств — снижение на 33 % в годовом исчислении. Оба производителя продолжили повышать цены на своих ключевых рынках в ответ на рост стоимости комплектующих, что усложнило планирование товарных запасов в каналах сбыта. 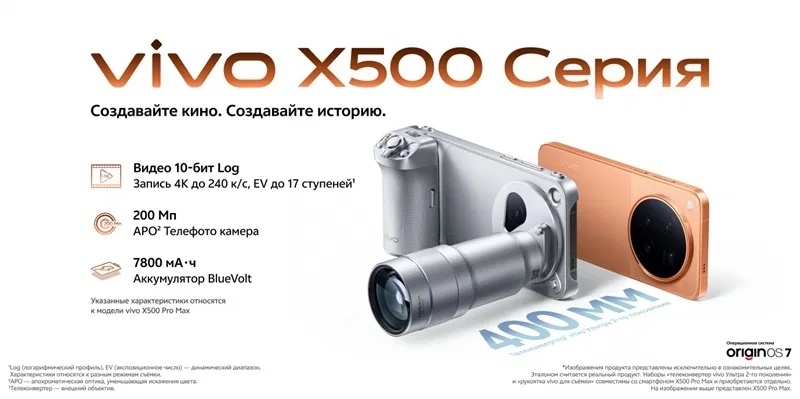
Источник изображения: vivo По прогнозам Omdia, в 2026 году мировые годовые поставки смартфонов сократятся на 12 %. Ожидается, что дальнейший рост цен и ограниченные возможности для предоставления скидок негативно скажутся на спросе в период праздников. В 2027 году мировой рынок смартфонов продолжит сокращаться, хотя и более медленными темпами. Сохраняющийся дефицит памяти с высокой пропускной способностью и ограничения в поставках традиционных видов памяти удержат затраты на высоком уровне, не позволяя производителям существенно снизить свои расходы. 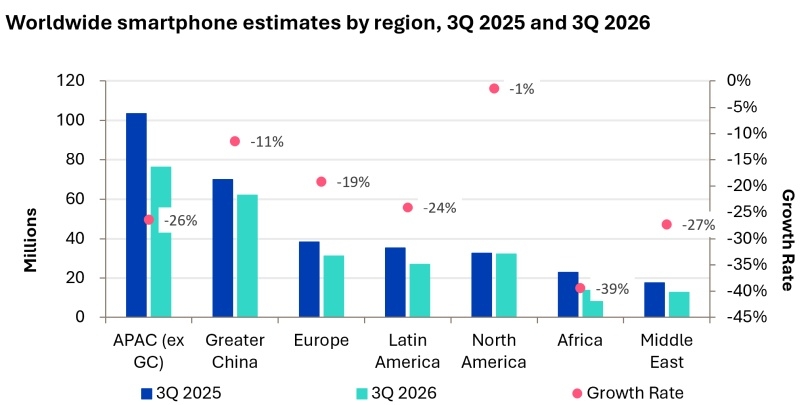 Ожидается, что вендоры будут оптимизировать затраты на продажи, розничную торговлю и маркетинг, одновременно стремясь получать дополнительную выручку за счёт программного обеспечения, сервисов и предложений, связанных с послепродажным обслуживанием. Устойчивое финансовое положение, минимальные запасы продукции и операционная эффективность станут ключевыми конкурентными преимуществами как для производителей, так и для партнёров по сбыту. Дефицит памяти станет хуже в 2027 году, предсказала Samsung — и отчиталась о рекордной прибыли в $80,4 млрд
29.10.2026 [12:27],
Алексей Разин
Samsung Electronics готова расширять производство памяти, но в следующем году её дефицит только усугубится. Долгосрочные соглашения заключены с десятью крупными клиентами, с таким же количеством заказчиков ведутся переговоры. Операционная прибыль полупроводникового подразделения Samsung в третьем квартале выросла в 15 раз до $79,7 млрд, а общая операционная прибыль достигла рекордных $80,4 млрд. 
Источник изображений: Samsung Electronics К концу октября Samsung Electronics смогла подвести окончательные итоги третьего квартала, и соответствующая отчётность позволила раскрыть дополнительные аспекты сложившейся на рынке полупроводниковых компонентов ситуации. Выручка компании в размере $124 млрд оказалась рекордной и примерно совпала с прогнозом аналитиков, увеличившись на 126,88 % в годовом сравнении и 14 % в последовательном. Операционная прибыль выросла год к году почти в девять раз до $80,4 млрд. Этому достижению Samsung в своём пресс-релизе посвятила отдельный комментарий, отметив, что ей удалось стать первой технологической компании в мире, которая по итогам квартала получила более 100 трлн вон операционной прибыли. Соответствующий показатель по итогам третьего квартала в национальной валюте составил 107,4 трлн вон. Подразделение Device Solutions (DS) увеличило выручку последовательно на 15 % до $110 млрд, но эта сумма оказалась чуть ниже ожиданий рынка. Операционная прибыль подразделения выросла в 15 раз до $79,7 млрд, а бизнес по производству памяти в его составе принёс Samsung рекордные выручку и операционную прибыль. Компания признаёт, что высокие темпы развития серверного рынка привели к росту рыночных цен во всех сегментах. Заметно выросли объёмы продаж HBM4, компания усиленно работала над удовлетворением спроса на серверные SSD. В текущем квартале Samsung прогнозирует рост спроса на память для новых платформ на основе CPU и GPU, а на спрос в сегменте SSD на базе памяти типа QLC будет влиять распространение услуг, подразумевающих использование персональных ИИ-агентов. Экспансия бизнеса Samsung на рынке памяти сосредоточится на увеличении поставок HBM, DRAM, SSD и QLC. Долгосрочные соглашения на поставку памяти у Samsung заключены с 10 крупными клиентами, переговоры ведутся с ещё десятью. Выручка от реализации HBM4 в третьем квартале более чем утроилась, данный тип памяти теперь формирует около 60 % всей выручки компании в сегменте HBM. Вся квота на 2027 год по HBM уже распродана, но крупные клиенты продолжают запрашивать дополнительные объёмы поставок. В текущем году Samsung рассчитывает увеличить капитальные затраты на 62 % до $63 млрд, а в следующем году они тоже резко вырастут до рекордной величины. Подобная динамика призвана олицетворять стремление компании устранить дефицит памяти. При этом сам по себе этот дефицит имеет шансы усугубиться по сравнению с текущем годом, по словам представителей Samsung: «Растущий из-за ИИ спрос значительно превысит объёмы поставок в отрасли по сравнению с 2026 годом». В текущем году более 90 % капитальных затрат Samsung будут направлены на развитие подразделения DS, которое, помимо прочего, отвечает за полупроводниковые компоненты. Оставшаяся часть суммы достанется подразделению SDC, которое выпускает дисплеи. Эти средства понадобятся ему главным образом для модернизации существующих производственных линий. В составе полупроводникового бизнеса подразделение LSI смогло продемонстрировать рост своей выручки в третьем квартале благодаря массовому выпуску чипов с высокой степенью интеграции (SoC) и датчиков изображений для моделей, представленных во втором полугодии. Бизнес по производству заказных SoC подключился к новым проектам с участием новых клиентов. В текущем квартале подразделение LSI рассчитывает сохранить стабильные объёмы производства флагманских SoC и датчиков изображения с разрешением 200 Мп. В следующем году LSI собирается нарастить объёмы продаж флагманских SoC и укрепить взаимоотношения с заказчиками, для которых сможет создавать кастомные решения. Компания также попытается продвинуть свои передовые датчики изображений за пределами рынка мобильных устройств.  Бизнес Samsung по контрактному производству чипов (Foundry) в прошлом квартале значительно улучшил выручку и доходы благодаря росту объёмов выпуска базовых кристаллов для памяти типа HBM и расширению производства чипов по передовым литографическим нормам. Круг клиентов Samsung в сегменте высокопроизводительных вычислений, которые заказывали выпуск продукции по 2-нм технологии, продолжил расширяться, в нём были замечены крупные гиперскейлеры. В четвёртом квартале контрактный бизнес Samsung рассчитывает увеличить выручку на двузначную величину в процентах, а также улучшить доходность благодаря новым мобильным продуктам, массовому выпуску 4-нм NPU и расширению объёмов продаж продукции в сегменте памяти. В следующем году Samsung собирается при помощи производства чипов на новом предприятии в техасском Тейлоре усилить свои возможности по поставкам на мировой рынок. Кроме того, выручка на этом направлении будет расти благодаря 4-нм и 2-нм техпроцессам, спрос на которые со стороны сегмента высокопроизводительных вычислений и ИИ будет оставаться высоким. Подразделение Samsung Display Corporation (SDC) получило в третьем квартале около $6 млрд выручки и $823 млн операционной прибыли. В сегменте дисплеев малого и среднего размера доходы выросли благодаря дорогим моделям мобильных устройств, а в крупном типоразмере поддержку оказал рост выручки в сегменте игровых мониторов. В текущем квартале сезонный рост спроса мог бы повлиять положительно, но на доходности бизнеса это скажется слабо из-за «внешних факторов». В 2027 году Samsung Display намерена увеличить долю премиальных дисплеев, включая панели для складных смартфонов, и повысить прибыльность бизнеса крупных дисплеев за счёт продукции с высокой добавленной стоимостью Продажа мобильных устройств (MX) и сетевых компонентов в совокупности принесла Samsung по итогам третьего квартала $28,2 млрд выручки, но операционные убытки составили $449 млн. В текущем квартале подразделение MX собирается увеличить продажи благодаря поставкам смартфонов Galaxy S26, Galaxy Z Fold8 Ultra и Z Fold8, а также новых продуктов для экосистемы. В следующем году MX собирается сохранить лидерство в мобильном сегменте, опираясь на три стратегических приоритета. Во-первых, будет улучшен ассортимент моделей с упором на флагманские решения. Во-вторых, привлекательность продуктов будет повышена за счёт улучшения аппаратных характеристик и инновационных формфакторов. В-третьих, снижение прибыли Samsung в этом сегменте постарается минимизировать. 6 из 10 человекоподобных роботов работают на ИИ-чипах Nvidia — но конкуренты уже наступают
27.10.2026 [10:20],
Алексей Разин
Nvidia удерживает лидерство на рынке ИИ-чипов для человекоподобных роботов, но конкуренция будет расти. Tesla, Xpeng и Qualcomm продвигают собственные решения, которые могут оказаться дешевле и экономичнее привычных GPU. По прогнозу Counterpoint Research, к 2030 году рынок таких ускорителей будет ежегодно расти в среднем на 144 %, а суммарные поставки достигнут 1,1 млн устройств. 
Источник изображения: Nvidia По прогнозам аналитиков Counterpoint Research, объём мирового рынка ИИ-ускорителей для человекоподобных роботов в период до 2030 года включительно будет ежегодно расти в среднем на 144 %, и по итогам периода достигнет в совокупности 1,1 млн штук. По состоянию на 2025 год, в 61 % человекоподобных роботов используются чипы Nvidia, но по мере развития рынка будут укреплять свои позиции и поставщики ASIC-решений типа Tesla и Xpeng. Последние являются автопроизводителями, а потому продвигают идею вертикальной интеграции и использования общих подходов к автопилоту на транспорте и созданию человекоподобных роботов. По итогам 2025 года Tesla контролировала 5 % рынка таких ИИ-чипов, ещё 2 % делили между собой Intel, Qualcomm и Xpeng, помимо прочих поставщиков. Однако, оставшиеся 32 % рынка занимали человекоподобные роботы, вообще лишённые специализированных ИИ-ускорителей. Qualcomm продвигает в этом сегменте разнородную вычислительную архитектуру. К тому же, её продукция отличается более низкой стоимостью и более высокой энергетической эффективностью. По словам представителей Counterpoint Research, вычислительная экосистема «мозгов» человекоподобных роботов смещается от доминирования GPU к сосуществованию множества вычислительных архитектур ИИ. Преобладание GPU при этом сохранится, поскольку для достижения сильного искусственного интеллекта (AGI) важно будет сочетать модели «зрение-язык-действие» (VLA) и модели действий в мире (WAM). При этом будет наблюдаться постепенная миграция от первых ко вторым, как и появление новых типов ИИ-моделей для робототехники. 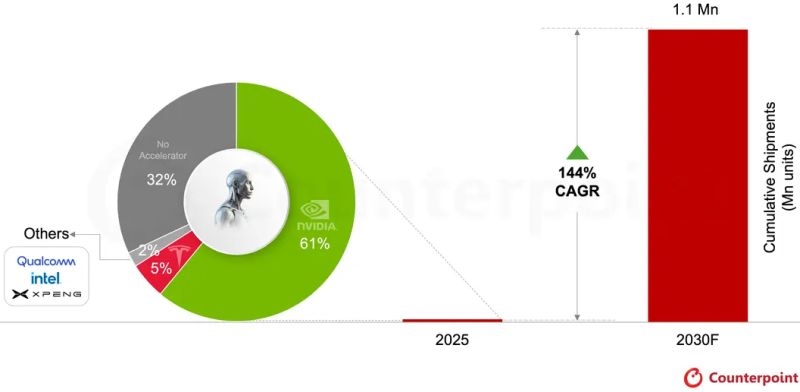
Источник изображения: Counterpoint Research Локальные вычислительные ресурсы роботов будут обретать всё большее значение, поскольку от них будет требоваться всё более высокое быстродействие в сочетании с более низкими тепловыми ограничениями и улучшенной энергетической эффективностью. Перечень сторонников ИИ-ускорителей Nvidia в сегменте человекоподобных роботов достаточно обширен и не ограничивается компаниями AGIBOT, Unitree, UBTech, Galbot, Figure AI, Neura Robotics и Noetix Robotics. Qualcomm расширяет спектр клиентов, сотрудничая с Neura Robotics, VinMotion, Booster Robotics и Figure AI, но объёмы поставок продукции первой из компаний сильно уступают Nvidia. После 2027 года конкуренция в этой сфере должна усилиться, поскольку в массовое производство должны поступить ускорители, способные справляться с вычислительными нагрузками класса AGI. Автопроизводители типа Tesla и Xpeng будут продвигать в этой сфере специализированные интегральные микросхемы (ASIC), которые эволюционировали из бортовых систем автопилота транспортных средств. Они будут совершенствоваться по мере массового распространения человекоподобных роботов. Не только Tesla и Xpeng будут продвигать собственные специализированные ИИ-ускорители для человекоподобных роботов. Китайская D-Robotics, отпочковавшаяся от Horizon Robotics, через партнёрство с Leju Robotics и LIMX Dynamics может стать более сильным игроком на рынке аппаратных и программных решений для человекоподобных роботов. Выход ИИ-модели GPT-6 Astra, по словам представителей Counterpoint Research, оживил дебаты по поводу выбора между парадигмами с доминированием VLA и LLM соответственно, поэтому результирующая трансформация облачной инфраструктуры повлечёт распространение гибридных решений типа SoC. ИИ-пузырь в Китае лопнул? Акции производителей чипов и роботов потеряли до половины стоимости
27.10.2026 [09:38],
Алексей Разин
Акции многих китайских эмитентов, которые ещё летом показывали кратное увеличение капитализации компаний за считанные дни, к осени растеряли до половины своей стоимости. Кто-то говорит о сдувании ИИ-пузыря, многие видят в ситуации возможность для покупки перспективных акций по более низким ценам. 
Источник изображения: CXMT Динамика фондового рынка КНР позволяет опрошенным Reuters экспертам говорить, что он уже начал сдуваться после бума инвестиций в сферу ИИ, полупроводников и робототехники, который наблюдался с прошлого года. Индекс STAR50, который объединяет акции лидеров рынка ИИ и полупроводников, упал на 40 % менее чем за четыре месяца, сократив капитализацию эмитентов примерно на $480 млрд. Индекс «голубых фишек» CSI300 с максимумов, достигнутых в июне, опустился примерно на 20 %. В отличие от западных фондовых рынков, китайский ранее успел вырасти сильнее, но теперь он демонстрирует и более резкое снижение котировок, поскольку тот же Nasdaq в США с момента достижения исторического максимума три недели назад потерял всего около 6 %. При этом явно выраженного триггера для начала распродаж ценных бумаг в Китае не было. Участники рынка в числе вероятных факторов, запустивших падение, называют и высокие цены, и налоговые счета, и угрозу запрета на использование оборудования для ЦОД китайского производства в США и прочих странах. По словам представителей Goldman Sachs, связанные с сегментом ИИ акции формируют до 42 % капитализации китайского рынка, а их доля в обороте акций типа A и H в материковой части КНР и Гонконге соответственно достигает 57 %. Местный фондовый рынок при этом формируется главным образом мелкими инвесторами, и мало кому из них в последние месяцы удалось избежать потрясений. Акции производителя роботов Unitree Robotics, количество желающих купить которые в августе превысило объём размещения в 8000 раз, с момента выхода на биржу успели подешеветь в два раза. Производитель памяти CXMT за прошлый месяц потерял более четверти своей капитализации. Поставщики ИИ-чипов MetaX и Moore Threads Technology, которые на этапе дебюта в прошлом году продемонстрировали рост котировок на 700 % и 400 % соответственно, с июля потеряли половину своей рыночной стоимости. На этапе рыночного ралли розничных инвесторов успокаивала мысль о том, что крупных игроков рынка поддерживает государство, но теперь многие из них уходят в защитные активы, и наблюдаемая тенденция наверняка затруднит привлечение нового капитала представителями технологической отрасли КНР. Производителям оптических компонентов Zhongji Innolight и Eoptolink Technology не повезло в том смысле, что власти США хотят запретить использование их продукции в составе национальных центров обработки данных. Данная угроза привела к снижению курса акций этих поставщиков примерно на 60 % по сравнению с двумя первыми месяцами лета. Инвесторы считают, что тот же индекс STAR50 сохраняет потенциал для дальнейшего снижения, и говорить о достижении дна преждевременно. Тем не менее, многие компании, которые готовились к выходу на биржу, сейчас будут вынуждены остановиться. Власти КНР при этом прилагают усилия к снижению волатильности фондового рынка, ограничивая биржевую торговлю с большим кредитным плечом и высокочастотный автоматизированный трейдинг. Местные инвесторы уже пожаловались, что ИИ-бум навредил структуре китайского фондового рынка. Увеличение веса акций технологических компаний в ключевых индексах приводит к искажению в поведении капитала, по их словам. В определённых секторах возникают пузыри, а в других наблюдается серьёзный отток средств. Находятся и те, кто видит в текущей тенденции коррекцию, позволяющую купить акции по более низким ценам. Goldman Sachs и BNP Paribas Securities поддерживают рекомендацию по сохранению акций китайских эмитентов в инвестиционных портфелях, первая из них упоминает Innolight и CXMT в числе компаний, чьи акции рекомендуются к покупке. Некоторые инвесторы, тем не менее, убеждены, что все китайские производители рано или поздно сталкиваются с ценовой войной, и эмитентов из числа производителей чипов и поставщиков компонентов для инфраструктуры ИИ эта участь не минует. Все пузыри в этом смысле неизбежно лопаются. Western Digital увеличила выручку на 55 % и призвала готовиться к сохранению роста цен в последующие четыре квартала
23.10.2026 [08:36],
Алексей Разин
Выручка от реализации жёстких дисков марки Western Digital в прошлом квартале выросла на 55 % до $4,38 млрд. В ёмкостном выражении поставки увеличились на 22 % до 248 эксабайт. Средняя цена хранения 1 Тбайт информации при этом выросла на 28 %, что обеспечило опережающий рост прибыли. Цены на жёсткие диски в удельном выражении будут расти на протяжении четырёх ближайших кварталов. 
Источник изображений: Western Digital Если не считать поставщиков ИИ-чипов, одними из главных выгодоприобретателей в условиях бума ИИ стали производители микросхем памяти. Поставщики накопителей планомерно тоже стали много зарабатывать на фоне бурного развития вычислительной инфраструктуры, хотя в сегменте жёстких дисков приоритет на обеспечение серверного рынка наметился уже давно. Western Digital на правах одного из двух ведущих производителей HDD о результатах третьего квартала отчиталась в мажорных тонах, сообщив об увеличении выручки на 55 % до $4,38 млрд в годовом сравнении. Последовательно выручка выросла на солидные 17 %. Третий календарный квартал для компании почти соответствовал первому фискальному кварталу 2027 года, который завершился 2 октября, но для удобства сравнения в тексте мы будем ориентироваться на третий календарный квартал текущего года. Норма прибыли компании в годовом сравнении выросла с 43,5 до 57,8 % по методике расчёта GAAP, по Non-GAAP она увеличилась с 43,9 до 58,1 %. Операционная прибыль компании выросла по методике GAAP на 158 % до $2,05 млрд в годовом сравнении, по версии Non-GAAP она увеличилась на 152 % до $2,15 млрд. Норма операционной прибыли выросла с 28,1 до 46,7 % (GAAP) или c 30,4 до 49,1 % по методике Non-GAAP. Чистая прибыль по методике GAAP увеличилась в годовом сравнении на 54 % до $1,78 млрд, по методике Non-GAAP она выросла сразу на 172 % до такой же величины. По итогам квартала свободный денежный поток достиг $1,4 млрд. Росту прибыльности компании способствовал и рост цен на жёсткие диски. В пересчёте на 1 Тбайт хранимой информации средняя цена выросла на 28 % по итогам третьего календарного квартала, хотя во втором прирост не достиг и 20 %. В долгосрочной перспективе WD могла бы снизить стоимость хранения 1 Тбайт информации на 10 % в годовом сравнении, но пока этому мешает рост затрат на чипы памяти, которые применяются в составе её жёстких дисков, помимо прочих компонентов, которые тоже дорожают. В последующие три–четыре квартала средняя стоимость хранения 1 Тбайт информации продолжит расти, но когда-нибудь темпы роста цен немного снизятся, по мнению представителей WD. 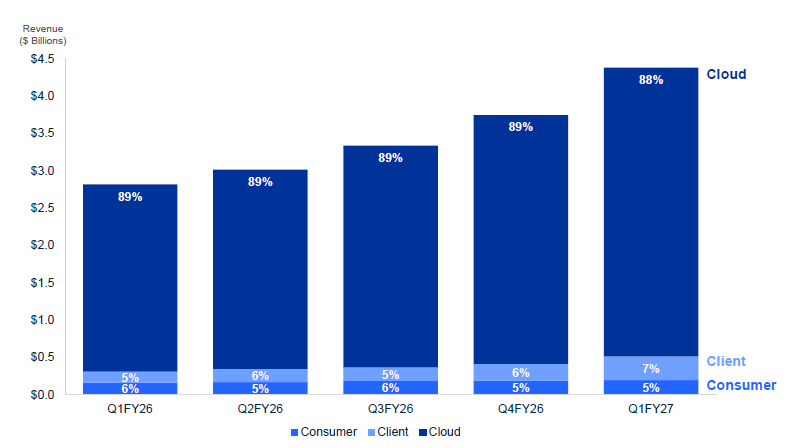 Руководство Western Digital верит в сохранение спроса на жёсткие диски. Помимо классических серверных клиентов из числа облачных провайдеров и гиперскейлеров, растущий интерес к продукции WD проявляют корпоративные заказчики, неооблачные провайдеры и передовые лаборатории, разрабатывающие ИИ-модели. Компания по-прежнему не видит целесообразности в расширении производственных мощностей в натуральном выражении. Спрос со стороны 7 крупнейших клиентов при этом компания способна прогнозировать вплоть до 2030 и 2031 годов, по словам руководства. Увеличение капитальных затрат будет связано не с необходимостью расширения производства, а имеет отношение к магнитным пластинам, головкам и автоматизации уже существующих производственных линий. Новейшая платформа ePMR, которая обеспечивает ёмкость жёстких дисков до 40 Тбайт, хорошо проявляет себя на этапе массового производства. По оценкам генерального директора WD Ирвина Тана (Irving Tan), в структуре поставок накопителей класса nearline доля жёстких дисков этого поколения в следующем квартале приблизится к 30 %, а к третьему фискальному кварталу приблизится к 50 %. В перспективе компания рассматривает возможность увеличения количества магнитных пластин внутри жёсткого диска с нынешних 11 до 14 штук. Первое поколение жёстких дисков WD с поддержкой технологии HAMR по итогам следующего квартала должно пройти сертификацию силами двух клиентов компании из числа гиперскейлеров, а их массовые поставки начнутся в первой половине 2027 календарного года. Технология HAMR подразумевает локальный подогрев магнитной пластины для увеличения плотности записи информации. 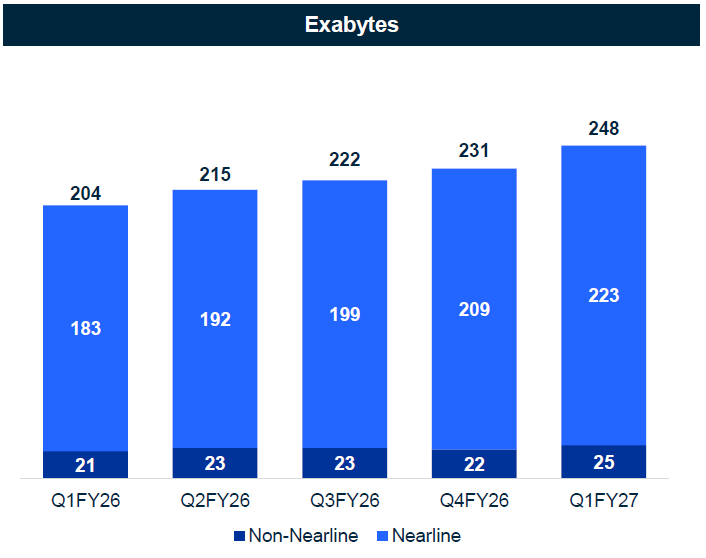 В ёмкостном выражении объёмы поставок накопителей WD в прошлом квартале выросли на 22 % в годовом сравнении до 248 эксабайт, и на 8 % последовательно. Из этого объёма за пределами сегмента nearline было поставлено только 25 эксабайт совокупной ёмкости. В денежном выражении доля облачного сегмента даже немного сократилась на один процентный пункт до 88 % по сравнению с четырьмя предыдущими кварталами, но профильная выручка в любом случае исправно росла всё это время, достигнув $3,9 млрд. Клиентский сегмент смог увеличить свою долю в стоимостном выражении с прошлогодних 5 до 7 % ($320 млн), да и последовательно она выросла на один процентный пункт. Накопители для потребительской электроники после некоторых колебаний в прошлом фискальном году закрепились на отметке 5 % от всей выручки Western Digital, достигнув $193 млн. В текущем квартале компания рассчитывает выручить от $5 до $5,2 млрд, поднять норму прибыли по методике Non-GAAP до диапазона от 60 до 61 %, удержать операционные расходы в пределах от $400 до $410 млн. Совет директоров компании одобрил увеличение ежеквартальных дивидендов на 17 % до $0,175 в пересчёте на одну акцию. В прошлом квартале инвесторам были возвращены $1,1 млрд в форме дивидендов и выкупа акций. Рынок ПК рухнул на 21 % из-за дефицита памяти — в текущем квартале будет ещё хуже
23.10.2026 [07:14],
Алексей Разин
В третьем квартале текущего года объёмы поставок ПК в годовом сравнении сократились с 72,2 до 57 млн штук на впечатляющие 21 %, но в четвёртом дальнейшее снижение может достичь 27 %. В следующем году рынок ПК может стабилизироваться на уровне текущего года, но говорить о восстановлении будет рано. 
Источник изображения: Apple Влияние дефицита памяти стало сказываться на рынке ПК в полной мере, поэтому аналитики Counterpoint Research не стесняются заявить, что в третьем квартале объёмы поставок ПК в мировых масштабах сократились на 21 % в годовом сравнении до 57 млн штук. Возросшие цены и нехватка микросхем памяти отрицательно сказались на уровне спроса. Последовательно объёмы поставок ПК сократились на 13,8 %. Лидером рынка ПК продолжает оставаться китайская Lenovo, хотя она от сложившейся ситуации пострадала чуть сильнее среднего показателя по рынку: её объёмы поставок в третьем квартале упали на 23 % год к году до 15 млн штук. Корпоративный сегмент сопротивлялся кризису чуть лучше, чем потребительский, поскольку представителям бизнеса было необходимо обновлять парк ПК в связи с переходом на новую версию Windows, но противостоять общему снижению это не позволило. HP Inc. в результате сократила объёмы поставок ПК в третьем квартале на 31 % в годовом сравнении до 10,3 млн, что позволило ей сохранить второе место и долю в 18,1 %. Компания Dell на третьем месте с долей 13,3 % просела на четверть до 7,6 млн поставленных ПК. 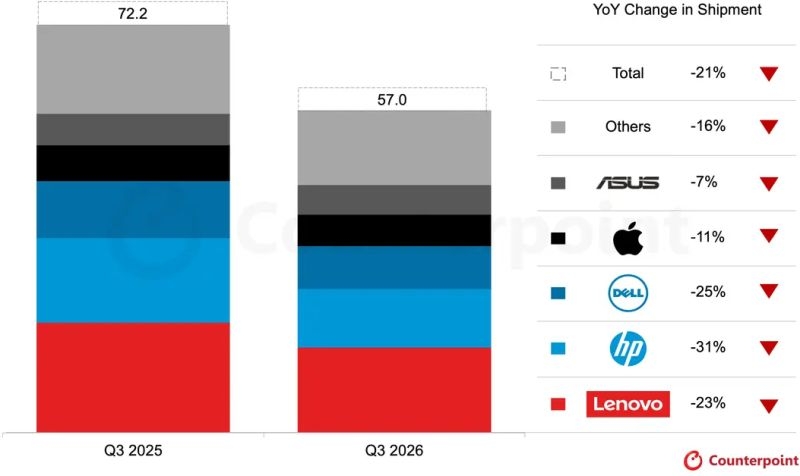
Источник изображения: Counterpoint Research Зато «локальные очаги сопротивления» обнаружились на четвёртом и пятом местах, которые занимают компании Apple и Asus соответственно. Первая сократила объёмы поставок ПК только на 11 %, а вторая ограничилась снижением на 7 %. По словам представителей Counterpoint Research, обе этих компании смогли увеличить свои доли рынка по итогам третьего квартала текущего года: с 8,7 до 9,8 % в случае с Apple, и с 7,8 до 9,2 % в случае с Asus. В третьем квартале этого года Apple поставила 5,6 млн ПК, Asus смогла отгрузить 5,2 млн ПК, что даже превышает итог предыдущего квартала на 19,4 %. В случае с Apple смягчить падение позволила популярность MacBook Neo. Авторы отчёта подчёркивают, что в третьем квартале прошлого года сформировалась высокая база для сравнения, поскольку на тот момент прекращение технической поддержки Windows 10 выступило катализатором спроса на новые ПК. Кроме того, в прошлом году корректировались товарные запасы в связи с изменениями в сфере импортных тарифов США, которые инициировал президент Дональд Трамп (Donald Trump). Этот фактор тоже вызвал рост объёмов поставок ПК в третьем квартале прошлого года. Соответственно, снижение объёмов поставок в третьем квартале текущего года на этом фоне ощущается острее. В общей сложности пять лидеров рынка контролировали 76,7 % сегмента ПК. Все прочие производители отгрузили лишь 13,3 млн компьютеров, что на 16 % меньше результата аналогичного периода прошлого года. В четвёртом квартале текущего года, по оценкам Counterpoint Research, мировые объёмы поставок ПК сократятся на 27 % в годовом сравнении. Именно ценовая доступность становится решающим фактором, привлекающим покупателей к новым ПК, а потому в условиях кризиса на рынке памяти и некоторых других компонентов даже лидеры сегмента с трудом сохраняют возможности для поддержания объёмов поставок. 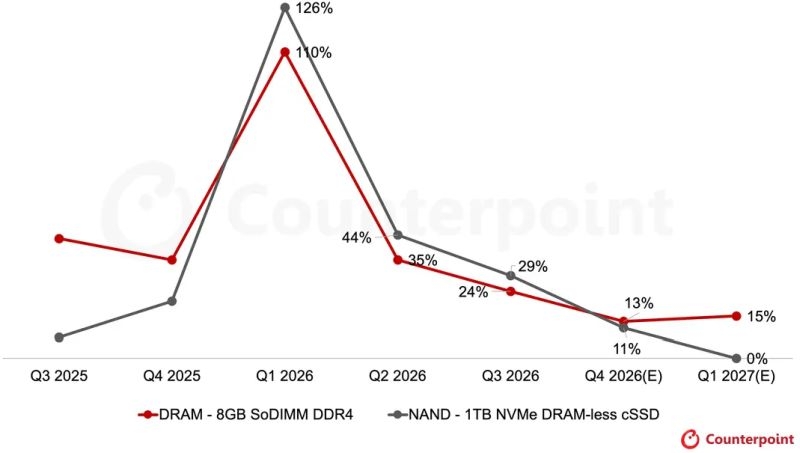
Источник изображения: Counterpoint Research Контрактные цены на модули памяти SODIMM типа DDR4 объёмом 8 Гбайт сильнее всего выросли в первом квартале текущего года (на 110 %), к четвёртому кварталу прирост должен ограничиться 13 %, но в следующем квартале цены могут вернуться к росту на величину до 15 %. В случае с контрактными ценами на твердотельный накопитель типа NVMe объёмом 1 Тбайт в первом квартале текущего года наблюдался рост на 126 %, зато в текущем квартале всё может ограничиться увеличением цен на 11 %, а в первом квартале следующего года рост цен и вовсе может приостановиться. В следующем году в целом объёмы поставок ПК останутся на уровне текущего, обеспечив стабилизацию на новом, более низком по сравнению с предыдущими периодами значении. Такое явление не следует ошибочно принимать за признак восстановления, как отмечают специалисты Counterpoint Research. Некоторые возможности будут созданы разве что для ПК с ориентацией на работу с ИИ, премиальных моделей дисплеев и продуктов, обладающих привлекательными отличительными качествами. Выиграть смогут преимущественно те, кто сможет объединить инновации с конкурентоспособными ценами, а также обеспечить дисциплину в цепочках поставок, по словам авторов отчёта. Оперативная память для ПК в следующем году станет ещё дороже — и найти в магазинах её будет сложнее
22.10.2026 [07:14],
Алексей Разин
Оперативная память для ПК станет ещё более дефицитным товаром в следующем году, а потому рост цен на неё наверняка продолжится. Хуже всего ситуация будет обстоять в рознице, для людей, которые сами собирают себе ПК: память не только подорожает, но даже купить её будет сложнее. Продавать память в других сегментах рынка по-прежнему выгоднее, и потребности рядовых пользователей ПК обслуживаются поставщиками по остаточному принципу. 
Источник изображения: Kingston Technology Цены на любом рынке определяются соотношением спроса и предложения, и в случае с оперативной памятью для розничных потребителей следующий год не несёт ничего хорошего, как предполагают аналитики TrendForce. По их мнению, дефицит DRAM в потребительском секторе рынка ПК только усилится именно благодаря фактору ограниченного предложения. Смежные сегменты рынка будут оттягивать на себя доступные объёмы микросхем памяти, а направление ПК будет обеспечиваться по остаточному принципу, что будет способствовать дальнейшему росту цен. Некоторые производители ПК выразили надежду, что в 2027 году ситуация с доступностью памяти улучшится, но речь шла только об их собственных закупках, поскольку крупные игроки рынка имеют возможность заключать долгосрочные контракты. В розничном же сегменте с памятью для ПК, собираемых самостоятельно потребителями, в следующем году станет совсем плохо: мало того, что цены продолжат расти, так и купить память станет гораздо сложнее. Предложение в 2027 году не сможет существенно расшириться, поскольку основной объём дополнительных производственных мощностей будет введён в строй примерно к 2029 году. При этом спрос на DRAM в прочих сегментах рынка будет оставаться на высоком уровне. Облачные гиганты всё чаще переходят на долгосрочные соглашения с производителями памяти, и те обслуживают потребительский сегмент по остаточному принципу. По данным на начало осени, Samsung уже распределила по предварительным заказам до 70 % памяти, которую сможет выпустить до 2031 года, а квоты на следующий год практически распределены полностью у всех трёх основных производителей памяти. Сегмент HBM продолжает оттягивать на себя ресурсы производителей DRAM, поскольку для одного стека памяти этого типа требуется от 8 до 12 кристаллов, а ускорители вычислений с памятью HBM очень востребованы в инфраструктуре ИИ. Правда, эксперты TrendForce отмечают, что тенденция к увеличению количества ярусов в стеке HBM должна несколько замедлиться. По этой причине массовое производство 16-ярусных чипов HBM начнётся позже, чем предполагалось изначально. Всё будет зависеть от сроков повышения уровня выхода годной продукции и снижения её себестоимости. Во второй половине следующего года 8-ярусные чипы HBM займут основную часть рынка. Заказчики забронировали объёмы выпуска HBM компании Samsung на несколько лет вперёд. В следующем году цены на HBM должны увеличиться минимум в два раза. За микросхемы GDDR тоже разворачивается сильная конкуренция, поскольку видеокарты для рабочих станций, которые требуют в три раза большего объёма такой памяти по сравнению с потребительскими, всё чаще используются для работы в инфраструктуре ИИ. Соответственно, игровым видеокартам достаётся всё меньше памяти, и они в итоге дорожают в рознице и реже встречаются в продаже. С обычной DDR для ПК и серверных систем ситуация также меняется не в пользу потребительских решений. Серверный рынок начинает активнее использовать память типа LPDDR, в итоге потребительский оказывается в проигрыше. Даже ПК для разработчиков типа Nvidia RTX/DGX Spark и AMD Strix Halo оснащаются 128 Гбайт памяти, а это в восемь раз больше, чем у многих ноутбуков потребительского класса. В начале этого квартала некоторые системные интеграторы уже заявляли о росте цен на память на величину до 15 %. Эксперты TrendForce прогнозируют, что к концу года они могут вырасти на 15–20 %. С другой стороны, корпоративные клиенты не смогут бесконечно откладывать покупку памяти даже в условиях непрерывного роста цен, и в следующем году этот спрос выйдет на рынок, который будет ограничен со стороны предложения, тем самым создавая условия для дальнейшего роста цен. Anthropic отчиталась об убытках на $80,7 млрд — в шесть раз больше прошлогодних, но есть нюанс
21.10.2026 [13:49],
Алексей Разин
В первой половине текущего года Anthropic зафиксировала в своей документации чистые убытки в размере $80,7 млрд, которые оказались в шесть с лишним раз больше показателей годичной давности. При этом $72 млрд из суммы чистых убытков формально вызваны изменениями в балансовой стоимости конвертируемых облигаций компании, а не реальными финансовыми потерями. 
Источник изображения: Unsplash, Brecht Corbeel Как уже отмечалось на прошлой неделе, третий квартал Anthropic завершила ростом выручки на 45 % до $16,8 млрд, а ещё стартап получил прибыль на скорректированной основе, которая не учитывает единовременных выплат или изменений в методике учёта тех или иных показателей. Если же рассматривать все факторы в совокупности, как поясняет Reuters, по итогам первой половины текущего года в целом Anthropic потерпела чистые убытки в размере $80,7 млрд. Более того, в годовом сравнении данная сумма в разы увеличилась по сравнению с $13 млрд чистых убытков по итогам первой половины прошлого года. Правда, основную часть чистых убытков Anthropic в прошлом полугодии составила корректировка оценочной стоимости облигаций, которые при выполнении ряда условий могут превратиться в акции данной компании, а также других финансовых инструментов. Величина этой корректировки как раз составила $72 млрд. Что характерно, и чистые убытки за весь 2025 год, составившие $42 млрд, учитывают влияние подобного фактора. По мере роста капитализации растёт и справедливая стоимость конвертируемых облигаций компании. В частности, на тот период они увеличились в цене втрое, и это изменение с точки зрения бухгалтерского учёта привело к резкому увеличению чистых убытков. Фактические же финансовые потери компании были существенно ниже — как в 2025 году, так и в первой половине текущего. Если не учитывать данный фактор, то по итогам прошлого года операционные убытки Anthropic ограничились суммой около $8,1 млрд при величине выручки $4,6 млрд. В третьем квартале текущего года, напомним, выручка Anthropic выросла на 45 % до $16,8 млрд. Во втором квартале последовательное увеличение выручки было более заметным, поскольку она выросла с $4,8 до $11,6 млрд. Некоторых инвесторов наблюдаемое по итогам третьего квартала замедление темпов роста выручки Anthropic огорчило до такой степени, что они снизили свою оценку капитализации сразу с $2 трлн до $1,5 трлн. В ближайшие десять лет компания собирается направить на развитие инфраструктуры и оплату доступа к облачным ресурсам не менее $518 млрд. При этом в своей документации для инвесторов Anthropic отмечает, что данная сумма может вырасти до $750 млрд с учётом ещё не оформленных соглашений с партнёрами. На соглашения с облачными провайдерами в ближайшие семь–десять лет будет направлено $450 млрд, основная часть этих контрактов не подразумевает отмену выплат в случае необходимости. В первой половине текущего года на соответствующие нужды было потрачено почти $9 млрд, почти в четыре раза больше $2,3 млрд, потраченных годом ранее. За весь 2025 год на эти нужды было направлено $7,3 млрд. Выручка SpaceX в сфере ИИ выросла более чем в девять раз, а общая увеличилась на 161 %
21.10.2026 [07:58],
Алексей Разин
Илон Маск (Elon Musk) на квартальном мероприятии SpaceX заявил, что росту выручки в третьем квартале на 161 % до $14,58 млрд способствовали успехи в сегменте ИИ, а также ускорение роста бизнеса в сфере спутниковой связи. Starlink остаётся главным источником прибыли SpaceX, а вот более половины выручки в прошлом квартале обеспечил ИИ-стартап xAI. 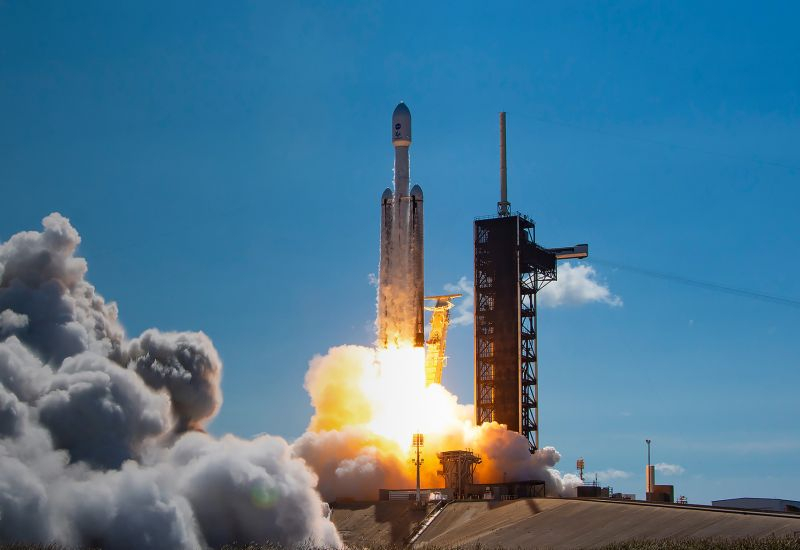
Источник изображения: SpaceX Накануне подающий надежды на дальнейшее расширение конгломерат SpaceX Илона Маска опубликовал второй с момента выхода на биржу в июне квартальный отчёт. Выручка компании выросла в годовом сравнении на 161 % до $14,58 млрд и превысила ожидания аналитиков, которые рассчитывали на $12,72 млрд, согласно консенсус-прогнозу LSEG. Операционный доход компании в прошлом квартале составил $2,8 млрд, а чистая прибыль достигла $4,4 млрд. За год до этого SpaceX завершила третий квартал с чистыми убытками в размере $1,05 млрд. Хотя формально SpaceX остаётся аэрокосмической компанией, после поглощения стартапа xAI существенную долю её выручки начинает формировать направление «сверхинтеллекта», как теперь обозначается ИИ в отчётности, следуя требованиям американского президента. Если год назад выручка xAI не превышала $813 млн, то теперь в составе SpaceX это направление принесло компании $7,56 млрд выручки. Другими словами, SpaceX более половины выручки получает в сегменте ИИ, а профильная выручка за год увеличилась более чем в девять раз. Бизнес SpaceX в сфере ИИ принёс компании прибыль в размере $431 млн по итогам третьего квартала этого года. Увеличение выручки в девять с лишним раз стало возможно во многом благодаря новым контрактам в облачном сегменте, поглощению стартапа Cursor (+$608 млн выручки) и увеличению популярности чат-бота Grok как среди корпоративных клиентов, так и среди частных. Тем не менее, главным источником прибыли SpaceX продолжают оставаться телекоммуникационные услуги, предоставляемые дочерней компанией Starlink. Операционная прибыль в этом сегменте почти удвоилась до $2,37 млрд, что соответствует почти 85 % всей операционной прибыли SpaceX. Численность абонентской базы этого оператора спутниковой связи в прошлом квартале выросла последовательно с 12 до 13,6 млн человек. Выручка в телекоммуникационной сфере в годовом сравнении выросла на 69 % до $5,25 млрд, что также превысило ожидания аналитиков. Частные абоненты принесли Starlink в прошлом квартале $3,12 млрд выручки, оставшиеся $2,13 млрд пришлись на корпоративных и государственных абонентов. Непосредственно аэрокосмический бизнес SpaceX принёс компании убытки в размере $7 млн по итогам третьего квартала, а деятельность по запуску космических аппаратов позволила увеличить выручку в годовом сравнении с $1,67 до $1,77 млрд. Пятнадцатый по счёту испытательный полёт Starship компания в следующем месяце рассчитывает завершить успешным улавливанием как разгонной ступени, так и самого космического корабля. В следующем году активность по организации запусков Starship увеличится. В первом полугодии Starship планируется запускать каждую неделю, а во втором увеличить частоту запусков до двух раз в неделю или даже чаще. Компания собирается потратить $100 млрд на строительство стартового комплекса в Луизиане. Первый пуск с этой площадки запланирован на 2029 год, но Маск выражает надежду, что он может состояться и к концу 2028 года. В следующем квартале выручка SpaceX должна расположиться в диапазоне от $33 до $37 млрд, по данным самой компании. Опрошенные LSEG аналитики рассчитывают, что по итогам 2027 года в целом выручка SpaceX выйдет на объём около $110 млрд. По прогнозам самого Маска, к концу следующего года годовой доход SpaceX от регулярных повторяющихся платежей клиентов (ARR) выйдет на уровень от $500 млрд до $1 трлн. Речь идёт главным образом о выручке Starlink от оказания услуг связи абонентам. К концу текущего года показатель ARR должен достичь $100 млрд. В четвёртом квартале капитальные расходы SpaceX должны расположиться в диапазоне от $35 до $40 млрд. Американский ИИ-бум на $10 трлн споткнулся о реальность: стройки буксуют, деньги и электричество заканчиваются
19.10.2026 [13:22],
Алексей Разин
В США планируется вложить более $10 трлн в ИИ-инфраструктуру к 2032 году, но реализация амбициозных проектов всё чаще буксует. Инвесторы осторожничают, строительство дорожает, сроки срываются, а местные жители протестуют против новых дата-центров. Уже десятки крупных проектов столкнулись с отменой или задержками, ставя под вопрос масштаб планируемого ИИ-бума. 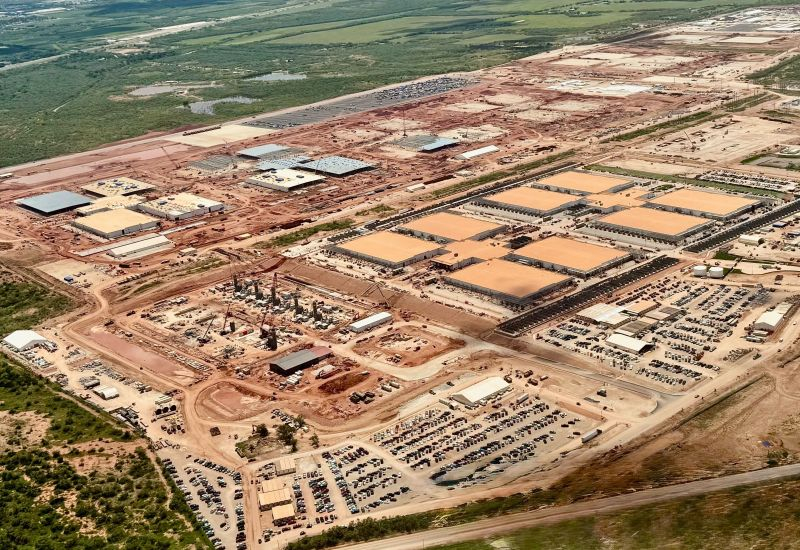
Источник изображения: OpenAI Амбициозные планы американских ИИ-стартапов и более зрелых компаний сектора по активному развитию вычислительной инфраструктуры по мере отдаления от момента «первичной эйфории» в конце 2022 года начали упираться в суровую экономическую реальность и недовольство местных жителей, которые во многих случаях протестуют против строительства ЦОД в окрестностях. Только в этом году более 1000 общественных групп выразили свой протест против строительства ЦОД и объектов сопутствующей инфраструктуры в США, по данным Financial Times. Как минимум 47 крупных проектов в этом году были заблокированы, отменены или столкнулись с задержкой сроков реализации, по данным RegLayer. Аналитики Bernstein в этом месяце заявили, что только около 35 % запланированных к строительству в США центров обработки данных имеют внятные шансы на реализацию и заслуживают доверия. Так называемые «неооблачные провайдеры» (neocloud), к которым относится и Nebius основателя «Яндекса» Аркадия Воложа, во многих случаях переживают не самые простые времена. В прошлом месяце Волож признался, что из требуемых на строительство 5 ГВт вычислительных мощностей около $250 млрд его компания в лучшем случае обеспечена финансированием 20 % этого объёма. На прошлой неделе «штормило» компанию CoreWeave, которая тоже работает в этом секторе. Её акции в пике теряли 25 % и более, поскольку инфляция и рост ставки рефинансирования заметно увеличивают стоимость реализуемых проектов. Кроме того, настороженность инвесторов относительно долговечности «ИИ-пузыря» помешала некоторым компаниям выйти на IPO для привлечения средств на фондовом рынке. Даже OpenAI, которую можно считать «прародительницей» ИИ-бума, решила в этом году не выходить на биржу, объяснив такое решение и заботой о безопасности создаваемых технологий, помимо прочего. Условия контрактов с подрядчиками по строительству ЦОД также начали их нервировать, когда стало понятно, что не все заказчики готовы вовремя предоставить денежные ресурсы в необходимом количестве, а ответственности за это они практически нести не будут. Сроки строительства начали затягиваться, тогда как выплаты по заёмным средствам необходимо делать регулярно, и бюджет проектов из-за этого только увеличивается. Участникам процесса приходится занимать на сотни миллионов долларов США больше, чем планировалось изначально. 
Источник изображения: Dell Technologies Принадлежащая SoftBank компания SB Energy, которую поддерживают OpenAI и Nvidia, ещё не построила ни одного ЦОД, а уже нуждается в $174 млрд капитальных вложений, чтобы покрыть контракты с потенциалом будущей выручки в размере $430 млрд, главным образом имеющие отношение к OpenAI. Компании пришлось отложить выход на биржу, по итогам которого она планировала оценить свою капитализацию в $50 млрд. Ситуацию усложняют технические требования энергетических компаний в США. Во многих случаях проекты по строительству ЦОД приходится просчитывать таким образом, чтобы они могли опираться на собственные генерирующие мощности. Подключать объекты с таким уровнем энергопотребления к существующим сетям готовы далеко не все поставщики электроэнергии. Anthropic и OpenAI на первых этапах ИИ-бума, как отмечают источники, были готовы рисковать деньгами только ради возможности ускорить расширение вычислительной инфраструктуры. В итоге их неуёмные аппетиты привели в отрасль некоторых неопытных игроков, которые сейчас попадают в сложные финансовые условия, при этом не обеспечивая заказчиков необходимыми вычислительными ресурсами. По некоторым оценкам, расходы на ИИ-инфраструктуру в США в период с 2025 по 2032 годы превысят $10 трлн, составив около 3,22 % ВВП страны в ежегодном выражении. Это заметно выше, чем доля инвестиций в инфраструктуру США в периоды всех прошлых «технологических революций». При этом деньги на строительство ЦОД в наше время становится всё сложнее заполучить. Высокие цены на память позволили китайской CXMT выйти в прибыль по итогам трёх первых кварталов этого года
18.10.2026 [08:14],
Алексей Разин
Первые девять месяцев прошлого года CXMT завершила с многомиллионными убытками, но аналогичный период текущего года удалось завершить с прибылью в размере почти $20 млрд. Выручка компании также выросла более чем в восемь раз. 
Источник изображения: CXMT Китайская компания CXMT, по данным Counterpoint Research на второй квартал текущего года, уже является четвёртым по величине производителем DRAM в денежном выражении, контролируя 10 % мировой выручки. Её собственная выручка во втором квартале выросла в годовом сравнении в два с половиной раза. Она также занимает четвёртое место в мире по объёмам производства памяти. Всё это до сих пор не позволяло ей избавиться от убытков, однако предварительные данные за девять месяцев этого года позволяют надеяться, что это сделать удалось в текущем году. Как сообщает Bloomberg со ссылкой на предварительную статистику за три прошедших квартала 2026 года, чистая прибыль CXMT за период должна расположиться в диапазоне от $19,6 до $19,8 млрд. В прошлом году три первых квартала принесли компании чистые убытки в размере $792 млн. Выручка CXMT по итогам девяти месяцев текущего года должна составить от $39,6 до $40,4 млрд. Это в разы выше прошлогодних $4,8 млрд, а именно — на 742 % больше. Понятно, что основной вклад в подобную динамику изменения выручки внесли стремительно растущие цены на микросхемы памяти, но CXMT при этом остаётся в числе мировых лидеров по темпам расширения своих производственных мощностей. Сидеть на мешках с деньгами, образно выражаясь, CXMT не собирается. Во-первых, средства нужны не только на расширение производства, но и освоение новых технологий. Во-вторых, CXMT готова потратить от $150 до $300 млн на выкуп собственных акций с рынка. Таким образом, в условиях бума ИИ акции компании остаются привлекательными для инвесторов, что подтверждают и итоги летнего IPO, которое сделало CXMT самой дорогой публичной компанией в Китае. Шестой рекордный квартал подряд: прибыль TSMC взлетела ещё на 68,7 % на волне ИИ-бума
15.10.2026 [11:51],
Алексей Разин
Уже шестой квартал подряд чистая прибыль TSMC обновляет рекордные значения. В третьей четверти текущего года она выросла на 68,7 % до $23,5 млрд, превзойдя ожидания аналитиков. Долларовая выручка компании выросла на 41,2 % до $46,72 млрд. 
Источник изображений: TSMC Как и квартальный отчёт ASML, статистика TSMC открывает сезон профильных публикаций в полупроводниковой отрасли, позволяя судить о состоянии дел у большинства игроков. Отчёт TSMC за третий квартал текущего года не разочаровал инвесторов, поскольку выручка выросла на 41,2 % до $46,72 млрд в годовом сравнении, а в национальной валюте Тайваня и вовсе увеличилась на 50,9 %. Чистая прибыль подскочила на 68,7 % до рекордных $23,5 млрд, причём рекорды обновляются уже на протяжении шести кварталов подряд. Помимо прочего, чистая прибыль и выручка компании за период оказались выше ожиданий аналитиков по версии LSEG. Норма операционной прибыли в размере 58,7 % слегка превысила собственные прогнозы TSMC на третий квартал. Норма чистой прибыли выросла в годовом сравнении с 45,7 до 51,1 %. Объёмы поставок обработанных кремниевых пластин в эквивалентном типоразмере 300 мм компания по итогам третьего квартала увеличила на 9,6 % до 4,5 млн штук. В текущем квартале TSMC собирается выручить от $52,3 до $54,3 млрд, что также выше ожиданий аналитиков. По идее, это обеспечит увеличение годовой выручки компании на 44 % по сравнению с прошлым годом, а квартальная вырастет на величину от 55 до 61 %. При этом и капитальные затраты TSMC в текущем году могут достичь рекордных $64 млрд, поэтому её нельзя упрекнуть в попытках выжать максимум из рыночной конъюнктуры и не вкладываться в расширение мощностей. Непосредственно в третьем квартале на капитальное строительство было направлено $13,84 млрд, а всего с начала года по конец третьего квартала TSMC потратила на эти нужды $40,64 млрд. Аналитики уже не стесняются прогнозировать, что в 2027 году компания увеличит свои капитальные затраты до $75 млрд или даже $85 млрд. Сейчас TSMC строит или оснащает оборудованием около 20 новых предприятий в разных частях мира, но преимущественно на Тайване. Руководство компании лишь отделалось замечанием, что в период с 2026 по 2028 годы её капитальные расходы будут значительно выше предыдущего трёхлетнего периода. 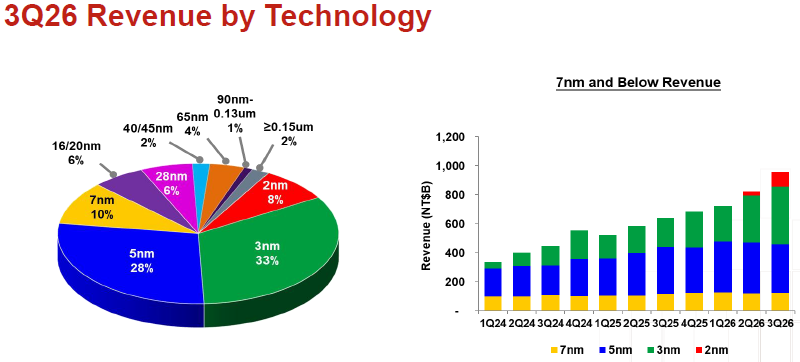 Если ещё год назад TSMC не предлагала своим клиентам 2-нм продукцию, то по итогам третьего квартала текущего года доля данных изделий в структуре её выручки выросла до 8 %, причём ещё во втором квартале текущего года она не превышала 3 %. На пиковые значения вышла выручка от реализации 3-нм изделий, которая теперь формирует ровно треть общей. Год назад эта доля не превышала 23 %. Зато 5-нм техпроцесс скатился с 37 до 28 %, а 7-нм деградировал с 14 до 10 %. Компания продолжает считать 7-нм техпроцесс передовым, и в совокупности с более прогрессивными они формировали 79 % её общей выручки от реализации пластин по состоянию на третий квартал текущего года. 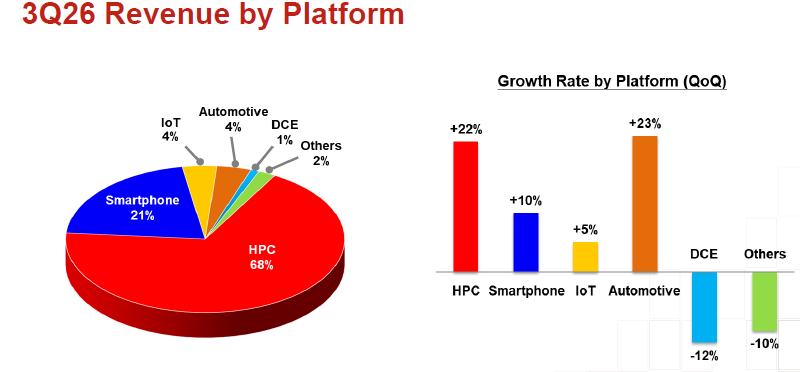 С точки зрения платформ бум ИИ продолжает разогревать рынок высокопроизводительных полупроводниковых компонентов. В итоге в третьем квартале их доля в структуре выручки TSMC выросла с прошлогодних 57 до 68 %. Смартфоны при этом скатились с 30 до 21 %, поскольку рост цен резко снизил спрос на них. Тем не менее, выручка в сегменте смартфонов всё равно последовательно выросла на 10 %, во многом благодаря сезонному фактору. Примечательно, что лидером по темпам роста стал даже не сегмент HPC (+22 %), а автомобильный, который прибавил сразу 23 %. Правда, в процентном выражении на долю автомобильных компонентов приходится не более 4 % выручки TSMC за третий квартал. Её доля даже снизилась по сравнению с прошлогодними 5 %. 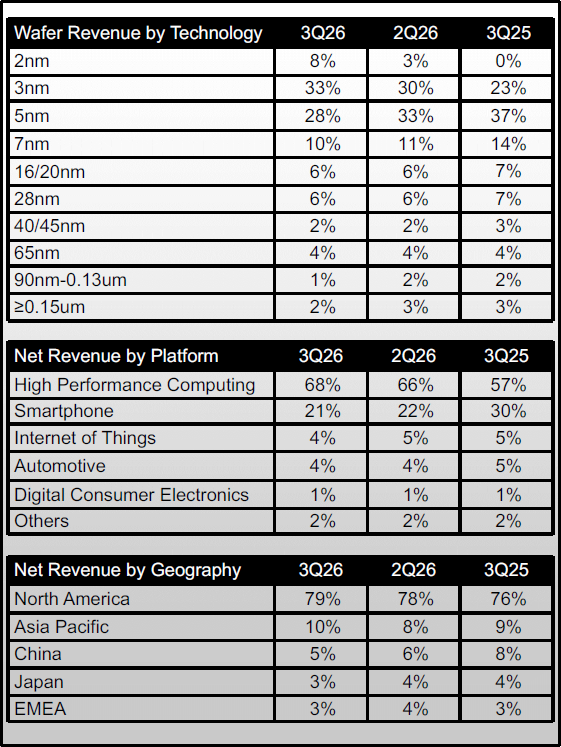 В географическом срезе Китай занимает всё меньшую долю в структуре выручки TSMC, по итогам прошлого квартала она опустилась с 8 до 5 % в годовом сравнении. Концентрация выручки TSMC на североамериканском континенте продолжает усиливаться, она последовательно поднялась с 78 до 79 %, а год назад вообще не превышала 76 %. Впрочем, на втором месте среди макрорегионов оказался Азиатско-Тихоокеанский регион с 10 % всей выручки TSMC, и в годовом сравнении показатель вырос на один процентный пункт. Япония, страны Ближнего Востока, Африки и Европы поделены в этой статистике на две группы, каждая из которых занимает не более 3 % совокупной выручки компании по итогам третьего квартала. Второе предприятие TSMC на территории штата Аризона уже достроено, сейчас компания осуществляет монтаж оборудования, а массовое производство продукции должно начаться здесь в третьем квартале 2027 года, с небольшим опережением первоначального графика. Руководство TSMC сегодня заявило, что уже отправило команду специалистов в Техас для оценки возможности расширения своей производственной базы в США за счёт этого штата. Илон Маск ранее допускал мысль, что TSMC сможет арендовать часть мощностей кластера Terafab, в котором принадлежащие ему компании будут выпускать чипы при участии Intel. Рынок смартфонов пережил худший квартал в истории: поставки рухнули на 22 %, но Samsung и Apple укрепились
15.10.2026 [10:18],
Алексей Разин
Никогда ещё квартальное снижение объёмов поставок смартфонов не было таким заметным, как в третьей четверти текущего года — оно достигло 22 %, подсчитали эксперты IDC. Но всё же Samsung и Apple смогли укрепить свои позиции даже на падающем рынке. 
Источник изображения: Samsung Electronics Аналитики IDC уже подвели предварительные итоги третьего квартала для мирового рынка смартфонов, сообщив о снижении объёмов поставок на рекордные за всё время наблюдения 22 % до 255,3 млн штук. Причины такой динамики очевидны: бум ИИ оттянул на себя микросхемы памяти и вызвал беспрецедентный рост цен на многие электронные устройства, включая смартфоны. Представители IDC предупреждают, что худшее для рынка смартфонов ещё впереди. По их оценкам, рынок смартфонов пока не достиг своего дна. Цены на память выросли примерно на 350 % по сравнению с прошлым годом и продолжают расти, оказывая существенное давление на доходность участников рынка и объёмы поставок. Хотя в третьем квартале темпы роста цен на память немного снизились относительно первого полугодия, затраты производителей смартфонов остаются высокими на фоне подорожания прочих критических компонентов. По прогнозам IDC, на протяжении 2027 года рост рынка будет сдерживаться, и только в 2028 году начнётся восстановление — в лучшем случае. Кризис одновременно открывает возможности для тех игроков рынка, которые смогут адаптировать свою стратегию и предложить инновации, позволяющие лучше позиционировать собственную продукцию в условиях новой структуры затрат и увеличить свою долю рынка. 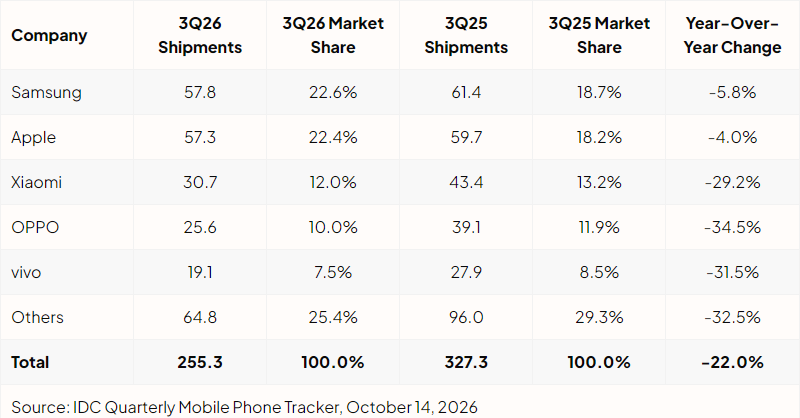
Источник изображения: IDC Давление теперь переносится с производителей на покупателей, которые в условиях высоких цен вынуждены дольше пользоваться имеющимися устройствами. Китайским маркам приходится сложнее всего. Статистика IDC показывают, что в третьем квартале объёмы поставок смартфонов сократились на 29,2 % у Xiaomi, на 34,5 % у Oppo, и на 31,5 % на Vivo. В целом, пятёрка мировых лидеров в третьем квартале занимала 74,6 % рынка смартфонов, и находящиеся за её пределами компании сократили объёмы поставок на 32,5 %. Лидером оказалась Samsung Electronics, которая сократила объёмы поставок на 5,8 % до 57,8 млн штук, но при этом укрепила свои позиции с 18,7 до 22,6 %. Apple буквально дышит ей в спину с 22,4 % рынка, при этом она ещё и меньше всех потеряла в объёмах реализации смартфонов, сократив их на 4 % до 57,3 млн штук. Замыкает тройку лидеров Xiaomi, которая не только сократила поставки на 29,2 % до 30,7 млн штук, но и уменьшила свою долю рынка с 13,2 до 12 %. Напомним, что недавняя статистика Counterpoint Research гласит о снижении объёмов поставок смартфонов на 20 % по итогам третьего квартала, а разрыв по занимаемой доле рынка между Samsung и Apple данный источник оценивает примерно в один процентный пункт (23 и 22 % соответственно). Представители IDC отмечают, что некоторые производители смартфонов продолжают увеличивать планы по выпуску продукции, опасаясь дальнейшего увеличения цен и ухудшения ситуации с доступностью компонентов. Если спрос при этом останется слабым, то эти участники рынка рискуют войти в 2027 год с некоторыми излишками готовой продукции. Объёмы поставок смартфонов из-за этого в следующем году сократятся сильнее, чем ожидалось. В текущем году покупатели, которые уже не смогут дальше откладывать приобретение новых смартфонов, наверняка подождут предпраздничных акций в конце года, чтобы хотя бы немного сэкономить. Чиповый бум набирает обороты: расходы на оборудование для фабрик выросли до $149 млрд и на этом не остановятся
14.10.2026 [13:55],
Алексей Разин
В этом году на оснащение заводов по обработке 300-мм кремниевых пластин оборудованием будет потрачено $149 млрд, а к 2029 году эта сумма вырастет до $227 млрд в год. За этот год начнётся строительство 20 новых предприятий, а в строй будут введены только 13. 
Источник изображения: ASML Бум искусственного интеллекта вынуждает производителей чипов расширять свои мощности, даже если речь идёт не о передовых компонентах и техпроцессах. В жерло этой топки летит всё: от микросхем памяти и процессоров до твердотельных накопителей и силовой электроники. Неудивительно, что расходы производителей чипов на закупку оборудования для их выпуска на линиях, использующих кремниевые пластины типоразмера 300 мм, в этом году взлетят сразу на 31 %, до $149 млрд. Во всяком случае, такого прогноза придерживаются представители ассоциации SEMI, объединяющей многих участников рынка полупроводниковых компонентов. Всплеск профильных расходов в этом и последующих трёх годах будет обусловлен появлением новых предприятий по выпуск чипов, которые необходимо оснастить оборудованием. Помимо отдельных предприятий, впервые вводимых в эксплуатацию, новое оборудование требуется и для дополнительных производственных линий, которые появляются на территории уже существующих заводов. Если не считать исследовательские проекты с экспериментальными линиями, то в этом году начнётся строительство 20 новых фабрик или производственных линий для обработки кремниевых пластин типоразмера 300 мм. В следующем году во всём мире будет начато строительство ещё 18 новых предприятий или линий. Непосредственно в США различные компании приступят в этом году к строительству трёх новых фабрик, а в следующем году к ним присоединятся ещё четыре. 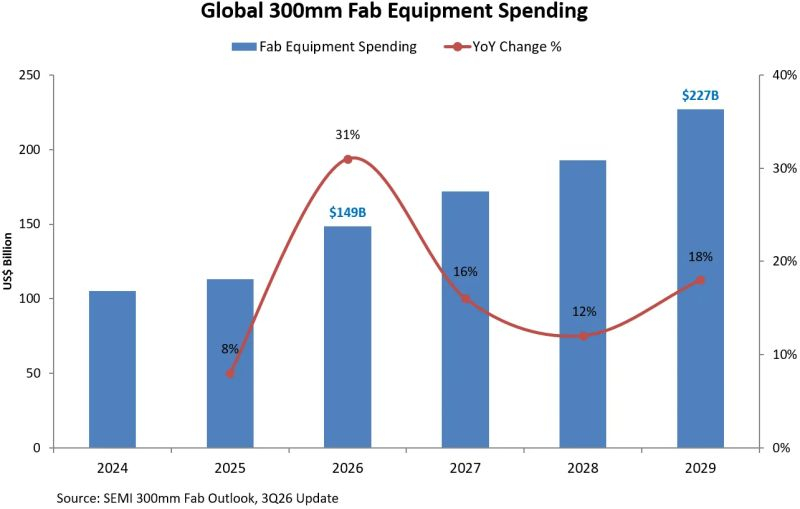
Источник изображения: SEMI «Спрос на полупроводники всё активнее транслируется в физическое расширение производства по всей мировой отрасли. Новейший прогноз указывает как на более заметные инвестиции в оборудование, так и увеличение количества фабрик, вводимых в эксплуатацию», — пояснил президент и генеральный директор ассоциации SEMI Аджит Маноча (Ajit Manocha). Если в этом году расходы на оборудование для обработки кремниевых пластин типоразмера 300 мм вырастут сразу на 31 %, до $149 млрд, то в следующем году темпы роста замедлятся до 16 %, а в 2028 году снизятся до 12 %, чтобы в 2029 году снова подняться до 18 %. Таким образом, в 2029 году на соответствующие нужды будет потрачено уже $227 млрд. Непосредственно в обеих Америках эти расходы вырастут с $18,1 млрд в 2026 году до $40,6 млрд в 2029 году. Непосредственно на строительство фабрик данного типа в текущем году будет потрачено $47,5 млрд, что на 23 % превышает показатель прошлого года. В следующем году расходы на строительство фабрик вырастут ещё на 33 %, до $63,3 млрд, а по итогам 2028 года сумма увеличится до $68,4 млрд. В текущем году начнут работу 13 новых фабрик или производственных линий по всему миру, а в следующем к ним присоединятся ещё 23. В данном случае речь идёт о предприятиях, на которых ведётся первичная обработка кремниевых пластин типоразмера 300 мм. Предприятия по тестированию и упаковке чипов, а также использующие пластины другого типоразмера, в этой статистике не учитываются. |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018









