


Опрос
|
реклама
Быстрый переход
ИИ ЦОД продолжают перетягивать память на себя — серверные SSD подорожают ещё на 15–20 %
12.11.2026 [21:28],
Анжелла Марина
Крупнейшие производители памяти планируют очередное повышение цен на фоне растущего спроса со стороны дата-центров для искусственного интеллекта. При этом серверные компоненты дорожают значительно быстрее потребительских, поскольку поставщики перераспределяют производственные мощности в пользу корпоративных заказчиков. 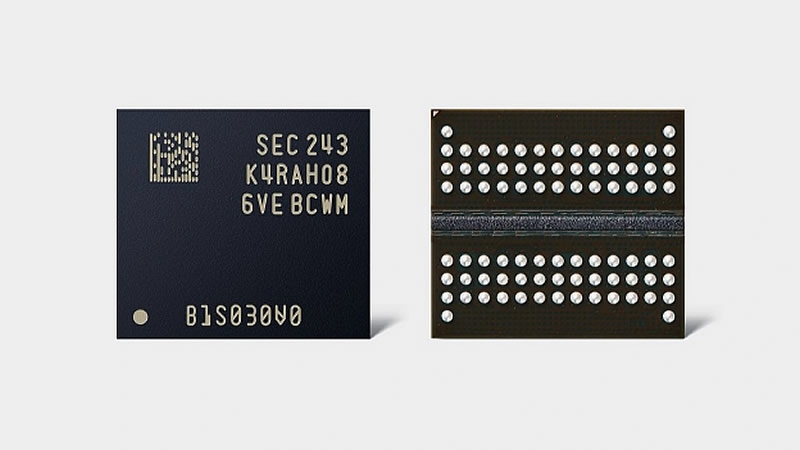
Источник изображения: trendforce.com По данным TrendForce, несколько ведущих производителей в устной форме сообщили дистрибьюторам о намерении повысить цены на чипы памяти корпоративного класса. Официальных уведомлений пока нет, однако стоимость компонентов в каналах поставок уже начала расти. Основной причиной остаётся высокий спрос со стороны дата-центров, тогда как потребительский рынок продолжает испытывать трудности. Сложнее всего приходится небольшим производителям модулей памяти. Крупные заказчики получают преимущество при распределении продукции, а остальным компаниям приходится искать необходимые компоненты на спотовом рынке по более высоким ценам. В результате закупочные расходы растут быстрее, чем стоимость готовых модулей. На китайском рынке также наблюдается необычная ситуация, при которой модули DDR5 на 16 Гбайт предлагаются примерно за 1600 юаней (около $240), хотя средняя контрактная цена производителя составляет 2000 юаней (около $300). Некоторые поставщики также сообщают о бронировании производственных мощностей вплоть до 2028 года, что указывает на то, что быстро устранить нехватку компонентов будет непросто. Samsung, SK hynix и Micron, в свою очередь, направляют всё больше производственных ресурсов на высокоскоростную память HBM, серверную DDR5 и корпоративные QLC SSD. Из-за этого доступность обычной DRAM и отдельных видов NAND сокращается. Согласно прогнозу TrendForce, корпоративные SSD подорожают на 15–20 % в четвёртом квартале 2026 года, чему способствует высокий спрос со стороны североамериканских облачных провайдеров. В сегменте потребительской электроники ситуация складывается иначе. Поставки ноутбуков в третьем квартале сократились на 15,8 % относительно предыдущего квартала, а накопленные запасы заставляют производителей ПК сокращать закупки чипов памяти. Аналитики ожидают повышения контрактных цен на DRAM для компьютеров на 13–18 %, тогда как клиентские SSD подорожают менее чем на 5 %. Китайские бигтехи хотят взять дефицит памяти под контроль с помощью десятилетних контрактов
28.10.2026 [10:39],
Алексей Разин
Компании Alibaba, Tencent и ByteDance попросили SK hynix и Samsung Electronics увеличить сроки действия долгосрочных контрактов на закупку памяти до 10 лет с максимальных на сегодня 5 лет. Подобные длительные договорённости выгодны для обеих сторон, но одновременно таят и определённые риски. 
Источник изображения: Samsung Electronics Отчитываясь о результатах прошлого квартала, южнокорейская SK hynix призналась, что более 50 % запланированных на 2027 и 2028 годы объёмов производства памяти уже распределены по долгосрочным контрактам, стандартная продолжительность которых ограничивается 5 годами, но некоторые из клиентов выражают заинтересованность в увеличении этого срока. Корейские СМИ дают понять, что китайские облачные гиганты могут быть теми самыми клиентами, причём не только в отношении SK hynix, но и Samsung Electronics. Последняя, по некоторым данным, до 80 % объёмов производства на 2027 год уже распределила именно по долгосрочным контрактам. В дальнейшем по такой схеме Samsung готова продавать более 70 % своей продукции. Стремление крупных игроков облачного рынка заключать столь долгосрочные контракты говорит о том, что они не только не рассчитывают на скорое устранение дефицита памяти, но и готовы превратить закупки памяти в элемент долгосрочного планирования своего бизнеса. Для поставщиков памяти подобные долгосрочные соглашения удобны тем, что они позволяют более точно планировать объёмы производства и сбыт продукции по более предсказуемым ценам, а также получать от заинтересованных заказчиков крупные авансовые платежи, которые можно направить на расширение объёмов производства. Проблема заключается в том, что на столь длительном интервале обе стороны не могут с высокой вероятностью прогнозировать все факторы риска, и условия десятилетнего контракта нужно прорабатывать тщательнее. Исторически рынок памяти характеризовался цикличностью, которая вызывала регулярные колебания цен. Долгосрочные соглашения позволяют производителям нивелировать влияние данного фактора, а вот покупателям сильно сэкономить не дадут, если в определённый момент цены на спот-рынке окажутся ниже тех, которые прописаны в контракте. Китай располагает 24 ГВт вычислительных мощностей в составе ЦОД, уступая только США, поэтому местным компаниям при сохранении темпов экспансии инфраструктуры память будет требоваться в приличных количествах. Они стремятся обеспечить себя этим видом компонентов через долгосрочные соглашения. По имеющимся данным, переговоры ведутся именно о долгосрочных поставках серверной DDR и чипов LPDDR, которые тоже применяются в серверном сегменте. Американская Micron Technology в этих переговорах участвовать не может, поскольку власти КНР с 2023 года запретили использовать её продукцию в критически важных объектах национальной инфраструктуры, а облачные мощности китайских гигантов под это определение вполне подпадают. Тем более, что в 2025 году Micron сама объявила, что перестанет поставлять серверную память на китайский рынок. SK hynix продлила дефицит памяти до 2030 года — прибыль взлетела в семь раз, а рентабельность достигла 80 %
28.10.2026 [09:28],
Алексей Разин
По норме операционной прибыли SK hynix в третьем квартале приблизилась к американской Micron, почти достигнув значения на уровне 80 %. Сама операционная прибыль выросла более чем в семь раз до $62,9 млрд, а выручка компании в годовом сравнении увеличилась более чем в четыре раза до $78,1 млрд. SK hynix обещает увеличить объём средств, возвращаемых инвесторам. 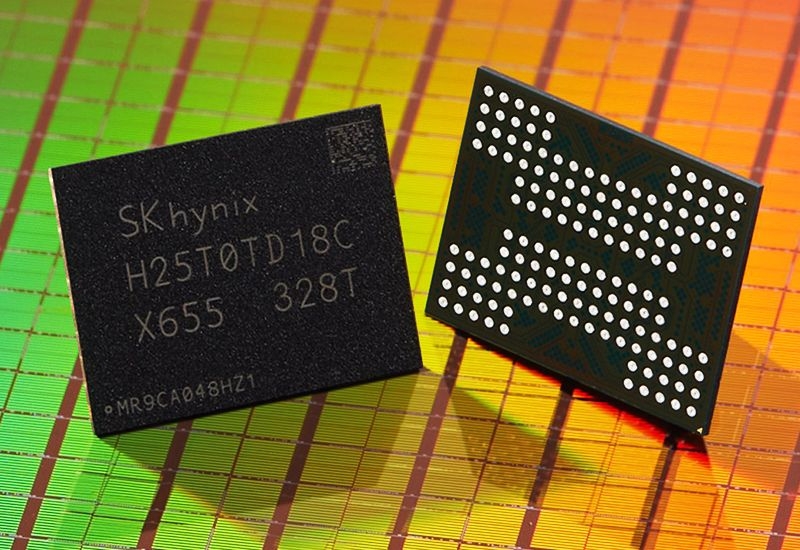
Источник изображения: SK hynix Выручка SK hynix по итогам третьего квартала впервые превысила 100 трлн вон, достигнув 104,6 трлн вон ($78,1 млрд), превысив ожидания аналитиков и увеличившись на 327,9 % в годовом сравнении. Операционная прибыль взлетела на 632,1 % до $62,2 млрд, тоже превзойдя прогнозы экспертов. Норма операционной прибыли в годовом сравнении выросла с 47 до 80 %. Чистая прибыль выросла на 216 % до $29,7 млрд в годовом сравнении, но упала на 57,7 % последовательно. По данным представителей SK hynix, подобная динамика отображает не только рост цен на память, но и растущие объёмы продаж продукции с высокой добавленной стоимостью типа HBM. В третьем квартале компания выделила на выплату дивидендов акционерам и выкуп своих акций более $25 млрд, всего же по итогам 2026 фискального года инвесторам будет возвращено почти $75 млрд. Помимо прочего, в виде специальных дивидендов до конца ноября будут выплачены доходы, полученные SK hynix от инвестиций в капитал японской Kioxia. Доля накопленного свободного денежного потока, возвращаемого инвесторам SK hynix, будет увеличена до значения более 50 % по итогам периода с 2025 по 2027 год. SK hynix посвятила отдельные блоки в своём пресс-релизе прогнозам и планам на будущее. По её словам, дефицит памяти сохранится на мировом рынке до 2030 года, спрос будет расти в ближайшей перспективе благодаря корпоративному сегменту и «персональному ИИ», а в долгосрочной — благодаря «физическому ИИ» типа систем автопилота и робототехники. При этом компания собирается ускорить расширение производственных мощностей. Она увеличит долю 10-нм продукции шестого поколения, увеличит объёмы продаж серверной DDR5 и модулей LPDDR5 в исполнении SOCAMM аналогичного назначения. Объёмы поставок серверной DDR5 в прошлом квартале выросли более чем на 40 % последовательно. К концу этого года также будет выведено на максимальную производительность предприятие M15X, выпускающее HBM4. Уже в текущем квартале HBM4, тем самым, перевесит HBM3E как по объёмам производства, так и по выручке, став доминирующим типом продукции в этом сегменте. В сфере NAND компания в текущем квартале увеличит долю 321-слойной памяти, выпускаемой на территории Южной Кореи, до более чем 50 % локальных объёмов производства. Это позволит улучшить доступность высокопроизводительных SSD большой ёмкости для корпоративного сегмента. В среднесрочной перспективе SK hynix займётся внедрением памяти типа HBF в инфраструктуру ИИ-сервисов. Долгосрочные контракты с клиентами продолжают расширяться по количеству участников и структуре поставок. На данный момент подобные контракты заключены уже с 14 крупными клиентами, включая ведущих облачных провайдеров, а некоторые клиенты ведут с SK hynix переговоры об увеличении сроков контрактов, которые обычно заключаются на пять лет. Более 50 % планируемых на период с 2027 по 2028 годы объёмов производства SK hynix уже распределены по долгосрочным контрактам. Под эти планы в следующем году будут существенно увеличены инвестиции. В 2027 году массовым производством памяти займётся первая фаза комплекса в Йонъине, попутно будут вкладываться средства в другие производственные мощности как на территории Южной Кореи, так и за её пределами. Суммы, направляемые на эти цели, могут варьироваться в зависимости от спроса, прибыльности и эффективности инвестиций, как отмечает SK hynix. Оперативная память для ПК в следующем году станет ещё дороже — и найти в магазинах её будет сложнее
22.10.2026 [07:14],
Алексей Разин
Оперативная память для ПК станет ещё более дефицитным товаром в следующем году, а потому рост цен на неё наверняка продолжится. Хуже всего ситуация будет обстоять в рознице, для людей, которые сами собирают себе ПК: память не только подорожает, но даже купить её будет сложнее. Продавать память в других сегментах рынка по-прежнему выгоднее, и потребности рядовых пользователей ПК обслуживаются поставщиками по остаточному принципу. 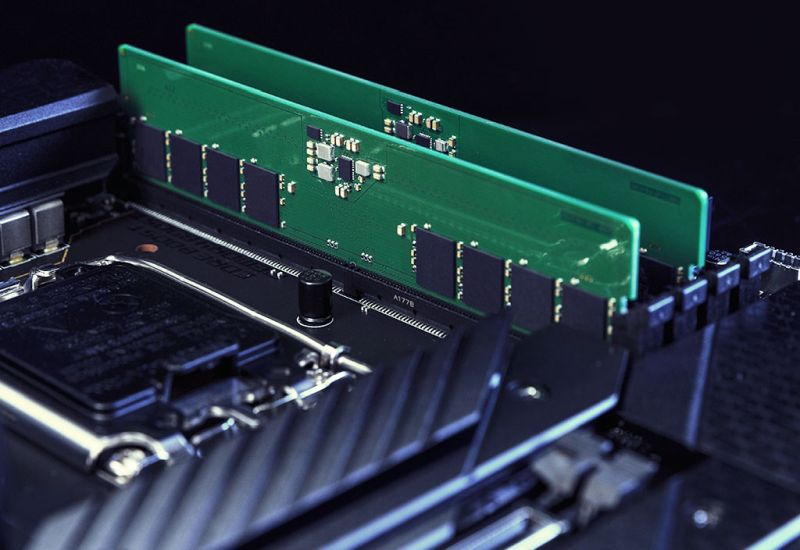
Источник изображения: Kingston Technology Цены на любом рынке определяются соотношением спроса и предложения, и в случае с оперативной памятью для розничных потребителей следующий год не несёт ничего хорошего, как предполагают аналитики TrendForce. По их мнению, дефицит DRAM в потребительском секторе рынка ПК только усилится именно благодаря фактору ограниченного предложения. Смежные сегменты рынка будут оттягивать на себя доступные объёмы микросхем памяти, а направление ПК будет обеспечиваться по остаточному принципу, что будет способствовать дальнейшему росту цен. Некоторые производители ПК выразили надежду, что в 2027 году ситуация с доступностью памяти улучшится, но речь шла только об их собственных закупках, поскольку крупные игроки рынка имеют возможность заключать долгосрочные контракты. В розничном же сегменте с памятью для ПК, собираемых самостоятельно потребителями, в следующем году станет совсем плохо: мало того, что цены продолжат расти, так и купить память станет гораздо сложнее. Предложение в 2027 году не сможет существенно расшириться, поскольку основной объём дополнительных производственных мощностей будет введён в строй примерно к 2029 году. При этом спрос на DRAM в прочих сегментах рынка будет оставаться на высоком уровне. Облачные гиганты всё чаще переходят на долгосрочные соглашения с производителями памяти, и те обслуживают потребительский сегмент по остаточному принципу. По данным на начало осени, Samsung уже распределила по предварительным заказам до 70 % памяти, которую сможет выпустить до 2031 года, а квоты на следующий год практически распределены полностью у всех трёх основных производителей памяти. Сегмент HBM продолжает оттягивать на себя ресурсы производителей DRAM, поскольку для одного стека памяти этого типа требуется от 8 до 12 кристаллов, а ускорители вычислений с памятью HBM очень востребованы в инфраструктуре ИИ. Правда, эксперты TrendForce отмечают, что тенденция к увеличению количества ярусов в стеке HBM должна несколько замедлиться. По этой причине массовое производство 16-ярусных чипов HBM начнётся позже, чем предполагалось изначально. Всё будет зависеть от сроков повышения уровня выхода годной продукции и снижения её себестоимости. Во второй половине следующего года 8-ярусные чипы HBM займут основную часть рынка. Заказчики забронировали объёмы выпуска HBM компании Samsung на несколько лет вперёд. В следующем году цены на HBM должны увеличиться минимум в два раза. За микросхемы GDDR тоже разворачивается сильная конкуренция, поскольку видеокарты для рабочих станций, которые требуют в три раза большего объёма такой памяти по сравнению с потребительскими, всё чаще используются для работы в инфраструктуре ИИ. Соответственно, игровым видеокартам достаётся всё меньше памяти, и они в итоге дорожают в рознице и реже встречаются в продаже. С обычной DDR для ПК и серверных систем ситуация также меняется не в пользу потребительских решений. Серверный рынок начинает активнее использовать память типа LPDDR, в итоге потребительский оказывается в проигрыше. Даже ПК для разработчиков типа Nvidia RTX/DGX Spark и AMD Strix Halo оснащаются 128 Гбайт памяти, а это в восемь раз больше, чем у многих ноутбуков потребительского класса. В начале этого квартала некоторые системные интеграторы уже заявляли о росте цен на память на величину до 15 %. Эксперты TrendForce прогнозируют, что к концу года они могут вырасти на 15–20 %. С другой стороны, корпоративные клиенты не смогут бесконечно откладывать покупку памяти даже в условиях непрерывного роста цен, и в следующем году этот спрос выйдет на рынок, который будет ограничен со стороны предложения, тем самым создавая условия для дальнейшего роста цен. Цены на память местами пошли вниз, но нормализации рынка не произойдёт раньше 2030 года
26.04.2026 [15:01],
Дмитрий Федоров
На рынке оперативной памяти и накопителей в Европе, Китае и США наметилось ценовое плато, а некоторые позиции даже подешевели. Однако опрошенные изданием PCWorld отраслевые аналитики связывают это с локальным давлением накопленных запасов и осторожностью покупателей, а не с концом дефицита, вызванного аппетитом ИИ ЦОД. Первого заметного смягчения цен стоит ждать лишь к IV кварталу 2027 года, полной нормализации — к 2030 году. 
Источник изображения: Liam Briese / unsplash.com ИИ ЦОД скупают всю свободную память на рынке, и поэтому на потребительский сегмент почти ничего не остаётся: дорожают оперативная память, готовые компьютеры, накопители, игровые приставки, телефоны и даже SD-карты. Однако в последний месяц-два рост цен будто бы приостановился. Замедление и даже разворот цены заметнее всего в Европе и Китае: в Китае работают местные производители помимо «большой тройки» — Samsung, SK Hynix и Micron. Цены выравниваются и в США. По агрегированным данным PCPartPicker, конфигурация DDR5 на 2 × 16 Гбайт — разумная середина для сборки компьютера — резко подорожала в IV квартале 2025 года, а рост её стоимости достиг 400 %. В этом году стоимость этой конфигурации вышла на плато, а в континентальной Европе и Австралии даже наблюдается небольшое снижение цены с пика начала 2026 года. Аналитики считают, что текущие флуктуации имеют локальный масштаб: в какой-то момент производители и дистрибьюторы переоценили товар, и теперь слегка откатывают цены, но структурный дефицит не исчез. Часть «падения» цен объясняется тем, что отдельные продавцы (включая перекупщиков, работающих через маркетплейсы) задирали цены сверх того, что рынок готов выдержать, и теперь вынуждены немного опускать их до более реалистичных уровней. Том Майнелли (Tom Mainelli), вице-президент IDC по исследованиям устройств и потребительского рынка, признал частичное замедление: цены на часть позиций превысили уровень, который рынок готов поддерживать, и хотя возможны пауза или частичный откат цены, до нормализации рынка ещё далеко. На ситуацию также влияют перекупщики, которые после пика дефицита могли снизить наценки, что объяснило бы короткий разворот цены без возвращения к более вменяемым уровням. Производители на нормализацию цен не рассчитывают: Microsoft, ASUS, Lenovo, Samsung и Motorola либо повышают цены на уже выпускаемые устройства, что ломает многолетнюю отраслевую тенденцию, либо анонсируют новые устройства по куда более высоким ценам. Особняком стоит Apple: бестселлер MacBook Neo за $600 с 8 Гбайт оперативной памяти и перепрофилированным процессором iPhone позволяет компании пользоваться тревогой покупателей. Гендиректор Framework Нирав Патель (Nirav Patel) на прошлой неделе допустил, что ПК в привычном виде могут исчезнуть. О сохранении дефицита памяти говорит и рынок домашних игровых приставок: и Xbox, и PlayStation со старым железом резко подорожали спустя пять лет, чего в истории этой отрасли ещё не случалось. На этой неделе Meta✴✴ подняла цену на VR-шлем Quest. Патрик Мурхед (Patrick Moorhead) из Moor Insights & Strategy не ждёт масштабного разворота цены в ближайший год с лишним. Чтобы построить фабрику памяти и вывести её на серийные объёмы, нужно три-четыре года, а в 2022–2023 годах все производители памяти показывали отрицательную валовую рентабельность и прекратили инвестировать в рост производства — как раз когда OpenAI в ноябре 2022 года выпустила ChatGPT и дала старт гонке ИИ. Для памяти с высокой пропускной способностью (HBM), устанавливаемой в ЦОД, нужно примерно вчетверо больше кристаллов, чем для потребительской DRAM, и хотя ситуация должна начать улучшаться в IV квартале 2027 года, к норме рынок не вернётся раньше 2030 года. Однако есть и позитивные сдвиги. Спрос на новые ЦОД снижается: часть запланированных в США площадок отменены или заморожены из-за нехватки пропускной способности энергосетей, недовольства потребителей и избирателей ростом тарифов и экологической нагрузкой, а также неуверенностью инвесторов, опасающихся ИИ-пузыря. Параллельно небольшие китайские производители наращивают мощности и поставляют память на собственный внутренний рынок и крупным международным клиентам — Lenovo, Dell, HP. К тому же новые технологии оптимизации памяти в AI (например, Google TurboQuant) потенциально снижают потребление памяти на токен, хотя, по оценкам TrendForce, это, скорее всего, приведёт не к экономии, а к росту объёмов использования памяти ИИ-моделями на той же аппаратной базе. В итоге небольшие и локальные снижения цен на модули RAM и накопители — это временная коррекция, вызванная перегревом на уровне каналов продаж, а не сигнал разворота долгосрочного тренда дефицита и высокой стоимости памяти для ПК. |
|
✴ Входит в перечень общественных объединений и религиозных организаций, в отношении которых судом принято вступившее в законную силу решение о ликвидации или запрете деятельности по основаниям, предусмотренным Федеральным законом от 25.07.2002 № 114-ФЗ «О противодействии экстремистской деятельности»; |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018









