


Опрос
|
реклама
Быстрый переход
ИИ-бум озолотил Sandisk: выручка взлетела более чем в 4 раза, а чистая прибыль — более чем в 72 раза
30.10.2026 [11:00],
Алексей Разин
В годовом сравнении выручка Sandisk выросла на 378 %, норма прибыли достигла 85 %, операционная прибыль увеличилась более чем в 50 раз (GAAP), а чистая — более чем в 72 раза (GAAP). В серверном сегменте, который закономерно всё сильнее влияет на бизнес компании, выручка взлетела почти в 18 раз до $4,8 млрд. 
Источник изображений: Sandisk Получившая независимость от Western Digital ещё в конце зимы прошлого года компания Sandisk неплохо чувствует себя в условиях бума ИИ, который поднимает цены и спрос на твердотельную память. Отчёт за первый квартал 2027 фискального года, который в календаре компании уже завершился, показал фееричную динамику базовых финансовых показателей Sandisk. Выручка выросла на 378 % до $11 млрд в годовом сравнении, норма прибыли выросла на 55,2 процентных пункта до 85 % минимум, в зависимости от методики расчёта. При этом операционная прибыль по методике GAAP выросла почти в 50 раз до $8,78 млрд, а чистая прибыль взлетела более чем в 72 раза до $8,1 млрд. Прирост оказался настолько головокружительным, что Sandisk не стала указывать процентные значения в своём пресс-релизе. По методике Non-GAAP операционная прибыль компании в минувшем квартале выросла в годовом сравнении более чем в 36 раз до $8,87 млрд, а чистая прибыль взлетела более чем в 42 раза до $7,62 млрд. Закономерно, что выручка, удельный доход на одну акцию и норма прибыли по итогам квартала превзошли ожидания инвесторов. Выручка на серверном направлении в годовом сравнении выросла в 17,9 раза до $4,8 млрд. Получается, что данный сегмент обеспечивал в прошлом квартале 43,5 % всей выручки Sandisk, ещё 52,9 % обеспечивал сегмент периферийных вычислений, а на потребительский пришлось только 3,6 %. Если периферийные вычисления в годовом сравнении увеличили профильную выручку компании на 320 % до $5,83 млрд, то потребительские решения сократили её на 39 % до $397 млн. 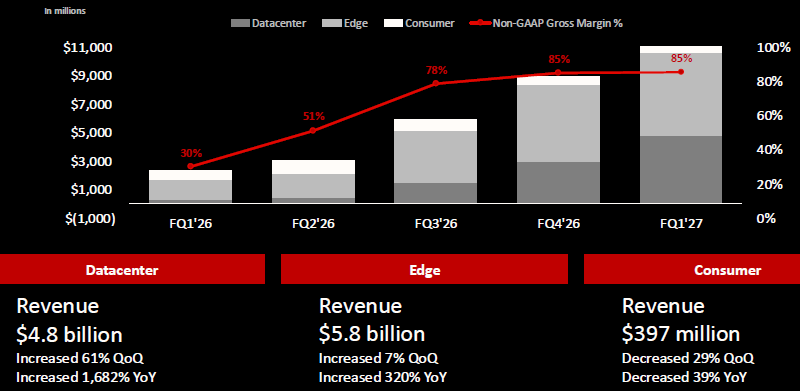 В текущем квартале Sandisk рассчитывает выручить от $12,2 до $12,6 млрд, удержать норму прибыли в пределах от 84,4 до 85,4 % (GAAP) или от 84,5 до 85,5 % (Non-GAAP), а операционные расходы не превысят $745 млн даже в самом смелом варианте прогноза. С целью повышения доступности акций Sandisk для инвесторов на 19 ноября этого года намечено их расщепление в отношении «8 к 1», торги на новых условиях начнутся 20 ноября. Если в начале десятилетия в сегменте ЦОД потреблялось лишь около 20 % всей NAND в показателях ёмкости, то на сегодня эта доля выросла до примерно половины, как считает Sandisk. Последовательно серверная выручка компании в прошлом квартале выросла на 61 %, опередив прогнозные значения для рынка в целом. Компании пришлось увеличивать поставки на серверном направлении в прошлом квартале. В следующем году направление ЦОД должно будет занять более 55 % ёмкости рынка NAND, по мнению представителей Sandisk. Спрос на NAND в ёмкостном выражении в следующем календарном году вырастет примерно на 40 %, а вот по итогам 2026 года он более чем удвоится. Высокий спрос на NAND сохранится и после 2030 фискального года, как ожидают в Sandisk. К периферийным вычислениям Sandisk относит направление смартфонов, ПК, планшетов, автомобильной электроники и «физического ИИ», к которому можно отнести робототехническую продукцию. Роль автомобильного сегмента в этой части бизнеса Sandisk с точки зрения потенциала роста усиливается с учётом долгосрочной перспективы. Со временем автомобильное направление станет важнейшим источником выручки в сфере периферийных вычислений Sandisk. Рынок NAND в целом в следующем календарном году будет «сильным», как отмечается в презентации компании. ИИ-бум топит ПК-бизнес Intel — акции рухнули на 23 % вопреки рекордным продажам серверных CPU
30.10.2026 [09:16],
Алексей Разин
ИИ-бум приносит Intel рекордную выручку от серверных процессоров, но оборачивается проблемами для рынка обычных ПК. Продажи компьютеров в этом году могут рухнуть на 12 %, а в 2027-м упасть ещё на 10 % — и дефицит памяти только усугубит ситуацию. В то же время серверное направление Intel выросло на рекордные 78 % за квартал, а компания рассчитывает, что за пять лет мировой рынок серверных процессоров увеличится в пять раз — до $200 млрд. 
Источник изображений: Intel Квартальная отчётность Intel, опубликованная сегодня, содержала немало поводов для оптимизма инвесторов, поскольку бум ИИ серьёзным образом увеличил её выручку в сегменте серверных компонентов: она выросла на рекордные за предыдущие 15 лет 78 % до $7,3 млрд. Клиентское направление по-прежнему обеспечивает основную часть выручки Intel, но на нём она снизилась на 5,1 % год к году до $8,1 млрд. Кроме того, финансовый директор Дэвид Зинснер (David Zinsner) заявил, что замедление рынка ПК продлится как минимум на протяжении первой половины следующего года. Уже одного этого заявления оказалось достаточно, чтобы обвалить курс акций Intel на 23 % после закрытия основной торговой сессии в США. Общая выручка Intel в размере $16,51 млрд, которая выросла на 21 % в годовом сравнении, слегка превысила ожидания аналитиков и уложилась в собственный прогноз компании. Тем не менее, от клиентского бизнеса Intel они ожидали более высоких результатов в третьем квартале. Кроме того, в текущем квартале Intel рассчитывает выручить от $15 до $16 млрд, тогда как опрошенные LSEG аналитики ориентировались на более высокую сумму в районе $17,1 млрд. Чистая прибыль Intel в третьем квартале, в зависимости от методики расчёта, составила $3,3 млрд или $2,8 млрд. По версии GAAP она в годовом сравнении упала на 18 % до $3,3 млрд, а по Non-GAAP выросла на 169 % до $2,8 млрд. 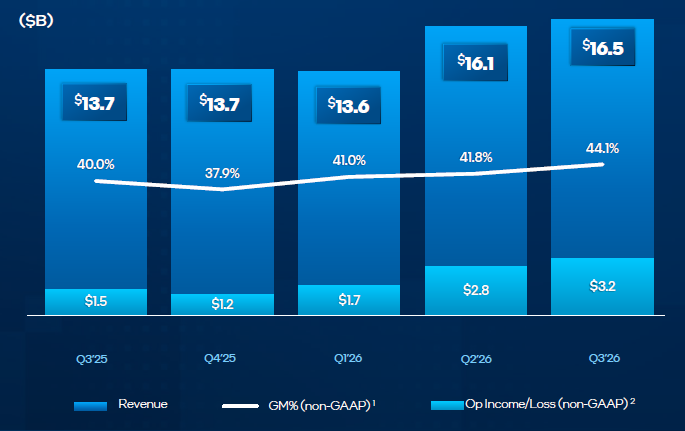 Прогнозы сторонних экспертов по поводу дальнейшей динамики рынка ПК не оставляют особых возможностей для оптимизма. Во втором квартале текущего года, по данным Counterpoint Research, объёмы поставок ПК сократились в годовом сравнении на 4 %. В третьем квартале, по данным того же источника, падение усилилось до 21 %. Высокие цены на память, как предупредила Intel, приведут к снижению нормы прибыли компании до 38 % в текущем квартале, что также ниже ожиданий, но на 0,1 процентного пункта выше прошлогоднего уровня. Тот же Дэвид Зинснер, однако, успел отметить, что 2027 год может стать периодом роста с точки зрения спроса на ИИ-чипы. Коррекция в сегменте ПК ускорилась в последние два месяца, поскольку клиенты Intel стали переоценивать имеющиеся у них запасы компонентов с учётом снижения спроса. При этом спрос на процессоры Wildcat Lake превышает предложение, как отмечается в материалах Intel. Подробности о выпускаемых по технологии Intel 18A-P клиентских процессорах Nova Lake будут раскрыты на CES в январе 2027 года, и пока подготовка к их анонсу идёт с опережением графика. моделей ПК на их основе в момент начала продаж вдвое превысит показатели Panther Lake. 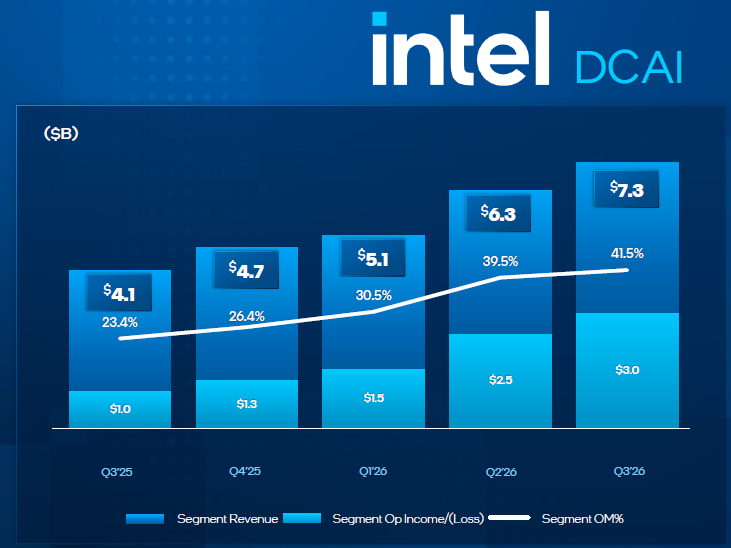 Продуктовое направление в целом, которое не охватывает услуги Intel по контрактному выпуску чипов, в общей сложности обеспечило рост своей выручки на 22 % до $15,4 млрд в годовом сравнении, но основная заслуга в этом принадлежит серверным решениям, которые свою выручку нарастили на рекордные 78 % до $7,3 млрд. Выручка подразделения Intel Foundry, отвечающего за производство чипов, выросла на 58 % в годовом сравнении, до $6,7 млрд. Однако основную часть этой суммы обеспечили внутренние заказы других подразделений Intel. Выручка от внешних заказчиков составила $411 млн, увеличившись на $118 млн относительно предыдущего квартала. Все прочие продукты, с учётом отделения Altera в сентябре 2025 года, обеспечили не более $700 млн выручки, и она по итогам третьего квартала сократилась на 30 %. Прогноз Intel на текущий квартал учитывает влияние октябрьского инцидента на предприятия в Израиле, где в результате взрыва погибли два сотрудника и был серьёзно ранен третий. Зинснер признался, что происшествие обойдётся компании в $600 млн потерянной выручки на протяжении двух ближайших кварталов. Данный случай вынудил Intel на две недели остановить производство чипов в Израиле, и это повлияет на поставки 10-нм серверной продукции в четвёртом квартале. Перезапустить работу завода в Израиле компания намерена в ближайшие дни. Кроме того, серверный бизнес Intel страдал от дефицита материалов и компонентов, который мешал увеличивать объёмы выпуска продукции до желаемых уровней. «Несмотря на краткосрочные проблемы, влияющие на отрасль ПК в широком смысле, мы продолжаем наблюдать высокий спрос на процессоры, а также, в более широком понимании — на все наши вычислительные платформы в долгосрочной перспективе», — отметил генеральный директор Intel Лип-Бу Тан (Lip-Bu Tan). В 2027 году, тем не менее, как он признался, от высоких цен на память будет страдать весь рынок. Кроме того, ситуация с доступность памяти в следующем году не улучшится, по мнению финансового директора компании. 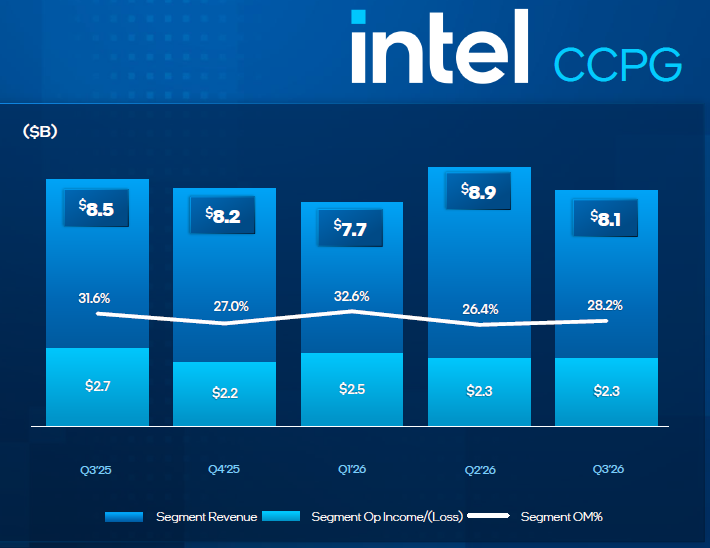 Если в текущем году ёмкость рынка ПК должна сократиться на 12 %, то в следующем падение ограничится 10 %, по мнению руководства Intel, причём в первой половине 2027 года оно будет выражено сильнее. При этом в текущем полугодии падение превысит 20 % в натуральном выражении. Выручка Intel в сегменте ПК в текущем квартале последовательно сократится более чем на 20 %. Компания надеется, что ей удастся привлечь заказы от прочих разработчиков чипов, наладив их выпуск на своих предприятиях. Как заявил Лип-Бу Тан в конце своего выступления, в последующие пять лет ёмкость рынка серверных процессоров вырастет в пять раз с нынешних $40 млрд до $200 млрд. Зинснер добавил, что серверный сегмент будет страдать от недостатка предложения компонентов на протяжении всего 2027 года и как минимум части 2028 года. В натуральном выражении поставки серверных процессоров всех марок в текущем году вырастут более чем на 30 %, и в следующем году такие темпы роста сохранятся. Прирост оказался бы выше, если бы подкреплялся адекватными объёмам производства. В текущем квартале выручка Intel на серверном направлении последовательно вырастет на 14–16 %. 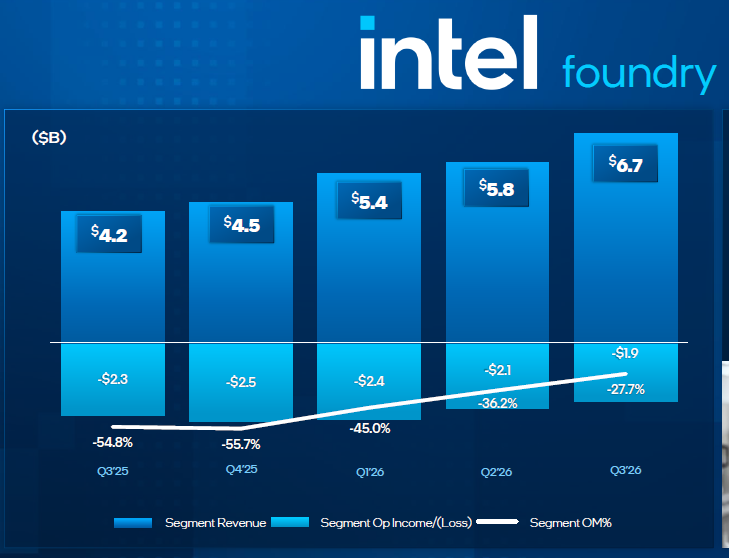 С точки зрения динамики развития контрактного бизнеса третий квартал был для Intel не самым плохим. Выручка Intel Foundry выросла на 58 % до $6,7 млрд, хотя подразделение и понесло операционные убытки в размере $1,9 млрд. При этом они сократились по сравнению с прошлогодними $2,3 млрд, а отрицательная операционная маржа уменьшилась с 54,8 до 27,7 %, практически вдвое. Заказы сторонних разработчиков принесли Intel только $411 млн, хотя и эта сумма выросла относительно второго квартала на $118 млрд. В презентации Intel отмечается, что уровень выхода годной продукции улучшился, продолжительность производственного цикла сократилась, что повлияло на снижение себестоимости. Компания ускоряет расширение всех своих производственных площадок, включая комплекс в Огайо, хотя последний пока только строится. В октябре, как отмечается в материалах Intel, компания выпустила инструментарий для разработчиков PDK версии 0.9, который позволит её клиентам приступить к проектированию чипов с учётом технологических норм 14A. Кто будет первыми клиентами на этом направлении, Intel не уточняет, но собирается назвать имена двух заказчиков в ближайшие два квартала. Лип-Бу Тан заявил, что в освоении техпроцесса 14A компания делает «огромные успехи». Уровень выхода годных чипов по более зрелой технологии Intel 18A в течение третьего квартала поднялся на двузначную величину в процентах. В клиентском сегменте выручка от реализации процессоров, выпускаемых по технологии 18A, выросла по сравнению с первым кварталом текущего года с 5 % до почти трети, как отметил Зинснер. При этом затраты на выпуск чипов по технологии Intel 18A на этом же интервале опустились почти на 40 %. Процессоры Diamond Rapids, которые выпускаются по технологии Intel 18A-P, сейчас поставляются в виде образцов, а в следующем году перейдут в стадию массового производства. В сфере наращивания объёмов выпуска чипов по технологии Intel 3 компания упирается в дефицит органических подложек для упаковки EMIB. Собственные процессоры, выпускаемые по технологии Intel 18A-P, компания намеревается запустить ближе к концу текущего года, она же будет привлекательна и для внешних разработчиков, по мнению руководства. Опытное производство чипов по технологии Intel 14A планируется начать в следующем году. Во второй половине 2027 года Intel рассчитывает расширить производственные мощности в Орегоне, чтобы увеличить выпуск чипов по уже освоенному техпроцессу Intel 3 Затраты на строительство новых предприятий и оборудование в прошлом квартале ограничились $4 млрд, но в этом году в целом превысят $20 млрд, но в следующем должны существенно увеличиться. Это необходимо для более полного удовлетворения спроса, как можно понять из слов финансового директора компании — по крайней мере, на направлении продуктов для ЦОД. В следующем году из-за этого Intel вряд ли удастся сгенерировать положительный свободный денежный поток, как отметил Зинснер, именно поэтому в августе она привлекла более $20 млрд. В текущем году Intel увеличила расходы на закупку оборудования для выпуска чипов почти на 40 %. Дефицит памяти станет хуже в 2027 году, предсказала Samsung — и отчиталась о рекордной прибыли в $80,4 млрд
29.10.2026 [12:27],
Алексей Разин
Samsung Electronics готова расширять производство памяти, но в следующем году её дефицит только усугубится. Долгосрочные соглашения заключены с десятью крупными клиентами, с таким же количеством заказчиков ведутся переговоры. Операционная прибыль полупроводникового подразделения Samsung в третьем квартале выросла в 15 раз до $79,7 млрд, а общая операционная прибыль достигла рекордных $80,4 млрд. 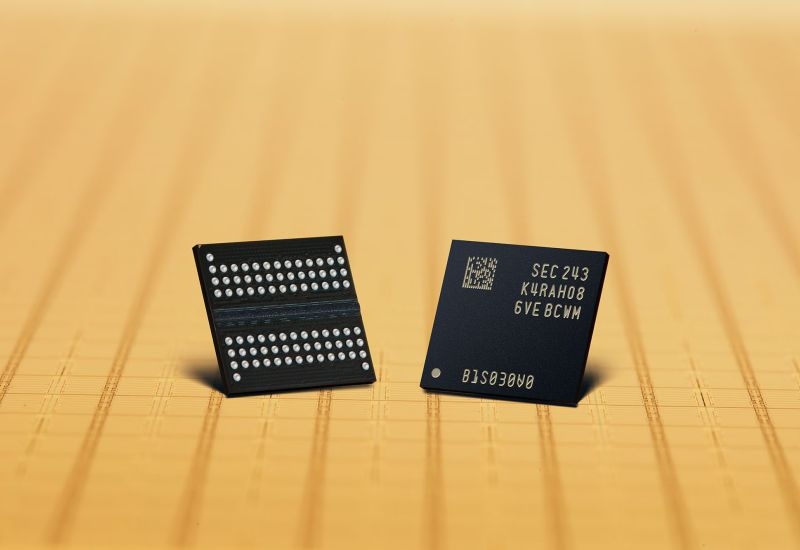
Источник изображений: Samsung Electronics К концу октября Samsung Electronics смогла подвести окончательные итоги третьего квартала, и соответствующая отчётность позволила раскрыть дополнительные аспекты сложившейся на рынке полупроводниковых компонентов ситуации. Выручка компании в размере $124 млрд оказалась рекордной и примерно совпала с прогнозом аналитиков, увеличившись на 126,88 % в годовом сравнении и 14 % в последовательном. Операционная прибыль выросла год к году почти в девять раз до $80,4 млрд. Этому достижению Samsung в своём пресс-релизе посвятила отдельный комментарий, отметив, что ей удалось стать первой технологической компании в мире, которая по итогам квартала получила более 100 трлн вон операционной прибыли. Соответствующий показатель по итогам третьего квартала в национальной валюте составил 107,4 трлн вон. Подразделение Device Solutions (DS) увеличило выручку последовательно на 15 % до $110 млрд, но эта сумма оказалась чуть ниже ожиданий рынка. Операционная прибыль подразделения выросла в 15 раз до $79,7 млрд, а бизнес по производству памяти в его составе принёс Samsung рекордные выручку и операционную прибыль. Компания признаёт, что высокие темпы развития серверного рынка привели к росту рыночных цен во всех сегментах. Заметно выросли объёмы продаж HBM4, компания усиленно работала над удовлетворением спроса на серверные SSD. В текущем квартале Samsung прогнозирует рост спроса на память для новых платформ на основе CPU и GPU, а на спрос в сегменте SSD на базе памяти типа QLC будет влиять распространение услуг, подразумевающих использование персональных ИИ-агентов. Экспансия бизнеса Samsung на рынке памяти сосредоточится на увеличении поставок HBM, DRAM, SSD и QLC. Долгосрочные соглашения на поставку памяти у Samsung заключены с 10 крупными клиентами, переговоры ведутся с ещё десятью. Выручка от реализации HBM4 в третьем квартале более чем утроилась, данный тип памяти теперь формирует около 60 % всей выручки компании в сегменте HBM. Вся квота на 2027 год по HBM уже распродана, но крупные клиенты продолжают запрашивать дополнительные объёмы поставок. В текущем году Samsung рассчитывает увеличить капитальные затраты на 62 % до $63 млрд, а в следующем году они тоже резко вырастут до рекордной величины. Подобная динамика призвана олицетворять стремление компании устранить дефицит памяти. При этом сам по себе этот дефицит имеет шансы усугубиться по сравнению с текущем годом, по словам представителей Samsung: «Растущий из-за ИИ спрос значительно превысит объёмы поставок в отрасли по сравнению с 2026 годом». В текущем году более 90 % капитальных затрат Samsung будут направлены на развитие подразделения DS, которое, помимо прочего, отвечает за полупроводниковые компоненты. Оставшаяся часть суммы достанется подразделению SDC, которое выпускает дисплеи. Эти средства понадобятся ему главным образом для модернизации существующих производственных линий. В составе полупроводникового бизнеса подразделение LSI смогло продемонстрировать рост своей выручки в третьем квартале благодаря массовому выпуску чипов с высокой степенью интеграции (SoC) и датчиков изображений для моделей, представленных во втором полугодии. Бизнес по производству заказных SoC подключился к новым проектам с участием новых клиентов. В текущем квартале подразделение LSI рассчитывает сохранить стабильные объёмы производства флагманских SoC и датчиков изображения с разрешением 200 Мп. В следующем году LSI собирается нарастить объёмы продаж флагманских SoC и укрепить взаимоотношения с заказчиками, для которых сможет создавать кастомные решения. Компания также попытается продвинуть свои передовые датчики изображений за пределами рынка мобильных устройств. 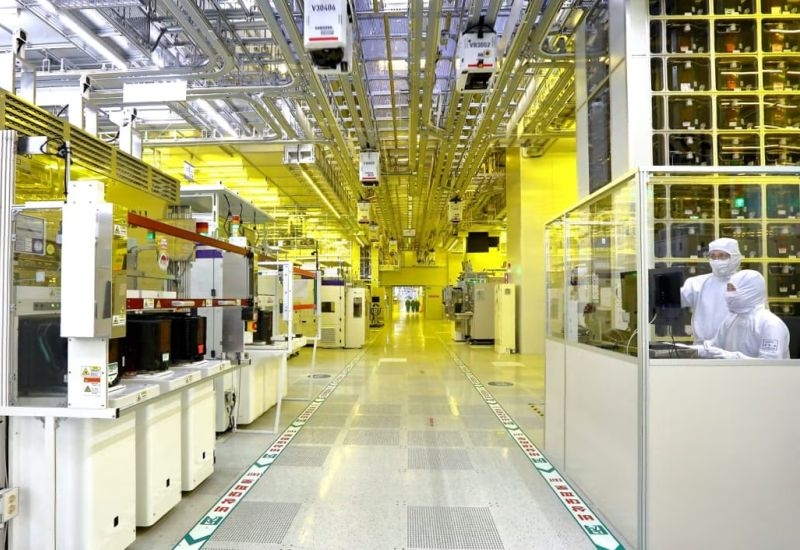 Бизнес Samsung по контрактному производству чипов (Foundry) в прошлом квартале значительно улучшил выручку и доходы благодаря росту объёмов выпуска базовых кристаллов для памяти типа HBM и расширению производства чипов по передовым литографическим нормам. Круг клиентов Samsung в сегменте высокопроизводительных вычислений, которые заказывали выпуск продукции по 2-нм технологии, продолжил расширяться, в нём были замечены крупные гиперскейлеры. В четвёртом квартале контрактный бизнес Samsung рассчитывает увеличить выручку на двузначную величину в процентах, а также улучшить доходность благодаря новым мобильным продуктам, массовому выпуску 4-нм NPU и расширению объёмов продаж продукции в сегменте памяти. В следующем году Samsung собирается при помощи производства чипов на новом предприятии в техасском Тейлоре усилить свои возможности по поставкам на мировой рынок. Кроме того, выручка на этом направлении будет расти благодаря 4-нм и 2-нм техпроцессам, спрос на которые со стороны сегмента высокопроизводительных вычислений и ИИ будет оставаться высоким. Подразделение Samsung Display Corporation (SDC) получило в третьем квартале около $6 млрд выручки и $823 млн операционной прибыли. В сегменте дисплеев малого и среднего размера доходы выросли благодаря дорогим моделям мобильных устройств, а в крупном типоразмере поддержку оказал рост выручки в сегменте игровых мониторов. В текущем квартале сезонный рост спроса мог бы повлиять положительно, но на доходности бизнеса это скажется слабо из-за «внешних факторов». В 2027 году Samsung Display намерена увеличить долю премиальных дисплеев, включая панели для складных смартфонов, и повысить прибыльность бизнеса крупных дисплеев за счёт продукции с высокой добавленной стоимостью Продажа мобильных устройств (MX) и сетевых компонентов в совокупности принесла Samsung по итогам третьего квартала $28,2 млрд выручки, но операционные убытки составили $449 млн. В текущем квартале подразделение MX собирается увеличить продажи благодаря поставкам смартфонов Galaxy S26, Galaxy Z Fold8 Ultra и Z Fold8, а также новых продуктов для экосистемы. В следующем году MX собирается сохранить лидерство в мобильном сегменте, опираясь на три стратегических приоритета. Во-первых, будет улучшен ассортимент моделей с упором на флагманские решения. Во-вторых, привлекательность продуктов будет повышена за счёт улучшения аппаратных характеристик и инновационных формфакторов. В-третьих, снижение прибыли Samsung в этом сегменте постарается минимизировать. Windows и Xbox тянут вниз бизнес Microsoft — но на облаках прибыль всё равно подскочила на 32 %
29.10.2026 [12:07],
Владимир Мироненко
Microsoft увеличила квартальную выручку на 19 %, до $92,3 млрд, а чистую прибыль — сразу на 32 %, до $33,6 млрд. Главным двигателем роста стало облачное направление, доходы которого приблизились к $64 млрд, тогда как продажи Windows и устройств просели на фоне ослабления рынка ПК. Выручка игрового подразделения Xbox тоже пошла вниз: компания продолжает перестраивать бизнес и рассчитывает вернуть его к росту. 
Источник изображения: Triyansh Gill/unsplash.com В связи с началом нового финансового года Microsoft изменила структуру финансовой отчётности, впервые разделив свои бизнес-направления на два сегмента: «Агенты и инфраструктура» (Agents and Infra) и «Устройства и потребительские продукты» (Devices and Consumer). В сегменте «Агенты и инфраструктура», включающем такие направления, как облачная платформа Azure, коммерческие и потребительские версии Microsoft 365, а также серверные продукты, компания заработала $76,8 млрд (83 % от общей выручки), показав рост на 25 % в годовом исчислении. При этом выручка Azure составила $33,17 млрд (рост год к году на 48 %). Сегмент «Устройства и потребительские продукты» — куда входят Windows, Xbox, Surface, а также поисковый и рекламный бизнес Microsoft — принёс $15,5 млрд (17 % всей выручки), что на 3 % меньше показателя предыдущего года. На фоне кризиса, связанного с дефицитом оперативной памяти, который привёл к падению продаж ПК на 20 %, выручка от продаж лицензий Windows OEM и устройств снизилась на 22 % год к году. В Microsoft объяснили падение выручки тем, что в прошлом году показатели были завышены из-за завершения поддержки Windows 10, также отметив ослабление рынка ПК и сокращение запасов у OEM-производителей. Гендиректор Microsoft Сатья Наделла (Satya Nadella) сообщил о новой стратегии компании по внедрению гибридного искусственного интеллекта в Windows: «Мы воплощаем в жизнь наше видение: сделать гибридный интеллект доступным на каждом рабочем столе и в каждом доме, превратив каждый ПК в защищенное устройство с функциями интеллектуального агента». Он отметил, что благодаря локальному применению более мощных моделей появляется возможность сделать использование интеллектуальных функций «практически неограниченным». По словам финансового директора Microsoft Эми Худ (Amy Hood), в следующем квартале ожидается дальнейшее снижение выручки от OEM-лицензий Windows — более чем на 30 % — с сохранением тенденции на протяжении всего 2027 финансового года. Также снизилась выручка подразделения Xbox — на 2 % год к году. При этом выручка от продажи оборудования упала на 14 %, а доход от контента и сервисов Xbox (включая подписку Game Pass) — на 2 %. Microsoft по-прежнему не раскрывает актуальное число подписчиков Game Pass — более двух лет назад сообщалось о 34 млн. В первом финансовом квартале компания провела «перезагрузку» подразделения Xbox, которая сопровождалась масштабными сокращениями персонала и выделением ряда студий в самостоятельные структуры. Сокращения штата всё ещё продолжаются. Гендиректор Xbox Аша Шарма (Asha Sharma) сообщила ранее, что к концу 2027 финансового года (который завершится в июне 2027-го) компания вернёт Xbox к росту числа игроков и выручки. По её словам, К 2030 финансовому году Xbox должна достичь половины от долгосрочного целевого показателя по количеству ежедневных активных игроков, обеспечив при этом устойчивый двузначный рост аудитории и уровня вовлечённости, а также показатели рентабельности, лидирующие в отрасли. Шарма также отметила, что в текущем квартале выручка от платформы для ПК выросла двузначными темпами, а продажи консолей по-прежнему ограничены предложением — спрос превышает доступное количество устройств. Худ прогнозирует, что в следующем квартале выручка от продажи оборудования Xbox снова снизится, хотя доходы от контента и сервисов вырастут на 5–9 %. Драйвером роста выручки Microsoft стало облачное направление, которое принесло $63,9 млрд (рост на 30 % году к году) — почти 70 % от всей выручки компании. Выручка от коммерческих облачных решений Microsoft 365 увеличилась на 18 %, выручка от облачных сервисов Microsoft 365 для частных пользователей выросла на 17 % на фоне увеличения дохода на одного пользователя и роста абонентской базы на 7 %. Seagate распродала все серверные накопители до конца 2028 года — чистая прибыль взлетела в три раза
28.10.2026 [09:36],
Алексей Разин
Чистая прибыль Seagate Technology по итогам прошлого фискального квартала выросла на 205 % до $1,78 млрд. Выручка поднялась на 61 % до $4,2 млрд, из этой суммы 81 % были получены в сегменте ЦОД, где выручка выросла на 63 % до $3,4 млрд. 
Источник изображений: Seagate Technology Являющаяся одним из двух крупнейших производителей жёстких дисков компания Seagate Technology отчиталась об итогах первого квартала 2027 фискального года, который в её календаре завершился 2 октября текущего года. Бум ИИ благоволит бизнесу Seagate, который в последние годы сконцентрировался на поставках жёстких дисков большой ёмкости для сегмента ЦОД. Если общая выручка Seagate за период выросла на 61 % до $4,2 млрд и превзошла ожидания, то в сегменте ЦОД она увеличилась на 63 % до $3,4 млрд. В ёмкостном выражении, как отмечается в материалах Seagate к квартальному отчёту, поставки накопителей в сегменте ЦОД выросли на 24 % в годовом сравнении до 198 эксабайт. На это направление пришлось 90 % всех поставок накопителей Seagate в ёмкостном выражении за прошедший период. В сегменте ЦОД компания уже распределила все будущие объёмы поставок до конца 2028 календарного года, а некоторые контракты в облачном сегменте охватывают период до конца 2030 календарного года. Облачный сегмент остаётся основным локомотивом роста, он увеличивает выручку уже на протяжении 12 кварталов подряд. 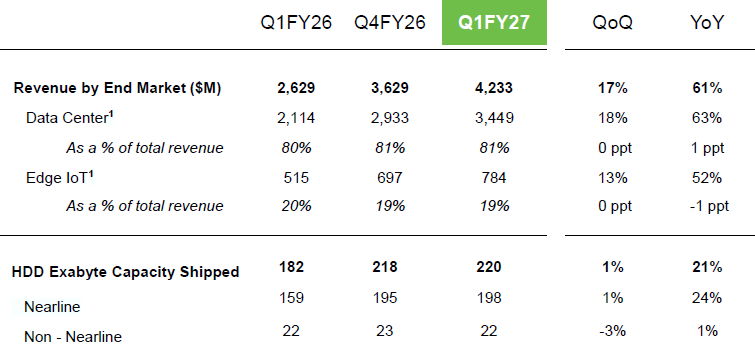 Корпоративное направление и сегмент OEM демонстрируют рост выручки на протяжении шести кварталов подряд, на двузначную величину в процентах как последовательно, так и в годовом сравнении, поскольку популярность обретают гибридные серверные конфигурации. Seagate продемонстрировала в лабораторных условиях возможность записи 8 Тбайт информации на один магнитный диск. Накопители поколения Mozaic 4 уже закупаются двумя ведущими облачными провайдерами, квалификационные тесты со стороны прочих клиентов должны завершиться в ближайшие месяцы. Квалификационные поставки накопителей семейства Mozaic 5 должны начаться к концу календарного 2027 года. Норма прибыли Seagate по методике Non-GAAP в годовом сравнении выросла с 40,1 до 57,8 %, рост операционных расходов удалось ограничить 3 % до $300 млн, а норму операционной прибыли поднять в годовом сравнении с 29 до 50,7 %. Чистая прибыль увеличилась на 205 % до $1,78 млрд, удельный доход на одну акцию почти утроился до $7,68. Направление ЦОД формировало 81 % всей выручки Seagate в минувшем квартале, за год эта доля увеличилась на один процентный пункт. Направление периферийных вычислений и Интернета вещей отвечало за оставшиеся 19 % выручки компании, здесь она выросла на 52 % в годовом сравнении до $784 млн. Не относящиеся к сегменту nearline накопители в прошлом квартале обеспечили только 22 эксабайт поставок в ёмкостном выражении, они выросли только на 1 % в годовом сравнении. В текущем квартале выручка Seagate должна уложиться в диапазон от $4,7 до $4,9 млрд. Операционные расходы должны приблизиться к $300 млн, а удельный доход на одну акцию составит от $9 до $9,4. В прошлом квартале компания вернула инвесторам $568 млн в виде дивидендов и выкупа акций. SK hynix продлила дефицит памяти до 2030 года — прибыль взлетела в семь раз, а рентабельность достигла 80 %
28.10.2026 [09:28],
Алексей Разин
По норме операционной прибыли SK hynix в третьем квартале приблизилась к американской Micron, почти достигнув значения на уровне 80 %. Сама операционная прибыль выросла более чем в семь раз до $62,9 млрд, а выручка компании в годовом сравнении увеличилась более чем в четыре раза до $78,1 млрд. SK hynix обещает увеличить объём средств, возвращаемых инвесторам. 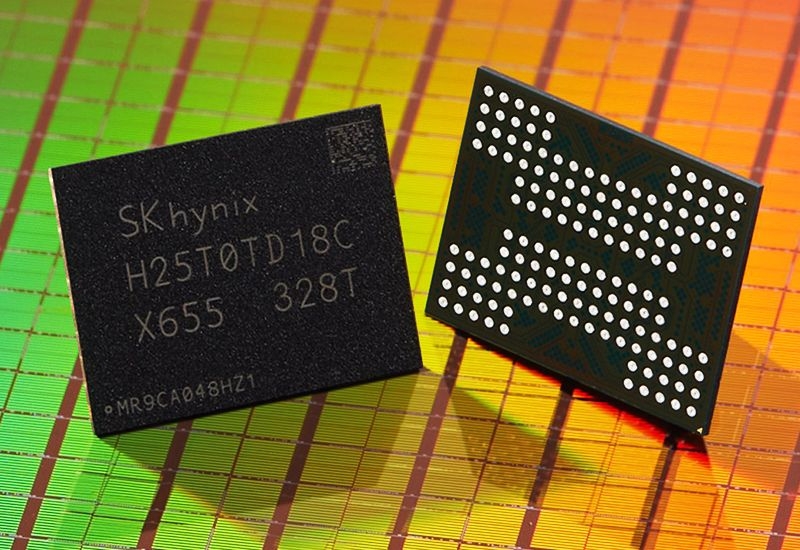
Источник изображения: SK hynix Выручка SK hynix по итогам третьего квартала впервые превысила 100 трлн вон, достигнув 104,6 трлн вон ($78,1 млрд), превысив ожидания аналитиков и увеличившись на 327,9 % в годовом сравнении. Операционная прибыль взлетела на 632,1 % до $62,2 млрд, тоже превзойдя прогнозы экспертов. Норма операционной прибыли в годовом сравнении выросла с 47 до 80 %. Чистая прибыль выросла на 216 % до $29,7 млрд в годовом сравнении, но упала на 57,7 % последовательно. По данным представителей SK hynix, подобная динамика отображает не только рост цен на память, но и растущие объёмы продаж продукции с высокой добавленной стоимостью типа HBM. В третьем квартале компания выделила на выплату дивидендов акционерам и выкуп своих акций более $25 млрд, всего же по итогам 2026 фискального года инвесторам будет возвращено почти $75 млрд. Помимо прочего, в виде специальных дивидендов до конца ноября будут выплачены доходы, полученные SK hynix от инвестиций в капитал японской Kioxia. Доля накопленного свободного денежного потока, возвращаемого инвесторам SK hynix, будет увеличена до значения более 50 % по итогам периода с 2025 по 2027 год. SK hynix посвятила отдельные блоки в своём пресс-релизе прогнозам и планам на будущее. По её словам, дефицит памяти сохранится на мировом рынке до 2030 года, спрос будет расти в ближайшей перспективе благодаря корпоративному сегменту и «персональному ИИ», а в долгосрочной — благодаря «физическому ИИ» типа систем автопилота и робототехники. При этом компания собирается ускорить расширение производственных мощностей. Она увеличит долю 10-нм продукции шестого поколения, увеличит объёмы продаж серверной DDR5 и модулей LPDDR5 в исполнении SOCAMM аналогичного назначения. Объёмы поставок серверной DDR5 в прошлом квартале выросли более чем на 40 % последовательно. К концу этого года также будет выведено на максимальную производительность предприятие M15X, выпускающее HBM4. Уже в текущем квартале HBM4, тем самым, перевесит HBM3E как по объёмам производства, так и по выручке, став доминирующим типом продукции в этом сегменте. В сфере NAND компания в текущем квартале увеличит долю 321-слойной памяти, выпускаемой на территории Южной Кореи, до более чем 50 % локальных объёмов производства. Это позволит улучшить доступность высокопроизводительных SSD большой ёмкости для корпоративного сегмента. В среднесрочной перспективе SK hynix займётся внедрением памяти типа HBF в инфраструктуру ИИ-сервисов. Долгосрочные контракты с клиентами продолжают расширяться по количеству участников и структуре поставок. На данный момент подобные контракты заключены уже с 14 крупными клиентами, включая ведущих облачных провайдеров, а некоторые клиенты ведут с SK hynix переговоры об увеличении сроков контрактов, которые обычно заключаются на пять лет. Более 50 % планируемых на период с 2027 по 2028 годы объёмов производства SK hynix уже распределены по долгосрочным контрактам. Под эти планы в следующем году будут существенно увеличены инвестиции. В 2027 году массовым производством памяти займётся первая фаза комплекса в Йонъине, попутно будут вкладываться средства в другие производственные мощности как на территории Южной Кореи, так и за её пределами. Суммы, направляемые на эти цели, могут варьироваться в зависимости от спроса, прибыльности и эффективности инвестиций, как отмечает SK hynix. ИИ-бум обогатил лишь семерых: остальные 493 компании S&P 500 пока не видят отдачи от инвестиций
27.10.2026 [11:55],
Владимир Мироненко
Так называемая «революция ИИ» принесла выгоду лишь ограниченному числу участников рынка, в то время как подавляющее большинство компаний из индекса S&P 500 практически не видят результатов от своих усилий по внедрению генеративного ИИ или больших языковых моделей (LLM), сообщается в исследовании Торстена Слока (Torsten Slok), главного экономиста Apollo Global Management. 
Источник изображения: Numan Ali/unsplash.com Аналитик утверждает, что макроэкономическое влияние ИИ остаётся крайне ограниченным — за пределами технологического сегмента американский корпоративный сектор пока не получил никакой финансовой отдачи от систем искусственного интеллекта, несмотря на огромные денежные вложения и шумиху вокруг последних достижений ИИ-индустрии. По словам Слока, благодаря развитию ИИ выручка на одного работника (с поправкой на инфляцию) растёт только у «Великолепной семерки» (Magnificent 7) в составе S&P 500, куда входят Nvidia, Tesla, Amazon, Microsoft, Google (Alphabet), Apple и Meta✴✴. У этой же группы выросли показатели рентабельности. В то же время у остальных 493 компаний индекса (которые Слок называет S&P 493) эти показатели сохранили прежние значения. Более того, Слок не видит никаких признаков того, что ИИ способствует росту производительности. В отсутствие ощутимой отдачи, компании из индекса S&P 500 начинают сокращать расходы на внедрение ИИ, рассматривая их как издержки, снижающие маржинальность, а не как инвестиции, способные обеспечить рост бизнеса в будущем. В отличие от стартапов, наращивающих расходы на ИИ при поддержке венчурных компаний, традиционные организации не испытывают потребности в новейших моделях и не готовы платить за них. Если сфера применения ИИ будет и дальше ограничиваться лишь небольшой частью экономики, его макроэкономический эффект будет весьма незначительным, отметил аналитик. Со временем применение ИИ-моделей может стать массовым, стандартизированным продуктом, а стоимость их использования снизится настолько, что позволит компаниям увеличить выручку и увеличить рентабельность. Однако, по мнению Слока, достичь этой цели может быть гораздо сложнее, чем кажется. Он называет ИИ лишь мощным «калькулятором», подчеркивая, что в основе бизнеса лежат здравые суждения, а не просто вычисления. «ИИ не понимает таких понятий, как ответственность, доверие, корпоративная культура, негласные правила, этические компромиссы или справедливость. А ведь именно они определяют репутационные риски и, в конечном счёте, влияют на рост выручки и прибыльность», — пишет Слок. Он выразил мнение, что судьба ИИ будет решаться не «Великолепной семеркой», а остальными 493 компаниями из индекса S&P 500. С учётом того, что компания Apollo, в которой работает Слок, управляет активами на сумму около $1 трлн, к его мнению стоит прислушаться. Тем более, что оно перекликается с оценками других экспертов. Например, аналитики Gartner недавно предположили, что к 2030 году инвестиции в инфраструктуру ИИ на сумму более $3,5 трлн могут обесцениться. Впрочем, не все экономисты разделяют этот пессимизм, считая, что в дальнейшем вложения в ИИ окупятся за счет роста производительности и увеличения прибыли во всей экономике. Маск привлёк $40 млрд для SpaceX на закупку ИИ-чипов и предрёк вымирание неооблаков
26.10.2026 [09:25],
Алексей Разин
Илон Маск (Elon Musk) сообщил о заключении сделки по привлечению $40 млрд заёмных средств на покупку GPU для нужд SpaceX. По его словам, получать кредиты в сфере ИИ становится всё сложнее, поэтому немногие из более чем двух сотен «неооблачных» компаний смогут выжить в обозримой перспективе. 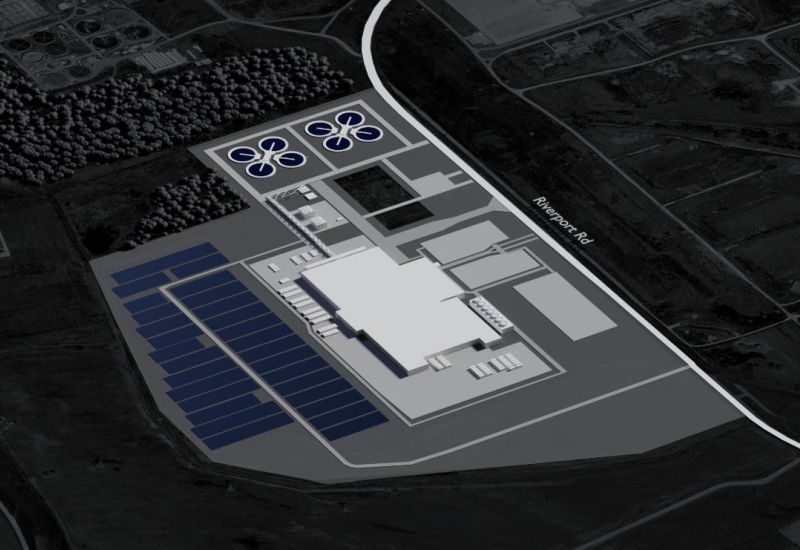
Источник изображения: SpaceX По традиции, Илон Маск воспользовался выходными, чтобы сделать важное заявление. В своей социальной сети X он сообщил, что SpaceX заключила сделку по привлечению $40 млрд заёмных средств на покупку графических процессоров (GPU). Эту информацию он сопроводил рассуждениями о трудностях привлечения средств на долговом рынке для компаний, которые не обладают крупными источниками выручки, независимыми от ЦОД для ИИ. «Везение» SpaceX при заключении такой сделки он объяснил тем, что её кредитный рейтинг соответствует инвестиционному уровню, а Starlink и деятельность по выводу грузов на орбиту Земли приносят компании выручку. Как считает Маск, сложившаяся ситуация приведёт к «вымиранию на уровне рыбок гуппи» и консолидации среди более чем 200 компаний так называемого неооблачного сегмента. Некоторые смогут выжить, но немногие, убеждён он. Маск также отметил, что SpaceX не будет покупать компании из неооблачного сегмента, назвав такую идею бессмысленной. Агентство Bloomberg поспешило заявить, что переговоры о финансовых условиях сделки о предоставлении SpaceX указанных $40 млрд до сих пор ведутся. Окончательно условия будут сформированы в ближайшие дни, определив, сколько SpaceX в итоге придётся заплатить за доступ к данным средствам. Финансовый директор SpaceX Брет Джонсен (Bret Johnsen) на минувшей квартальной отчётной конференции сказал, что компания очень взвешенно будет подходить к переговорам с кредиторами, поскольку для неё важно сохранить за собой кредитный рейтинг инвестиционного уровня. Капитальные затраты SpaceX в текущем квартале должны уложиться в диапазон от $35 до $40 млрд. Илон Маск добавил в социальной сети X, что заимствования на сумму $40 млрд будут преимущественно состоять из отзывного долга, а приобретённые на эти средства GPU компания получит в первом и втором кварталах следующего года. Поэтому на финансовое положение SpaceX в текущем квартале эта сделка существенно не повлияет. По данным Bloomberg, этот долг не будет отражаться на балансе SpaceX, поскольку обязательства возьмёт на себя специально созданная структура. Это как раз и поможет сохранить кредитный рейтинг компании на инвестиционном уровне. Western Digital увеличила выручку на 55 % и призвала готовиться к сохранению роста цен в последующие четыре квартала
23.10.2026 [08:36],
Алексей Разин
Выручка от реализации жёстких дисков марки Western Digital в прошлом квартале выросла на 55 % до $4,38 млрд. В ёмкостном выражении поставки увеличились на 22 % до 248 эксабайт. Средняя цена хранения 1 Тбайт информации при этом выросла на 28 %, что обеспечило опережающий рост прибыли. Цены на жёсткие диски в удельном выражении будут расти на протяжении четырёх ближайших кварталов. 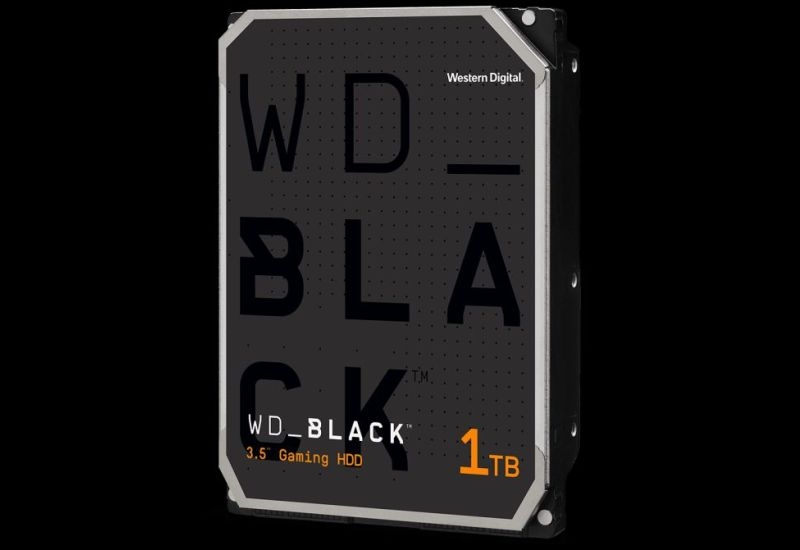
Источник изображений: Western Digital Если не считать поставщиков ИИ-чипов, одними из главных выгодоприобретателей в условиях бума ИИ стали производители микросхем памяти. Поставщики накопителей планомерно тоже стали много зарабатывать на фоне бурного развития вычислительной инфраструктуры, хотя в сегменте жёстких дисков приоритет на обеспечение серверного рынка наметился уже давно. Western Digital на правах одного из двух ведущих производителей HDD о результатах третьего квартала отчиталась в мажорных тонах, сообщив об увеличении выручки на 55 % до $4,38 млрд в годовом сравнении. Последовательно выручка выросла на солидные 17 %. Третий календарный квартал для компании почти соответствовал первому фискальному кварталу 2027 года, который завершился 2 октября, но для удобства сравнения в тексте мы будем ориентироваться на третий календарный квартал текущего года. Норма прибыли компании в годовом сравнении выросла с 43,5 до 57,8 % по методике расчёта GAAP, по Non-GAAP она увеличилась с 43,9 до 58,1 %. Операционная прибыль компании выросла по методике GAAP на 158 % до $2,05 млрд в годовом сравнении, по версии Non-GAAP она увеличилась на 152 % до $2,15 млрд. Норма операционной прибыли выросла с 28,1 до 46,7 % (GAAP) или c 30,4 до 49,1 % по методике Non-GAAP. Чистая прибыль по методике GAAP увеличилась в годовом сравнении на 54 % до $1,78 млрд, по методике Non-GAAP она выросла сразу на 172 % до такой же величины. По итогам квартала свободный денежный поток достиг $1,4 млрд. Росту прибыльности компании способствовал и рост цен на жёсткие диски. В пересчёте на 1 Тбайт хранимой информации средняя цена выросла на 28 % по итогам третьего календарного квартала, хотя во втором прирост не достиг и 20 %. В долгосрочной перспективе WD могла бы снизить стоимость хранения 1 Тбайт информации на 10 % в годовом сравнении, но пока этому мешает рост затрат на чипы памяти, которые применяются в составе её жёстких дисков, помимо прочих компонентов, которые тоже дорожают. В последующие три–четыре квартала средняя стоимость хранения 1 Тбайт информации продолжит расти, но когда-нибудь темпы роста цен немного снизятся, по мнению представителей WD. 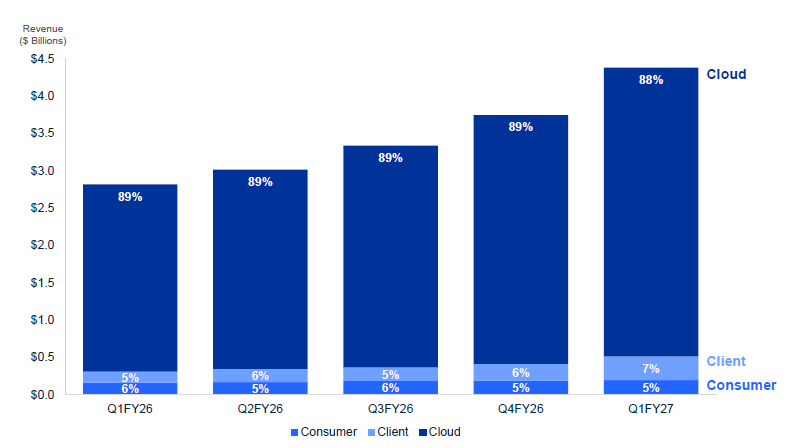 Руководство Western Digital верит в сохранение спроса на жёсткие диски. Помимо классических серверных клиентов из числа облачных провайдеров и гиперскейлеров, растущий интерес к продукции WD проявляют корпоративные заказчики, неооблачные провайдеры и передовые лаборатории, разрабатывающие ИИ-модели. Компания по-прежнему не видит целесообразности в расширении производственных мощностей в натуральном выражении. Спрос со стороны 7 крупнейших клиентов при этом компания способна прогнозировать вплоть до 2030 и 2031 годов, по словам руководства. Увеличение капитальных затрат будет связано не с необходимостью расширения производства, а имеет отношение к магнитным пластинам, головкам и автоматизации уже существующих производственных линий. Новейшая платформа ePMR, которая обеспечивает ёмкость жёстких дисков до 40 Тбайт, хорошо проявляет себя на этапе массового производства. По оценкам генерального директора WD Ирвина Тана (Irving Tan), в структуре поставок накопителей класса nearline доля жёстких дисков этого поколения в следующем квартале приблизится к 30 %, а к третьему фискальному кварталу приблизится к 50 %. В перспективе компания рассматривает возможность увеличения количества магнитных пластин внутри жёсткого диска с нынешних 11 до 14 штук. Первое поколение жёстких дисков WD с поддержкой технологии HAMR по итогам следующего квартала должно пройти сертификацию силами двух клиентов компании из числа гиперскейлеров, а их массовые поставки начнутся в первой половине 2027 календарного года. Технология HAMR подразумевает локальный подогрев магнитной пластины для увеличения плотности записи информации. 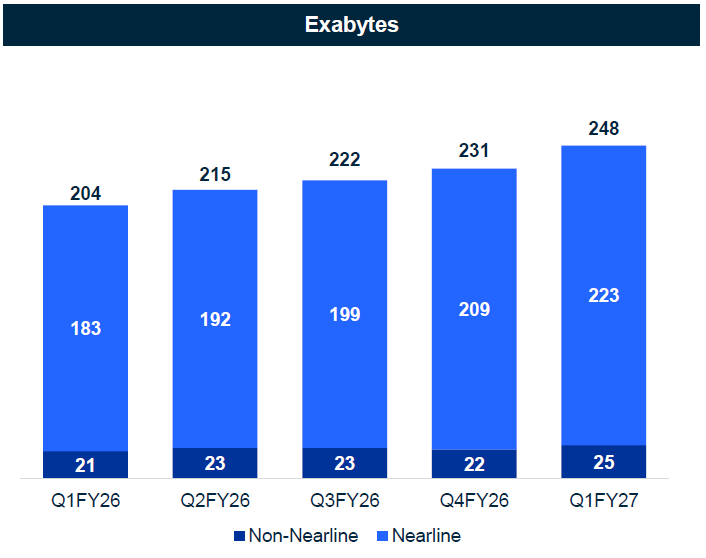 В ёмкостном выражении объёмы поставок накопителей WD в прошлом квартале выросли на 22 % в годовом сравнении до 248 эксабайт, и на 8 % последовательно. Из этого объёма за пределами сегмента nearline было поставлено только 25 эксабайт совокупной ёмкости. В денежном выражении доля облачного сегмента даже немного сократилась на один процентный пункт до 88 % по сравнению с четырьмя предыдущими кварталами, но профильная выручка в любом случае исправно росла всё это время, достигнув $3,9 млрд. Клиентский сегмент смог увеличить свою долю в стоимостном выражении с прошлогодних 5 до 7 % ($320 млн), да и последовательно она выросла на один процентный пункт. Накопители для потребительской электроники после некоторых колебаний в прошлом фискальном году закрепились на отметке 5 % от всей выручки Western Digital, достигнув $193 млн. В текущем квартале компания рассчитывает выручить от $5 до $5,2 млрд, поднять норму прибыли по методике Non-GAAP до диапазона от 60 до 61 %, удержать операционные расходы в пределах от $400 до $410 млн. Совет директоров компании одобрил увеличение ежеквартальных дивидендов на 17 % до $0,175 в пересчёте на одну акцию. В прошлом квартале инвесторам были возвращены $1,1 млрд в форме дивидендов и выкупа акций. Meta✴ подсадила людей на Muse: у ИИ-агента уже 10 млн пользователей, и каждый четвёртый запускает его ежедневно
22.10.2026 [14:18],
Владимир Мироненко
В ходе отчёта о финансовых результатах за III квартал компания Meta✴✴ сообщила, что число пользователей ИИ-приложения Muse превысило 10 млн. По словам гендиректора Марка Цукерберга (Mark Zuckerberg), около 25 % установивших Muse пользуются им ежедневно. 
Источник изображения: Meta✴✴ При этом более четверти активных пользователей Muse, совершавших покупки с помощью этого ИИ-агента, тратили в среднем свыше $200 за одну покупку, что вызвало удивление даже у экспертов. «В компании Plaid нам сказали, что еще ни в одном другом сервисе не наблюдали такой активности, как при использовании их инструмента подключения», — сообщил Цукерберг. Muse использует технологию этой компании для обеспечения возможности совершения покупок с помощью ИИ-агента. Также Muse используют для повышения личной продуктивности, подключая ИИ-агента к электронной почте или календарям. По мнению главы Meta✴✴, это свидетельствует о доверии пользователей к системе безопасности Muse, включающей функцию Secure VM, предназначенную для защиты данных и конфиденциальности. Кроме того, готовящаяся к запуску функция Muse Confidential VM заблокирует доступ к контенту пользователей даже для самой компании Meta✴✴. В настоящее время Meta✴✴, по словам Цукерберга, сосредоточилась на масштабировании ИИ-агента, увеличении выручки и оптимизации затрат на вычислительные мощности. По прогнозам компании, в будущем Muse будет приносить больше дохода в расчёте на одного пользователя, чем нынешние продукты из «семейства приложений» Meta✴✴ (Facebook✴✴, Instagram✴✴, WhatsApp и Messenger). Сейчас этот показатель составляет «несколько сотен долларов в год», сообщил Цукерберг. Он добавил, что после масштабирования Muse станет приносить прибыль. «Что касается вычислительных мощностей, мы наращиваем потенциал, чтобы в ближайшие несколько лет обеспечить обслуживание более миллиарда пользователей», — сообщил Цукерберг. Он отметил, что для работы Muse сейчас требуются огромные вычислительные ресурсы, однако в течение следующего года компания намерена повысить экономическую эффективность системы более чем в 10 раз, что позволит сделать её прибыльной благодаря росту доходов. Предполагается, что Muse также будет играть ключевую роль в планах компании по выпуску умных очков. Сейчас подразделение Reality Labs, занимающееся их разработкой, а также технологиями виртуальной реальности и метавселенной, приносит компании миллиардные убытки. Кроме того, Цукерберг коснулся планов компании по созданию так называемой «сети Muse» (Muse network), в рамках которой агенты Muse смогут взаимодействовать с Muse друзей и членов семьи. Tesla захлебнулась в заказах: спрос достиг максимума за четыре года, но батарей на всех не хватило
22.10.2026 [08:41],
Алексей Разин
Компания Tesla заявила, что к концу третьего квартала подошла с крупнейшим объёмом заказов на поставку своих электромобилей за четыре года, но фактические объёмы поставок была вынуждена сократить на 2 % из-за нехватки тяговых батарей для них. В третьем квартале компания также поставила свой 10-миллионный электромобиль. К 2030 году компания рассчитывает выпускать по 5 млн машин в год. 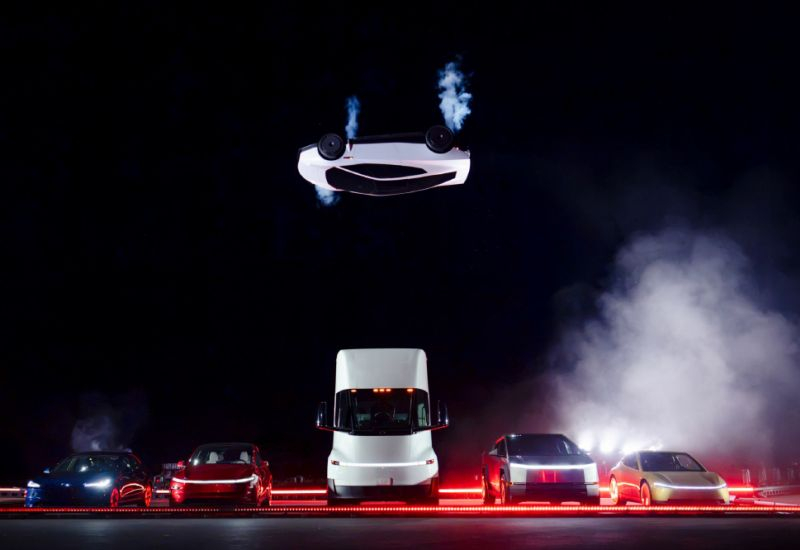
Источник изображений: Tesla Компания Tesla на этой неделе подвела окончательные итоги третьего квартала, выручка в размере $28,05 млрд хоть и осталась примерно на уровне аналогичного периода прошлого года, смогла превзойти ожидания аналитиков, которые ориентировались на сумму в районе $27,9 млрд, по данным LSEG. Когда на отчётном мероприятии Tesla речь снова зашла о возможности объединения с компанией SpaceX, возглавляющий ту и другую Илон Маск (Elon Musk) отметил, что уже всё сказал на эту тему вчера, но иронично добавил: «Я чувствую, как будто танцую чечётку на минном поле». Выручка Tesla от реализации электромобилей по итогам третьего квартала текущего года сократилась на 3 % до $20,56 млрд в годовом сравнении. Энергетический бизнес компании сократил свою выручку на 16 % до $2,88 млрд. Услуги и прочие источники принесли компании на треть больше выручки, чем за год до этого — $4,61 млрд. Курс акций Tesla после закрытия торгов в США опустился более чем на 3 %. В снижении выручки на электромобильном направлении Tesla винила не только сокращение объёмов поставок машин в целом (на 2 %), но и снижение средней цены реализации. Заметим, что наиболее дорогие Model S и Model X уже сняты с производства, хотя их доля в структуре продаж и ранее была ничтожно скромной. Так или иначе, в совокупности с Cybertruck и Semi объёмы поставок прочих моделей, не относящихся к дуэту Model 3 и Model Y, в третьем квартале сократились на 48 % до 8295 штук, а объёмы их производства при этом упали на 40 % до 7004 штук. Для сравнения, в третьем квартале было выпущено 457 387 электромобилей Model 3 и Model Y, что на 5 % больше результата аналогичного периода прошлого года. Правда, объёмы их поставок всё же сократились на 1 % до 478 237 штук. Так или иначе, по итогам третьего квартала общее количество когда-либо поставленных на рынок электромобилей Tesla, включая роботакси, выросло по сравнению с результатом годичной давности на 20 % до 10,2 млн штук. Количество активных подписок на комплекс FSD при этом выросло сразу на 67 % до 1,74 млн штук. Более 75 % поставляемых в Северной Америке электромобилей Tesla сейчас оснащаются подпиской на FSD. К концу квартала Tesla располагала складскими запасами готовых электромобилей из расчёта на 11 дней поставок. Это заметно ниже, чем по итогам двух предыдущих кварталов текущего года, но на 1 день больше, чем в третьем квартале прошлого года. По словам представителей компании, количество заявок на поставку легковых электромобилей к концу третьего квартала достигло максимума за четыре предыдущих года. Кроме того, впервые два последовательных квартала позволили Tesla в совокупности поставить на рынок более 480 000 машин. Примерно к 2030 году Маск надеется наладить выпуск по 5 млн электромобилей ежегодно. Tesla также отметила, что в третьем квартале ей не хватало материалов и компонентов для производства тяговых батарей в достаточных количествах, поэтому она и не смогла удовлетворить имеющиеся заказы на поставку электромобилей в полном объёме. Чистая прибыль компании в третьем квартале сократилась на 29 % до $787 млн в последовательном сравнении, а в годовом упала на 43 %. Капитальные расходы при этом увеличились более чем в два раза до $4,73 млрд, поскольку компании нужно больше средств на разработку человекоподобных роботов Optimus и совершенствование искусственного интеллекта. По итогам текущего года Tesla рассчитывает направить на капитальные затраты около $20 млрд, а в случае необходимости она может привлечь до $30 млрд заёмных средств. На строительство предприятия Terafab по выпуску чипов Tesla придётся потратить десятки миллиардов долларов США, а в долгосрочной перспективе — более $100 млрд, как отметил глава компании. Маск пояснил, что только ближе к концу следующего года Tesla надеется решить основные проблемы с электромеханическим дизайном, надёжностью, продолжительность работы и ИИ данных роботов. На организацию производства 20 000 роботов Optimus в неделю у Tesla, по оценкам Маска, уйдёт не менее года, а возможно — чуть более. К тому моменту Tesla рассчитывает начать поставки этих роботов другим компаниям. 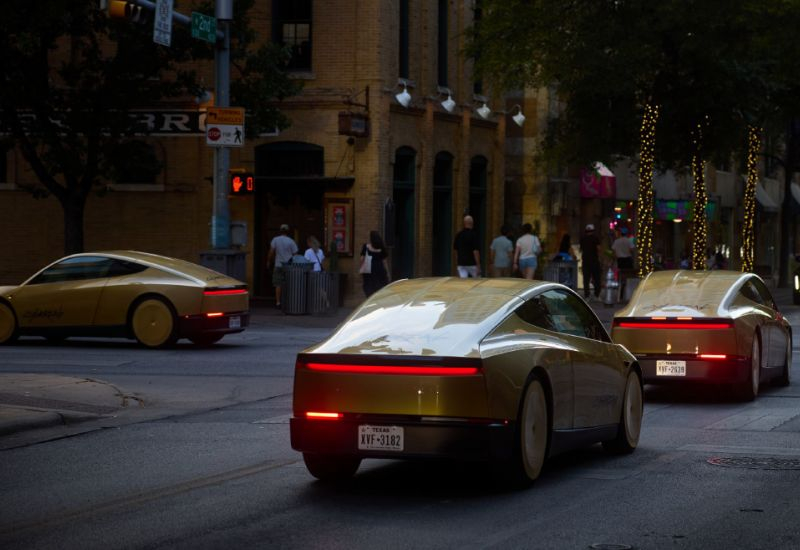 В отношении перспектив распространения полноценного автопилота FSD среди клиентских электромобилей Tesla предусмотрела новую инициативу. Во втором квартале следующего года она собирается позволить избранным владельцам своих электромобилей превратить их в «роботакси», которые будут работать в фирменном таксопарке в строго согласованных периметрах, где уже осуществляют перевозку пассажиров корпоративные машины. Другими словами, пользоваться своими электромобилями исключительно для собственных нужд в полностью беспилотном режиме автовладельцы пока не смогут, а вот Tesla получит возможность расширить свой беспилотный таксопарк за счёт клиентских машин. На территории Техаса в беспилотном режиме перевозить пассажиров официально разрешено 362 роботакси на основе Model Y и 449 двухместным Cybercab, хотя в действительности количество машин на линии измеряется лишь несколькими десятками штук. Заметным источником выручки данный вид деятельности для Tesla станет не ранее второго квартала следующего года, как признался Илон Маск. Он же отметил, что основная часть парка Cybercab будет принадлежать самой компании Tesla и управляться ею. При этом сторонние клиенты первые экземпляры Cybercab смогут купить уже в конце текущего года. Anthropic отчиталась об убытках на $80,7 млрд — в шесть раз больше прошлогодних, но есть нюанс
21.10.2026 [13:49],
Алексей Разин
В первой половине текущего года Anthropic зафиксировала в своей документации чистые убытки в размере $80,7 млрд, которые оказались в шесть с лишним раз больше показателей годичной давности. При этом $72 млрд из суммы чистых убытков формально вызваны изменениями в балансовой стоимости конвертируемых облигаций компании, а не реальными финансовыми потерями. 
Источник изображения: Unsplash, Brecht Corbeel Как уже отмечалось на прошлой неделе, третий квартал Anthropic завершила ростом выручки на 45 % до $16,8 млрд, а ещё стартап получил прибыль на скорректированной основе, которая не учитывает единовременных выплат или изменений в методике учёта тех или иных показателей. Если же рассматривать все факторы в совокупности, как поясняет Reuters, по итогам первой половины текущего года в целом Anthropic потерпела чистые убытки в размере $80,7 млрд. Более того, в годовом сравнении данная сумма в разы увеличилась по сравнению с $13 млрд чистых убытков по итогам первой половины прошлого года. Правда, основную часть чистых убытков Anthropic в прошлом полугодии составила корректировка оценочной стоимости облигаций, которые при выполнении ряда условий могут превратиться в акции данной компании, а также других финансовых инструментов. Величина этой корректировки как раз составила $72 млрд. Что характерно, и чистые убытки за весь 2025 год, составившие $42 млрд, учитывают влияние подобного фактора. По мере роста капитализации растёт и справедливая стоимость конвертируемых облигаций компании. В частности, на тот период они увеличились в цене втрое, и это изменение с точки зрения бухгалтерского учёта привело к резкому увеличению чистых убытков. Фактические же финансовые потери компании были существенно ниже — как в 2025 году, так и в первой половине текущего. Если не учитывать данный фактор, то по итогам прошлого года операционные убытки Anthropic ограничились суммой около $8,1 млрд при величине выручки $4,6 млрд. В третьем квартале текущего года, напомним, выручка Anthropic выросла на 45 % до $16,8 млрд. Во втором квартале последовательное увеличение выручки было более заметным, поскольку она выросла с $4,8 до $11,6 млрд. Некоторых инвесторов наблюдаемое по итогам третьего квартала замедление темпов роста выручки Anthropic огорчило до такой степени, что они снизили свою оценку капитализации сразу с $2 трлн до $1,5 трлн. В ближайшие десять лет компания собирается направить на развитие инфраструктуры и оплату доступа к облачным ресурсам не менее $518 млрд. При этом в своей документации для инвесторов Anthropic отмечает, что данная сумма может вырасти до $750 млрд с учётом ещё не оформленных соглашений с партнёрами. На соглашения с облачными провайдерами в ближайшие семь–десять лет будет направлено $450 млрд, основная часть этих контрактов не подразумевает отмену выплат в случае необходимости. В первой половине текущего года на соответствующие нужды было потрачено почти $9 млрд, почти в четыре раза больше $2,3 млрд, потраченных годом ранее. За весь 2025 год на эти нужды было направлено $7,3 млрд. Выручка SpaceX в сфере ИИ выросла более чем в девять раз, а общая увеличилась на 161 %
21.10.2026 [07:58],
Алексей Разин
Илон Маск (Elon Musk) на квартальном мероприятии SpaceX заявил, что росту выручки в третьем квартале на 161 % до $14,58 млрд способствовали успехи в сегменте ИИ, а также ускорение роста бизнеса в сфере спутниковой связи. Starlink остаётся главным источником прибыли SpaceX, а вот более половины выручки в прошлом квартале обеспечил ИИ-стартап xAI. 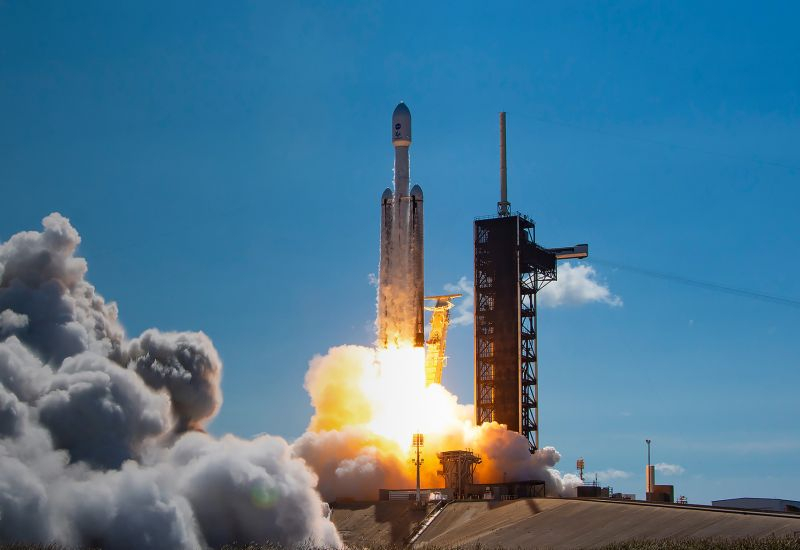
Источник изображения: SpaceX Накануне подающий надежды на дальнейшее расширение конгломерат SpaceX Илона Маска опубликовал второй с момента выхода на биржу в июне квартальный отчёт. Выручка компании выросла в годовом сравнении на 161 % до $14,58 млрд и превысила ожидания аналитиков, которые рассчитывали на $12,72 млрд, согласно консенсус-прогнозу LSEG. Операционный доход компании в прошлом квартале составил $2,8 млрд, а чистая прибыль достигла $4,4 млрд. За год до этого SpaceX завершила третий квартал с чистыми убытками в размере $1,05 млрд. Хотя формально SpaceX остаётся аэрокосмической компанией, после поглощения стартапа xAI существенную долю её выручки начинает формировать направление «сверхинтеллекта», как теперь обозначается ИИ в отчётности, следуя требованиям американского президента. Если год назад выручка xAI не превышала $813 млн, то теперь в составе SpaceX это направление принесло компании $7,56 млрд выручки. Другими словами, SpaceX более половины выручки получает в сегменте ИИ, а профильная выручка за год увеличилась более чем в девять раз. Бизнес SpaceX в сфере ИИ принёс компании прибыль в размере $431 млн по итогам третьего квартала этого года. Увеличение выручки в девять с лишним раз стало возможно во многом благодаря новым контрактам в облачном сегменте, поглощению стартапа Cursor (+$608 млн выручки) и увеличению популярности чат-бота Grok как среди корпоративных клиентов, так и среди частных. Тем не менее, главным источником прибыли SpaceX продолжают оставаться телекоммуникационные услуги, предоставляемые дочерней компанией Starlink. Операционная прибыль в этом сегменте почти удвоилась до $2,37 млрд, что соответствует почти 85 % всей операционной прибыли SpaceX. Численность абонентской базы этого оператора спутниковой связи в прошлом квартале выросла последовательно с 12 до 13,6 млн человек. Выручка в телекоммуникационной сфере в годовом сравнении выросла на 69 % до $5,25 млрд, что также превысило ожидания аналитиков. Частные абоненты принесли Starlink в прошлом квартале $3,12 млрд выручки, оставшиеся $2,13 млрд пришлись на корпоративных и государственных абонентов. Непосредственно аэрокосмический бизнес SpaceX принёс компании убытки в размере $7 млн по итогам третьего квартала, а деятельность по запуску космических аппаратов позволила увеличить выручку в годовом сравнении с $1,67 до $1,77 млрд. Пятнадцатый по счёту испытательный полёт Starship компания в следующем месяце рассчитывает завершить успешным улавливанием как разгонной ступени, так и самого космического корабля. В следующем году активность по организации запусков Starship увеличится. В первом полугодии Starship планируется запускать каждую неделю, а во втором увеличить частоту запусков до двух раз в неделю или даже чаще. Компания собирается потратить $100 млрд на строительство стартового комплекса в Луизиане. Первый пуск с этой площадки запланирован на 2029 год, но Маск выражает надежду, что он может состояться и к концу 2028 года. В следующем квартале выручка SpaceX должна расположиться в диапазоне от $33 до $37 млрд, по данным самой компании. Опрошенные LSEG аналитики рассчитывают, что по итогам 2027 года в целом выручка SpaceX выйдет на объём около $110 млрд. По прогнозам самого Маска, к концу следующего года годовой доход SpaceX от регулярных повторяющихся платежей клиентов (ARR) выйдет на уровень от $500 млрд до $1 трлн. Речь идёт главным образом о выручке Starlink от оказания услуг связи абонентам. К концу текущего года показатель ARR должен достичь $100 млрд. В четвёртом квартале капитальные расходы SpaceX должны расположиться в диапазоне от $35 до $40 млрд. Высокие цены на память позволили китайской CXMT выйти в прибыль по итогам трёх первых кварталов этого года
18.10.2026 [08:14],
Алексей Разин
Первые девять месяцев прошлого года CXMT завершила с многомиллионными убытками, но аналогичный период текущего года удалось завершить с прибылью в размере почти $20 млрд. Выручка компании также выросла более чем в восемь раз. 
Источник изображения: CXMT Китайская компания CXMT, по данным Counterpoint Research на второй квартал текущего года, уже является четвёртым по величине производителем DRAM в денежном выражении, контролируя 10 % мировой выручки. Её собственная выручка во втором квартале выросла в годовом сравнении в два с половиной раза. Она также занимает четвёртое место в мире по объёмам производства памяти. Всё это до сих пор не позволяло ей избавиться от убытков, однако предварительные данные за девять месяцев этого года позволяют надеяться, что это сделать удалось в текущем году. Как сообщает Bloomberg со ссылкой на предварительную статистику за три прошедших квартала 2026 года, чистая прибыль CXMT за период должна расположиться в диапазоне от $19,6 до $19,8 млрд. В прошлом году три первых квартала принесли компании чистые убытки в размере $792 млн. Выручка CXMT по итогам девяти месяцев текущего года должна составить от $39,6 до $40,4 млрд. Это в разы выше прошлогодних $4,8 млрд, а именно — на 742 % больше. Понятно, что основной вклад в подобную динамику изменения выручки внесли стремительно растущие цены на микросхемы памяти, но CXMT при этом остаётся в числе мировых лидеров по темпам расширения своих производственных мощностей. Сидеть на мешках с деньгами, образно выражаясь, CXMT не собирается. Во-первых, средства нужны не только на расширение производства, но и освоение новых технологий. Во-вторых, CXMT готова потратить от $150 до $300 млн на выкуп собственных акций с рынка. Таким образом, в условиях бума ИИ акции компании остаются привлекательными для инвесторов, что подтверждают и итоги летнего IPO, которое сделало CXMT самой дорогой публичной компанией в Китае. Бум памяти дал ещё одну трещину: Kioxia потеряла две трети стоимости на фоне наступления Китая
17.10.2026 [13:15],
Павел Котов
Рыночная стоимость японского производителя чипов памяти Kioxia уменьшилась до трети от пикового значения, которое компания показала четыре месяца назад. Рост процентных ставок поставил под угрозу бизнес-модель центров обработки данных; дополнительным отрицательным фактором стало усиление конкуренции со стороны китайских производителей. 
Источник изображения: kioxia.com В июне Kioxia обошла Toyota Motor и стала самой дорогой компанией Японии с капитализацией около 60 трлн иен ($380 млрд), но к настоящему моменту этот показатель рухнул до 21 трлн иен ($133 млрд). Только в минувший четверг, 15 октября, акции торгующейся на Токийской фондовой бирже компании падали на 14 % вслед за другими производителями полупроводников. Одним из отрицательных факторов стали опасения по поводу кредитоспособности американского поставщика облачных сервисов CoreWeave — доходность её облигаций резко выросла, потому что у инвесторов возникли сомнения в устойчивости масштабного расширения ЦОД, которое технологические гиганты осуществляют за счёт заёмных средств. Второй проблемой стало заявление китайской CXMT выпустить до конца года продукцию, в основу которой лягут прорывные технологии — это спровоцировало падение акций Samsung и SK hynix. CXMT специализируется на производстве чипов оперативной памяти (DRAM) и не является прямым конкурентом Kioxia, которая выпускает флеш-память NAND. Но выпускающий как раз память NAND китайский производитель YMTC заявил о готовности существенно нарастить объёмы производства, и это инвесторы восприняли как серьёзную угрозу для акций уже состоявшихся игроков полупроводникового рынка. 30 октября Kioxia опубликует результаты за апрель — сентябрь. Согласно консенсус-прогнозу, чистая прибыль компании за полный финансовый год достигнет 5,54 трлн иен ($35 млрд), увеличившись примерно в десять раз. При этом акции Kioxia торгуются с коэффициентом прогнозируемой прибыли — отношением цены компании к ожидаемой прибыли — всего 3,7; для сравнения, данный показатель для компаний из сегмента Prime на Токийской фондовой бирже составляет в среднем 15,4. У Samsung и SK hynix этот мультипликатор тоже невысокий — 4,5 и 3,5 соответственно. TSMC сообщила о рекордной квартальной прибыли за III квартал, но это не уняло беспокойства инвесторов в отношении полупроводникового сектора. Сейчас Kioxia пытается выработать стратегию, которая поможет ей снизить зависимость от колебания на рынке памяти — в частности, развивается партнёрство с Nvidia. |
|
✴ Входит в перечень общественных объединений и религиозных организаций, в отношении которых судом принято вступившее в законную силу решение о ликвидации или запрете деятельности по основаниям, предусмотренным Федеральным законом от 25.07.2002 № 114-ФЗ «О противодействии экстремистской деятельности»; |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018









