


Опрос
|
реклама
Быстрый переход
AMD ворвалась в тройку крупнейших бесфабричных чипмейкеров — но до Nvidia ещё очень далеко
12.09.2026 [08:14],
Алексей Разин
ИИ-бум не обидел тех разработчиков чипов, которые не располагают собственными мощностями по их производству, и в первой десятке игроков рынка по величине выручки произошли интересные изменения. В совокупности десять крупнейших разработчиков увеличили выручку на 73 % до $141,45 млрд по итогам второго квартала, а центральные процессоры помогли AMD подняться на третье место. 
Источник изображения: AMD Qualcomm пришлось сползти с третьего на четвёртое место, как отмечает TrendForce — во многом из-за своей сильной зависимости от рынка смартфонов, дела на котором обстоят не лучшим образом в условиях дефицита и дороговизны микросхем памяти. Фактически, выручка компании в годовом сравнении сократилась на 5 % до $8,5 млрд, тогда как у членов первой тройки она выросла на двухзначную величину в процентах как минимум. Более того, у находящейся на втором месте Broadcom выручка выросла даже на 112 % до $18,9 млрд, показав самую выдающуюся динамику среди первой десятки. Подобные результаты стали возможными благодаря сотрудничеству компании с OpenAI и Google, для которых она разрабатывает ИИ-чипы. В целом количество клиентов Broadcom на данном направлении достигает шести штук, поэтому соответствующая динамика выручки наверняка будет наблюдаться и далее. 
Источник изображения: TrendForce Если лидирующая Nvidia почти удвоила выручку в годовом сравнении до $91,2 млрд, то поднявшаяся на третье место AMD увеличила её в полтора раза до $10,2 млрд. Подобной динамике компания обязана высокой популярности своих центральных процессоров в серверном сегменте, поскольку они стали востребованной частью вычислительной инфраструктуры ИИ. Выручка от реализации серверных CPU этой марки обновляет рекорды уже пять кварталов подряд. AMD также продолжает теснить на серверном рынке процессоров компанию Intel. Если же говорить о позициях Nvidia, то она оттянула на себя 64 % выручки, полученной десятью крупнейшими разработчиками чипов во втором квартале — среди тех, у кого нет собственных производственных мощностей. В этой выборке, например, отсутствуют Intel и Samsung Electronics, которые не только выпускают продукцию для собственных нужд, но и предлагают аналогичные услуги сторонним разработчикам. Даже с учётом спада на рынке смартфонов, нельзя пренебрегать масштабами бизнеса разработчиков специализированных чипов. Qualcomm сохранила за собой четвёртое место, даже потеряв в выручке 5 %, на пятом месте расположилась MediaTek, чья выручка за год снизилась на 1 % до $4,72 млрд. В любом случае, на ИИ-чипах эта тайваньская компания в текущем году собирается выручить более $2 млрд. Лишь шестое место досталось Marvell, которая благодаря своим решениям для серверного рынка увеличила выручку на 34 % до $2,63 млрд. Realtek, которая на седьмом месте довольствовалась увеличением выручки на 15 % до $1,15 млрд, в дальнейшем собирается уделять больше внимания продвижению своих компонентов для серверного сегмента. TSMC забрала 72,5 % рынка, а SMIC наступает на пятки Samsung — ИИ разогнал контрактное производство чипов
10.09.2026 [10:32],
Алексей Разин
Бум систем искусственного интеллекта вызвал высокий спрос на многие типы полупроводниковых компонентов, а поскольку многие из них выпускаются контрактными производителями, то выручка последних в прошлом квартале выросла последовательно на 11,5 % до $53,49 млрд, если говорить о первой десятке игроков рынка. 
Источник изображения: TSMC Такую статистику опубликовал ресурс TrendForce накануне выхода августовской отчётности TSMC. Эта компания во втором квартале доминировала на рынке контрактного производства чипов, последовательно увеличив свою долю на нём с 72,3 до 72,5 %. Квартальная выручка TSMC при этом последовательно увеличилась на 12,1 % до $40,2 млрд. Её мощности по выпуску 5-нм, 4-нм и 3-нм продукции были полностью зарезервированы клиентами. Впервые в отчётность компании попала выручка от реализации 2-нм продукции, и подготовка к вчерашнему анонсу семейства iPhone 18 компании Apple должна была сыграть свою роль в этой сфере. TSMC удалось во втором квартале увеличить как объёмы обработки кремниевых пластин, так и среднюю цену реализации продукции. Казалось бы, дефицит микросхем памяти должен был снизить спрос на чипы для ноутбуков и смартфонов, но специалисты TrendForce отмечают, что производители устройств стараются закупиться компонентами впрок в ожидании дальнейшего роста цен. Это даже вызывает рост цен на услуги по выпуску чипов с использованием зрелой литографии. Осень традиционно является периодом выхода новых моделей потребительских устройств, а в сегменте инфраструктуры ИИ дальнейшему росту выручки в текущем квартале будет способствовать начало поставок решений, которые были анонсированы заблаговременно. Выручка Samsung в сегменте контрактного производства чипов последовательно выросла на 1,8 % до $3,26 млрд, но фактически компания сократила свою долю на рынке профильных услуг с 6,5 до 5,9 % под натиском конкурентов. Среди последних важно выделить китайскую SMIC, которая в прошлом квартале свою выручку увеличила последовательно сразу на 20 % до $3 млрд, а рыночные позиции укрепила с 5,1 до 5,4 %. По сути, до уровня Samsung этому китайскому производителю в денежном выражении расти осталось не так много. 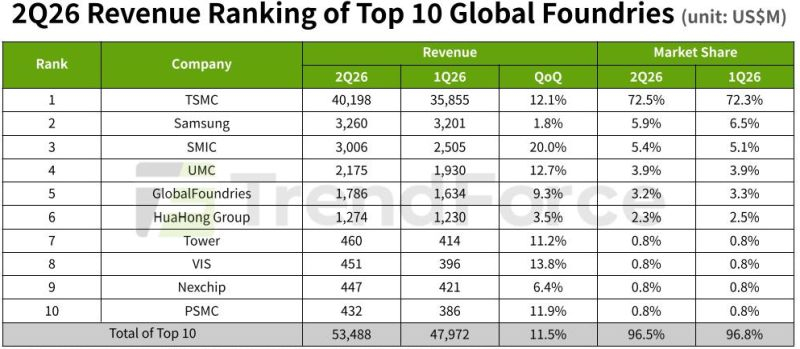
Источник изображения: TrendForce Тайваньская UMC, которая остаётся вторым на острове контрактным производителем по величине выручки после TSMC, в такой ситуации уже не первый квартал сидит на четвёртом месте с долей 3,9 %, которая при этом не уменьшилась, что важно. Формально, выручка UMC во втором квартале последовательно выросла на 12,7 %, чуть сильнее, чем у TSMC, но в абсолютном значении сумма ограничилась $2,2 млрд. Американская GlobalFoundries на пятом месте сократила свою долю мирового рынка контрактных услуг с 3,3 до 3,2 %, но одновременно смогла последовательно увеличить выручку на 9,3 % до $1,8 млрд. В целом, ситуация на рынке складывается таким образом, что даже контрактные производители чипов «второго эшелона» могут демонстрировать последовательный рост выручки более чем на 10 %. На шестом месте в этом рейтинге, что характерно, тоже расположилась китайская компания (Huahong Group), хотя она и смогла увеличить свою выручку только на 3,5 % до $1,27 млрд, а долю рынка и вовсе последовательно сократила с 2,5 до 2,3 %. Позиции с седьмой по десятую заняты тайваньскими производителями чипов, причём все они характеризуются как близкими суммами выручки во втором квартале, так и идентичной величиной доли на мировом рынке, которая держится на отметке 0,8 %. Получается, что вся выручка сконцентрирована в руках шести крупнейших игроков. Более того, на первую десятку контрактных производителей чипов приходится 96,5 % мировой выручки. В первом этот показатель был несколько выше (96,8 %), что указывает на способность игроков за пределами первой десятки сопротивляться подобной консолидации. Мировой рынок смартфонов в 2026 году рухнет не так сильно, как ожидалось — но кризис ещё не кончился
09.09.2026 [12:23],
Павел Котов
Во II квартале 2026 года во всём мире было выпущено 275 млн смартфонов, и это на 8 % меньше, чем за аналогичный период прошлого года, отметили аналитики TrendForce. Падение оказалось меньше ожидаемого, поэтому прогноз за весь год был повышен.  Положительной динамике способствовали два тренда: некоторые потребители перестали откладывать покупку смартфона из опасения, что в условиях дефицита памяти цены на них вырастут ещё сильнее; кроме того, условия на рынке несколько стабилизировались, и производители нарастили сокращённый ранее выпуск. В результате аналитики TrendForce повысили прогноз мирового производства смартфонов в этом году с 1,05 до 1,07 млрд единиц, что будет соответствовать снижению не на 16 %, а на 14 %. Краткосрочное улучшение, однако, не говорит о том, что рынок начал восстанавливаться, — это скорее импульс от опережающих покупок. Эффект ослабевает, контрактные цены на память в 2027 году продолжат расти, и для рынка смартфонов худшее может быть ещё впереди. Первой по итогам II квартала стала Samsung, которая выпустила 62 млн смартфонов — на 7 % больше, чем за аналогичный период годом ранее, благодаря более позднему выпуску своих новых флагманских моделей. Корейская компания стала ещё активнее поручать производство смартфонов начального и среднего уровня сторонним компаниям, чтобы компенсировать высокие затраты на память. Второй с 52 млн единиц стала Apple, нарастившая выпуск на 14 % по сравнению с аналогичным периодом прошлого года. Рост американскому производителю обеспечила эффективная ценовая стратегия линейки iPhone 17, но с приходом iPhone 18 повышение цен, похоже, не избежать. 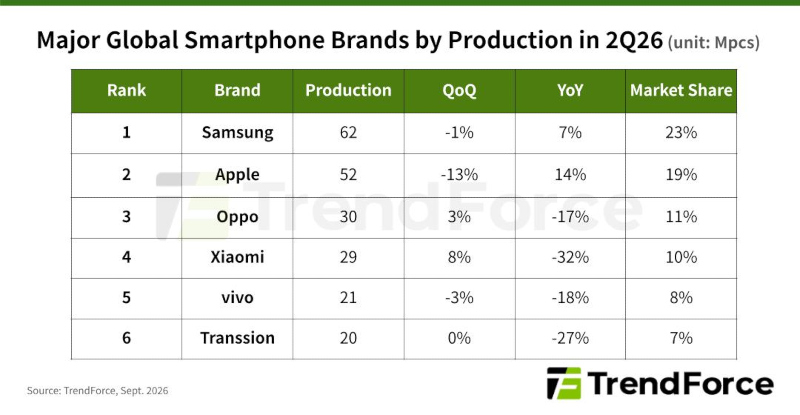
Источник изображения: trendforce.com С третьего по пятое места заняли соответственно Oppo, Xiaomi и Vivo с 30 млн, 29 млн и 21 млн смартфонов — китайские гиганты отошли от направленной на завоевание доли рынка агрессивной ценовой стратегии, сделав своими приоритетами сохранение существующих позиций и предотвращение дальнейшего снижения прибыльности. Значительную долю в продажах Oppo и Vivo занимает домашний китайский рынок, но там агрессивно наращивает долю рынка Huawei. Шестой стала Transsion, которая выпустила почти 20 млн смартфонов, и это означает падение на 27 % год к году. Компания пострадала от дефицита памяти, потому что в её ассортименте больше моделей начального уровня, а запасы недорогой памяти меньше, чем у конкурентов. В целом TrendForce подчёркивает, что повышение годового прогноза по выпуску смартфонов отражает главным образом временный эффект от того, что пользователи перестали откладывать покупки смартфонов, и восстановления брендами ранее сокращённых производственных планов, а не фундаментальное улучшение рыночных условий. Перспективы мирового рынка смартфонов остаются неопределёнными: по мере ослабления опережающего спроса давление со стороны дефицита памяти сохранится и в 2027 году. Больше инвестиций — ниже тарифы: США будут оказывать давление на поставщиков полупроводниковых компонентов
05.09.2026 [00:39],
Сергей Сурабекянц
Предложенный в США тариф на полупроводниковые компоненты будет оказывать дополнительное давление на иностранных производителей микросхем, вынуждая их расширять производство в стране. Министерство торговли США рассматривает привязку тарифных ставок к уровню инвестиций. Эта инициатива может выйти за рамки самих микросхем и распространяться на продукцию, содержащую полупроводники, включая ноутбуки, игровые консоли и серверы для ЦОД. 
Источник изображения: unsplash.com Аналитики полагают, что в рамках такого подхода TSMC может оказаться в относительно выгодном положении, учитывая масштабы её расширения производства в США. Компания объявила об инвестициях в США в размере $265 млрд, что поможет ей добиться более благоприятных условий, если снижение тарифов всё же будет привязано к уровню инвестиций. Министерство торговли США ожидает, что Тайвань также объявит о дополнительных инвестициях в США в размере от $20 млрд до $30 млрд на следующей неделе. Хотя детали новых тарифов ещё официально не объявлены, существующий меморандум о взаимопонимании между Тайванем и США уже предусматривает освобождение от тарифов для тайваньских компаний, инвестирующих в производство в США. В период строительства компании могут получить беспошлинную импортную квоту, эквивалентную 2,5-кратному объёму запланированных мощностей в США, которая снижается до 1,5-кратного объёма после начала производства. По мнению экспертов, если снижение тарифов будет определяться путём сравнения уровня инвестиций в США, Samsung Electronics и SK hynix могут столкнуться с бо́льшим давлением. Администрация США настаивает на том, чтобы производство микросхем DRAM и NAND осуществлялось внутри страны. Samsung в настоящее время управляет двумя заводами в Остине, штат Техас, и завершает строительство нового завода в Тейлоре, запуск которого ожидается в 2026 году. SK hynix недавно начала строительство современного предприятия по упаковке HBM в Индиане. Обе компании имеют существующие инвестиции в США, которые могут поддержать их аргументы в пользу снижения тарифов, однако остаётся неясным, помогут ли эти инвестиции снизить тарифы на чипы, произведённые в Южной Корее и экспортируемые в США. Перенос большей части производства памяти в США может столкнуться с практическими трудностями. Даже Micron, единственный крупный американский производитель микросхем памяти, в настоящее время имеет больше заводов за рубежом, чем внутри страны. Дефицит памяти добрался до iPhone — новые модели подорожают на 10–20 %, а складной может стоить и $3000
04.09.2026 [12:20],
Павел Котов
Новые смартфоны Apple могут значительно подорожать, причём самым дорогим предсказуемо окажется складной iPhone Ultra. По оценке ресурса PhoneArena, в США его стоимость составит около $2000–$2500.  Эта оценка основана в том числе на утечках от оператора Vodafone. На египетском сайте компании складной iPhone Ultra ненадолго появился с ценником 155 750 египетских фунтов ($3057) — примерно на 75 % дороже iPhone 17 Pro, который сейчас стоит там 88 799 фунтов ($1743). В Австралии Vodafone якобы указал для новинки цену от 3699 австралийских долларов ($2665), что на 85 % выше стоимости iPhone 17 Pro — 1999 австралийских долларов ($1440). Если предположить, что в США iPhone Ultra окажется примерно на 80 % дороже iPhone 17 Pro, его цена составит около $1999. Аналитики TrendForce дают более высокую оценку: по их прогнозу, iPhone Ultra будет стоить от $2099 до $2299, а цена старших конфигураций может превысить $3000. Стоимость первого складного iPhone при этом станет важным ценовым ориентиром для следующих поколений устройства. Одной из особенностей iPhone Ultra должна стать повышенная прочность конструкции. По слухам, смартфон получит шарнир из жидкого металла с внутренней полостью каплевидной формы, призванной снизить механическую нагрузку. Такая конструкция потенциально может дать устройству преимущество перед Samsung Galaxy Z Fold8 и другими складными смартфонами. Однако ради складной конструкции Apple, как ожидается, пойдёт на некоторые компромиссы по сравнению с iPhone 18 Pro и Pro Max: iPhone Ultra приписывают отсутствие телеобъектива с оптическим зумом и системы Face ID. По мнению TrendForce, сильный бренд Apple должен обеспечить первому складному iPhone высокий интерес покупателей. Однако из-за сравнительно позднего начала поставок, а также ограниченных первоначальных объёмов производства и складских запасов его влияние на рынок складных смартфонов проявится не сразу. По итогам 2026 года на такие устройства, как ожидается, придётся лишь около 2 % мирового рынка смартфонов. iPhone 18 Pro и Pro Max должны подорожать не так резко. Согласно утечке от Vodafone Egypt, эти модели будут продаваться в стране за 98 000 ($1924) и 105 000 египетских фунтов ($2061) соответственно — примерно на 10 % и 11 % дороже предшественников. Если Apple повысит цены в США в сопоставимой пропорции, прибавка составит около $100. В таком случае iPhone 18 Pro Max будет стоить от $1299 — столько же, сколько сейчас Samsung Galaxy S26 Ultra. При этом следующее поколение Galaxy S27 Ultra, как ожидается, тоже подорожает. Одной из главных причин повышения цен на новые iPhone станет глобальный дефицит и резкое подорожание памяти. Рост цен на неё продолжается со второй половины 2025 года. По данным TrendForce, затраты Apple на память для 256-Гбайт версии iPhone 18 Pro в III квартале 2026 года окажутся почти на 400 % выше, чем годом ранее. Компания пытается компенсировать это снижением закупочных цен на другие компоненты, однако полученной экономии будет недостаточно. В результате, по прогнозу TrendForce, новые модели iPhone подорожают примерно на 10–20 %. При этом Apple, как ожидается, возьмёт часть возросших расходов на себя, пожертвовав частью маржи ради сохранения объёмов продаж и доли рынка. DDR4 теперь стоит в 8,6 раза дороже, чем десять лет назад
02.09.2026 [09:39],
Павел Котов
Высокоскоростная память HBM, которая используется в ускорителях искусственного интеллекта, продолжает поглощать ограниченные ресурсы производителей памяти, что приводит к росту цен на стандартную память для ПК — рынок не спасает даже слабый спрос на ноутбуки и другие потребительские устройства. 
Источник изображения: samsung.com По итогам августа контрактная цена на стандартный чип DRAM — 8-гигабитный DDR4 — по итогам августа выросла на 4,17 % до $25, подсчитали в TrendForce. Это значит, что с июня 2016 года, когда компания начала отслеживать этот рынок, память подорожала в 8,6 раза. Цены росли 11 месяцев подряд с апреля минувшего по февраль этого года и продолжили рост с апреля этого года до настоящего момента. Наблюдается эффект инверсии цен: старые модули DDR4 теперь торгуются выше новых DDR5. Поставки ноутбуков, гласят прогнозы аналитиков, в этом году сократятся на 10,5 %; при этом аналитики TrendForce были вынуждены повысить прогноз роста контрактных цен на DRAM для ПК в III квартале с диапазона 15–20 % до 18–23 %. В ходе августовских переговоров некоторые поставщики подписали контракты по ценам на 23–28 %, то есть они по-прежнему сохраняют рычаги влияния. Дисбаланс спроса и предложения обернулся спровоцированным ИИ эффектом вытеснения. HBM потребляет значительно больше кремниевых пластин, чем обычная DRAM. Производители памяти выделяют в первую очередь производственные линии для выпуска HBM и серверной DRAM, в результате чего мощностей для устаревшей DDR4 стало значительно меньше. Производители ПК опасаются, что им не хватит компонентов памяти, и начинают закупать её впрок, стремясь обеспечить запасы на срок более десяти недель. На рынке флеш-памяти NAND ценовые тенденции резко различаются в зависимости от продуктов. Контрактная цена на 128-гигабитные чипы MLC в августе выросла всего на 1,42 % до $30,48. Для сравнения, в июле диапазон роста был 4,26–8,17 %, и к настоящему моменту покупатели упёрлись в потолок расходов и покупать память дороже они уже не намерены. А вот цены на более старые SLC-чипы в августе показали рост в диапазоне 16,51–28,22 %. Сильнее всего подорожали 4-гигабитные чипы; цены на 2- и 8-гигабитные увеличились более чем на 20 %. Дефицит возник из-за того, что производители заняты в основном высокорентабельной 3D NAND и прекращают инвестиции в старые решения, хотя спрос на них сохраняется — например, в сегментах телекоммуникационного оборудования и интеллектуальных счётчиков такие компоненты заменить непросто. В сентябре цены на DRAM намного вырастут, SLC покажет «ограниченный рост», а MLC, вероятно, стабилизируется на текущем уровне цен, говорят аналитики TrendForce. Кризис памяти ударит по его инициаторам: память съест две трети капзатрат на ИИ-инфраструктуру
25.08.2026 [19:14],
Павел Котов
Облачные провайдеры по всему миру ускоряют инвестиции в инфраструктуру искусственного интеллекта. По итогам 2026 года общие капитальные затраты крупнейших операторов вырастут на 98 %, а в 2027 году — ещё на 50 %, прогнозирует TrendForce. 
Источник изображения: nvidia.com Этот стремительный рост будет частично обусловлен резким повышением контрактных цен на память и высоким спросом на неё. В 2026 году доля DRAM и NAND в капзатратах облачных провайдеров составит 47 %, а в 2027 году вырастет до 68 %. Резкий рост контрактных цен на память со второй половины 2025 года значительно увеличил долю этой статьи в расходах операторов. Цены на серверную DRAM во второй половине 2025 года выросли в совокупности на 64 %, а в течение 2026 года могут подняться ещё примерно на 270 %. Цены на корпоративные SSD во второй половине минувшего года увеличились примерно на 35 %, а в текущем году могут вырасти ещё на 235 %. 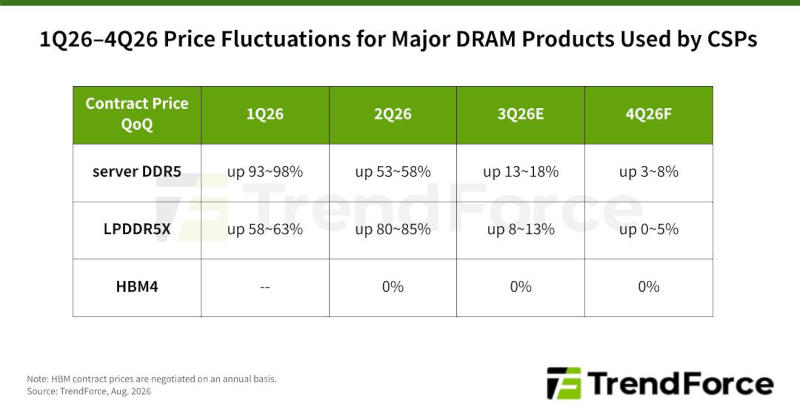
Источник изображения: trendforce.com Во II квартале 2026 года производители чипов памяти стали заключать с клиентами долгосрочные соглашения, некоторые из которых предусматривают потолки цен, способные сдержать дальнейшее подорожание. Тем не менее в 2027 году контрактные цены на HBM могут вырасти ещё на 70–140 %. В 2026 году на долю HBM и серверной RDIMM в совокупности придётся 51 % поставок DRAM в пересчёте на биты. В 2027 году миграция на новые техпроцессы и ввод дополнительных производственных мощностей помогут увеличить поставки серверной DRAM и HBM ещё на 27 %. Рост контрактных цен на память, особенно на дорогую HBM, в сочетании с увеличением объёмов поставок приведёт к тому, что доля памяти в капзатратах облачных провайдеров в 2027 году достигнет 68 %. Это будет иметь два основных последствия для экосистемы ИИ. Во-первых, поставщики серверного оборудования и ИИ-ускорителей получат дополнительные основания для повышения цен на свою продукцию. В результате облачным провайдерам придётся ещё сильнее увеличивать капитальные расходы, если они захотят сохранить запланированные объёмы закупок ИИ-ускорителей. Во-вторых, операторы могут начать активнее оптимизировать архитектуру ИИ-систем, сокращая объём памяти в каждой из них. В частности, могут измениться конфигурации RDIMM и объёмы HBM, интегрированной в будущие ИИ-ускорители. Кроме того, может вырасти интерес к специализированным ИИ-ASIC, в которых архитектура конкретной модели реализована непосредственно на аппаратном уровне. Продажи телевизоров Samsung и TCL растут вопреки дорогой памяти — рынок готовится к новой битве технологий
24.08.2026 [20:29],
Сергей Сурабекянц
По данным аналитической компании TrendForce, на мировой рынок телевизоров во втором квартале 2026 года по-прежнему влияли растущие цены на память и стремление производителей подготовиться к спросу во втором полугодии. Это привело к снижению поставок на 1,1 % по сравнению с предыдущим кварталом. Тем не менее, общий объем поставок за первое полугодие вырос на 1,3 % в годовом исчислении до 93,74 млн единиц, достигнув самого высокого уровня с начала пандемии.  Показатели брендов начали демонстрировать растущую поляризацию: рост стоимости памяти снизил прибыльность брендов второго эшелона, в то время как ведущие производители сохранили свою долю рынка за счёт ценовых преимуществ. В долгосрочной перспективе платформы Smart TV, рекламные сервисы и контентные экосистемы будут приобретать все большее значение для конкурентоспособности брендов. Конкуренция в отрасли постепенно выходит за рамки аппаратных характеристик в сторону интегрированной бизнес-модели, включающей оборудование, платформу и контент. В первом полугодии 2026 года Samsung осталась лидером рынка, объем поставок вырос на 6,3 % по сравнению с аналогичным периодом прошлого года и составил 17,6 млн единиц. Компания сохранила свою конкурентоспособность на рынке премиум-класса благодаря моделям Neo QLED, OLED и RGB Mini LED. Превзошедшие ожидания продажи способствовали росту общих поставок телевизоров Mini LED от Samsung более чем на 200 % по сравнению с прошлым годом. 
Источник изображения: Samsung Компания TCL отгрузила 15,08 млн единиц в первом полугодии 2026 года, что на 7,1 % больше, чем в прошлом году, — это самый высокий темп роста среди четырёх ведущих брендов. Компания расширила глобальное присутствие за счёт региональных стратегий развития продукции, одновременно продвигаясь в сегмент среднего и высокого ценового диапазона с такими технологиями, как SQD Mini LED и QLED. Также на отдельных рынках пользовались популярностью более компактные и среднеразмерные модели FHD QLED. 
Источник изображения: TCL Hisense сосредоточилась на премиум-продуктах с большими экранами, сделав ставку на технологию RGB Mini LED. Поставки телевизоров в первом полугодии 2026 года выросли на 3 % в годовом исчислении до 14,23 млн единиц. Помимо лидерства в сегменте телевизоров с диагональю 100 дюймов и более, Hisense расширила свою линейку RGB Mini LED, выйдя за рамки флагманских моделей и охватив более широкий ассортимент премиальных продуктов. Маркетинг, связанный со спортивными событиями, такими как Чемпионат мира по футболу FIFA, также способствует укреплению её позиций на рынке премиальных телевизоров с большими экранами. 
Источник изображения: Hisense Поставки телевизоров LG в первом полугодии 2026 года выросли на 3,9 % в годовом исчислении до 11,3 млн единиц. В этом году компания расширяет свою линейку Mini LED, отказываясь от прежней зависимости от OLED-моделей в премиум-сегменте. Ожидается, что поставки телевизоров Mini LED в 2026 году утроятся по сравнению с 2025 годом, поскольку LG всё активнее развивает сразу два направления, OLED и Mini LED, чтобы расширить присутствие в премиальном сегменте. 
Источник изображения: LG TrendForce отмечает, что 2026 год знаменует собой важный поворотный момент для телевизоров с технологией RGB Mini LED, по мере её массового внедрения. Появившись во флагманских моделях, теперь эта технология используется в расширяющихся линейках продукции Samsung, TCL, Hisense и Sony. Повышение ценовой конкурентоспособности также способствует распространению технологии за пределы ультра-премиального сегмента на более широкий рынок. 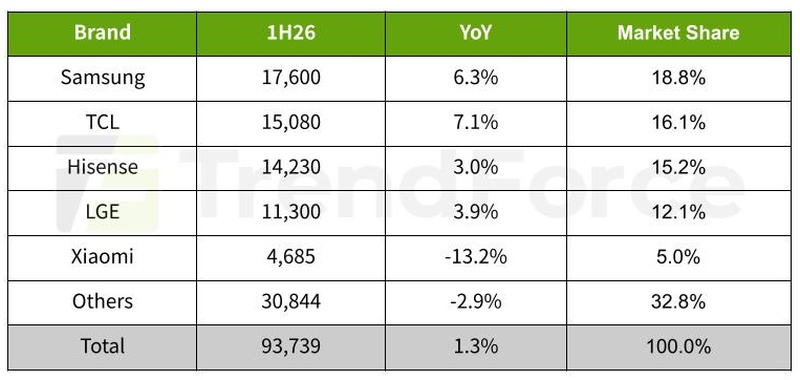
Источник изображения: TrendForce TrendForce повысила свой прогноз по мировым поставкам RGB Mini LED телевизоров в 2026 году до 1,7 млн единиц, при этом потенциальный объем поставок может приблизиться к 2 млн. Это отражает сдвиг в стратегиях брендов от стремления к технологическому лидерству к расширению масштабов рынка и созданию более широкой продуктовой экосистемы. TrendForce прогнозирует снижение мировых поставок телевизоров на 0,8 % в 2026 году до 194,65 млн единиц в связи со снижением спроса. В ближайшей перспективе бренды продолжат повышать ценность своей продукции, расширяя использование панелей QLED и Mini LED, а также внедряя технологию RGB Mini LED. За прошлый квартал общая выручка пяти крупнейших производителей памяти NAND взлетела на 77 %
21.08.2026 [14:28],
Алексей Разин
Первоначально бум систем искусственного интеллекта разгонял главным образом цены на DRAM, но постепенно память типа NAND присоединилась к непрерывному подорожанию. По итогам прошлого квартала пятёрка крупнейших поставщиков NAND увеличила свою выручку последовательно сразу на 77 % до $68,87 млрд, что говорит о высокой динамике цен в сегменте. 
Источник изображения: Micron Technology Представители TrendForce, которые привели эту статистику, не скрывают, что подобный рост выручки был обусловлен главным образом сохранением дефицита NAND и ростом средней цены реализации. В третьем квартале, по словам авторов отчёта TrendForce, спрос на флеш-память со стороны сегментов ПК и смартфонов будет подавлен из-за высоких цен, а вот в серверном сегменте он обладает куда меньшей эластичностью, а потому рост цен может продолжиться. Тем более, что производители отдают приоритет выпуску DRAM и HBM, финансируя направление NAND по остаточному принципу. Это ограничивает предложение твердотельной памяти на рынке и способствует росту цен. 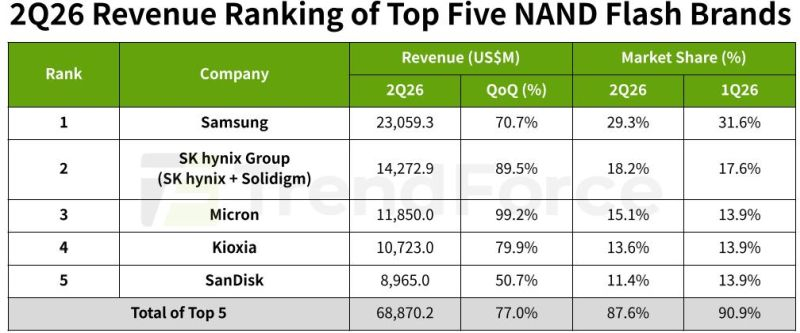
Источник изображения: TrendForce В прошлом квартале выручка Samsung Electronics, лидирующей в сегменте NAND с долей 29,3 %, последовательно выросла на 70,7 % до $23 млрд. Под натиском конкурентов она немного сдала позиции, поскольку в первом квартале занимала 31,6 % рынка. На втором месте оказался альянс SK hynix и Solidigm, который увеличил свою выручку от реализации на 89,5 % до $14,3 млрд, а долю рынка поднял с 17,6 до 18,2 %. Лидером по темпам роста выручки оказалась компания Micron Technology, которая почти удвоила её, заодно укрепив позиции последовательно с 13,9 до 15,1 %. Kioxia хоть и показала приличный рост выручки на 79,9 % до $10,7 млрд, сократила свою долю с 13,9 до 13,6 %. Кроме того, эта компания скатилась на четвёртое место и уступила третье американской Micron. Падение Sandisk, которая увеличила выручку только на 50,7 % до $8,97 млрд, в показателях рыночной доли было выражено ещё сильнее: с 13,9 до 11,4 %. В общей сложности пятёрка крупнейших производителей NAND во втором квартале контролировала 87,6 % мирового рынка в денежном выражении. В первом квартале текущего года их доля достигала 90,9 %. К слову, представители Counterpoint Research рисуют несколько иную картину расстановки сил на рынке NAND во втором квартале, согласно которой на третьем месте оказалась китайская компания YMTC. Авторы этого отчёта опираются на физические объёмы поставок памяти, а не выручку от её реализации. Закономерно, что поставляющая более дешёвую NAND компания YMTC может не попадать в статистику TrendForce — тем более, что она пока не вышла на биржу, и это не позволяет получить представление о точной сумме её доходов. Глобальный рынок OLED-мониторов почти удвоился, а лидирует на нём Asus
14.08.2026 [17:11],
Владимир Мироненко
Согласно исследованию компании TrendForce, во втором квартале 2026 года мировой рынок OLED-мониторов сохранял устойчивую динамику роста поставок, обусловленного выходом новых моделей, высоким спросом, который подстегнул китайский фестиваль распродаж 618, а также продолжающейся адаптацией и продвижением 27-дюймовых QHD-мониторов — доминирующего сегмента рынка. 
Источник изображения: TrendForce В результате мировые поставки OLED-мониторов выросли на 98 % в годовом исчислении и на 26,1 % последовательно. Стремительный рост подтверждает стремительное внедрение технологии OLED в сегментах игровых и премиальных дисплеев. Расстановка в рейтинге пяти ведущих брендов по выпуску OLED-мониторов осталась такой же, как и в предыдущем квартале. Asus сохранила лидерство с долей рынка 23,1 % на фоне высокого спроса со стороны китайского рынка интернет-кафе, а также благодаря распродажам 618. Постепенный уход Samsung с китайского рынка привёл к значительному снижению её доли рынка. Тем не менее компания осталась на втором месте с долей 13,1 %. К ней вплотную приблизилась MSI с долей 12,8 %, чему способствовали успешные рекламные акции в рамках фестиваля 618. Четвёртое место у AOC с долей рынка 8,6 %, чему способствовали активный выпуск новых моделей, особенно в сегменте 27-дюймовых QHD-мониторов, и стабильный спрос в Китае. LGE заняла пятое место с долей рынка 8,4 %, нарастив продажи 39-дюймового премиального монитора WUHD. Как отметила TrendForce, улучшение поставок панелей способствовало увеличению продаж новых брендов и сокращению их разрыва с лидерами рынка. Дефицит HBM4E вынудит Nvidia урезать объём памяти в ускорителях Rubin Ultra уже в 2027 году
05.08.2026 [14:07],
Алексей Разин
Большинство участников рынка микросхем памяти сходится во мнении, что дефицит предложения сохранится на протяжении следующего года. По мнению аналитиков TrendForce, в случае с ускорителями Rubin Ultra он вынудит Nvidia уменьшить объём памяти HBM4E, устанавливаемой на них в большинстве конфигураций. 
Источник изображения: Samsung Electronics С текущего квартала Nvidia приступила к оценке вероятных конфигураций памяти ускорителей семейства Rubin Ultra. Помимо первоначального варианта с 12-ярусным стеком HBM4E, предполагается наличие 8-ярусного HBM4E, а также двух вариантов HBM4 с 8 и 12 ярусами соответственно. Окончательные спецификации пока не определены. Nvidia является не единственным разработчиком ИИ-ускорителей, готовым умерить аппетиты в сфере использования HBM на фоне дефицита микросхем памяти — на аналогичные меры готовы пойти и облачные гиганты, разрабатывающие собственные ускорители. Производители серверного оборудования и их облачные клиенты уже сократили объёмы памяти в исполнении RDIMM, которую собирались устанавливать в свои системы в первой половине текущего года. Nvidia решила вдвое сократить объём устанавливаемой в модули Vera Rubin Superchip памяти в исполнении SOCAMM, также руководствуясь ожиданием дефицита памяти типа LPDDR5X на протяжении всего 2027 года. В этом полугодии Nvidia решила урезать и конфигурации HBM4E для ускорителей Rubin Ultra. Во-первых, из-за общего дефицита памяти таких чипов может быть выпущено меньше, чем потребовалось бы Nvidia. Во-вторых, пока нет уверенности, что к моменту начала поставок Rubin Ultra все производители памяти успеют сертифицировать свои 12-ярусные стеки HBM4E. Возможно, часть ассортимента придётся закрывать 8-ярусными. В случае с ускорителями Rubin Ultra именно увеличение пропускной способности является приоритетом, а наращивание объёмов поставок GPU вторично. Если Nvidia будет вынуждена экономить на памяти, то она сократит количество ярусов в устанавливаемых чипах, но не станет жертвовать скоростью передачи информации. Из памяти HBM4 ускорители Rubin Ultra смогут от силы выжать 12 Гбит/с, тогда как HBM4E должна позволить поднять планку до 14 или 16 Гбит/с. Как считают эксперты TrendForce, даже если объёмы поставок HBM в следующем году вырастут на 50–60 %, то этого всё равно не хватит для удовлетворения возросшего спроса. Цены на память данного типа в таких условиях будут расти и в 2027 году. Для производителей ИИ-ускорителей это станет дополнительной проблемой, помимо дефицита памяти как такового. ИИ продолжит толкать вверх спрос на память в следующем году, но рынки DRAM и NAND будут вести себя по-разному
30.07.2026 [18:24],
Алексей Разин
Эксперты TrendForce разделяют мнение многих участников рынка, согласно которому спрос на микросхемы памяти в следующем году продолжит расти благодаря буму ИИ. Тем не менее, сегменты DRAM и NAND будут сильно различаться в своей динамике. В частности, примерно через год предложение твердотельной памяти значительно улучшится и появятся предпосылки для снижения цен. 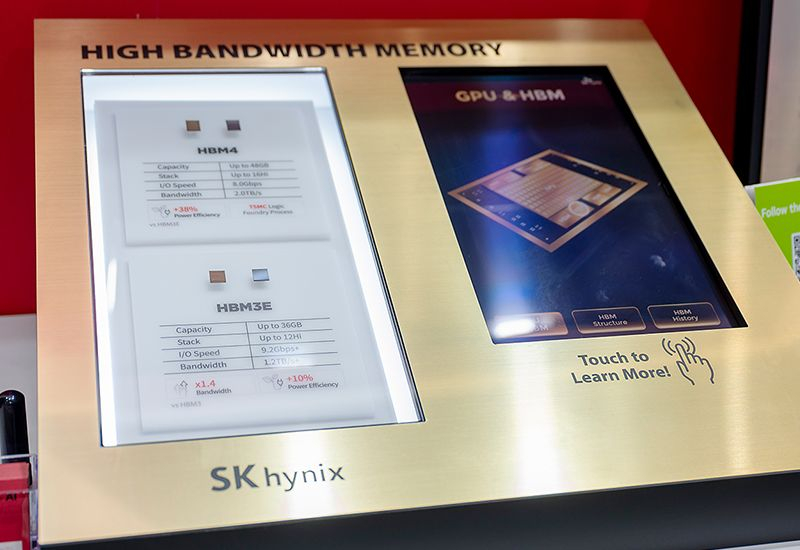
Источник изображения: SK hynix С другой стороны, в сегменте DRAM в следующем году будет сохраняться дефицит и тенденция к росту цен, как утверждают специалисты TrendForce. Это не значит, как поясняет источник, что производители DRAM не будут прилагать усилий к увеличению объёмов выпуска продукции, но в ближайшее время они сосредоточатся на оптимизации использования существующих мощностей, в том числе — благодаря переходу на более прогрессивные технологии. В случае же со строительством новых фабрик графики неизбежно растянутся до второй половины следующего года, как минимум. Тем самым, условия для появления новых мощностей по выпуску DRAM не возникнут до 2028 года. Высокий спрос на память типа HBM, к тому же, не позволит поставкам вырасти пропорционально увеличению количества обрабатываемых кремниевых пластин. Как известно, на выпуск одного чипа HBM уходит гораздо больше кремниевых кристаллов, чем в случае с планарной памятью DRAM. Соответственно, насыщение рынка оперативной памятью в целом будет происходить медленнее, чем это могло бы произойти в эпоху до появления высокого спроса на HBM. При этом и цены на DRAM не смогут замедлить свой рост в следующем году в той же степени, как это произойдёт в сегменте NAND. По оценкам TrendForce, объёмы поставок серверных систем в следующем году вырастут более чем на 17 %, которые должны быть продемонстрированы по итогам текущего года. Удельный объём HBM в одном сервере вырастет, этому будет способствовать и появление новых типов памяти вроде SOCAMM. Это также будет поддерживать спрос на DRAM на высоком уровне. Высокие цены на память будут подавлять спрос на ПК и смартфоны, поэтому в этих сегментах рынка в следующем году сохранится негативная динамика продаж. Если цены на память продолжат расти сопоставимыми с этим годом темпами, то доля расходов на её покупку в структуре капитальных затрат облачных гигантов вырастет, и это повлияет на спрос, а затем и создаст условия для некоторого снижения цен. 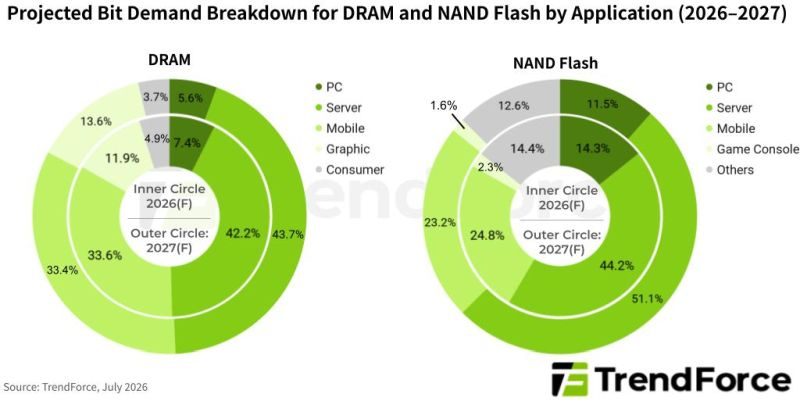
Источник изображения: TrendForce В сегменте NAND, как поясняет TrendForce, в текущем году объёмы выпуска увеличивались главным образом благодаря миграции на более прогрессивные технологии, а производственные площади не расширялись. Выпуск продукции для серверного сегмента оставался приоритетным видом деятельности. В следующем году предложение NAND начнёт расширяться активнее благодаря не только к переходу к выпуску памяти с большим количеством слоёв, но и благодаря появлению новых производственных мощностей. В серверном сегменте востребована память типа QLC, она же составит основную часть дополнительного объёма предложения в 2027 году. Сегмент потребительской электроники практически не имеет шансов на положительную динамику, поскольку высокие цены будут подавлять спрос, а ориентация на серверные SSD со стороны производителей будет способствовать сохранению дефицита. В отличие от сегмента DRAM, рынок NAND в следующем году имеет шансы перейти к состоянию, когда дефицит не будет столь сильно выраженным и даже может исчезнуть. Способствовать появлению дополнительного спроса может всплеск популярности агентских приложений в сфере ИИ, поскольку скоростные SSD в этом случае окажутся весьма востребованными. В серверный сегмент в следующем году будет направляться до 43,7 5 всей DRAM против 42,2 % в текущем, как прогнозирует TrendForce. Мобильный сегмент сократит свою долю с 33,6 до 33,4 %. Рынок ПК сможет претендовать от силы на 5,6 % всей DRAM, хотя ещё в этом году данный показатель достигал 7,4 %. Зато сегмент графических решений увеличит свою долю с 11,9 до 13,6 %. Потребительская электроника «сдуется» с 4,9 до 3,7 %. Доминирование серверного сегмента на рынке NAND будет выражено ещё сильнее, поскольку в следующем году он будет потреблять до 51,1 % всей флеш-памяти против 44,2 % в текущем. Мобильный сегмент ужмётся с 24,8 до 23,2 %, рынок ПК сможет претендовать на 11,5 % против нынешних 14,3 %, потребительская электроника сможет рассчитывать на сопоставимые доли. Игровым же консолям достанется от силы 1,6 % всей NAND в 2026 году в побитовом выражении. Для сравнения, в текущем году этот показатель достигнет 2,3 %, как считают в TrendForce. TrendForce предсказала конец дефицита флеш-памяти во второй половине 2027 года
21.07.2026 [16:48],
Николай Хижняк
Аналитики TrendForce прогнозируют восстановление цепочек поставок флеш-памяти в 2027 году, что сделает её единственным сегментом рынка памяти, которая стабилизируется в краткосрочной перспективе. 
Источник изображения: SK hynix Хотя спрос на флеш-память NAND и все решения для хранения данных на базе SSD, как ожидается, останутся дефицитными до конца 2026 года, TrendForce считает, что ситуация нормализуется в 2027 году. Согласно оценке экспертов, дефицит предложения в первой половине будущего года составит около 4–6 % по сравнению с уровнем спроса до конца текущего года. Однако ожидается, что во второй половине будущего года на рынке будет восстановлен баланс спроса и предложения в цепочке поставок, а через год с текущего момента дефицит на чипы флеш-памяти NAND будет полностью побеждён. Достижение баланса спроса предложения обусловлено несколькими факторами. Во-первых, крайне важно увеличение производственных мощностей поставщиков памяти NAND Flash, таких как SK hynix, Micron, Samsung, YMTC и другие. Увеличение количества производимых ежемесячно кремниевых пластин, наряду с модернизацией технологических процессов, значительно повысит предложение, стабилизировав ситуацию на этом рынке после длительного периода неопределённости. Вторым фактором является постоянно слабый спрос со стороны потребителей, поскольку цены на потребительскую электронику так сильно выросли из-за дефицита DRAM и NAND Flash, что многие потребители предпочитают не покупать новое оборудование, избегая высоких наценок по сравнению с прошлым годом. В корпоративном секторе спрос на серверы будет продолжать расти, потребляя большую часть предложения NAND Flash. На серверы приходится около 40 % потребления чипов флеш-памяти, а на смартфоны и ноутбуки вместе взятые — более 40 %. 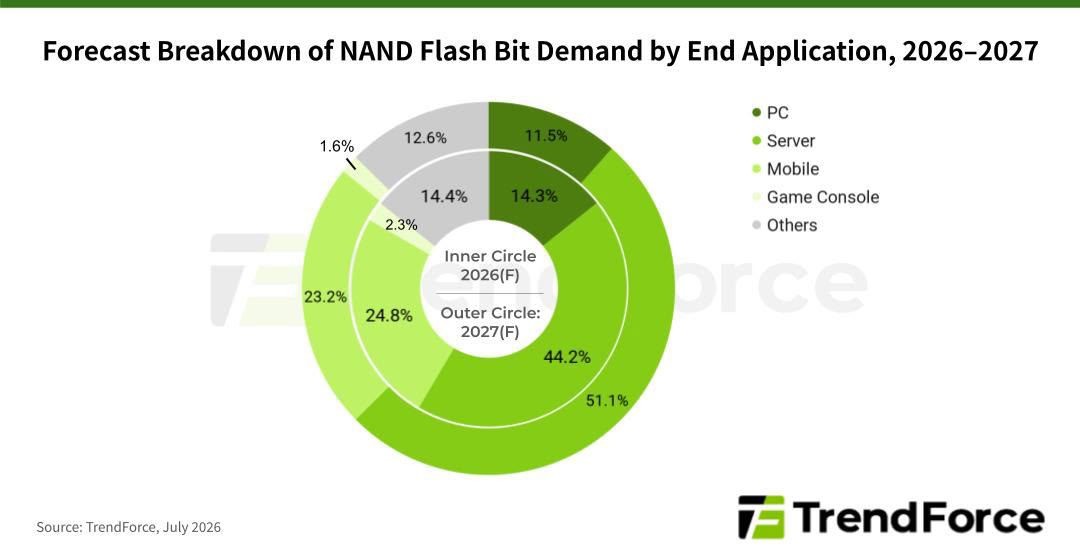
Источник изображения: TrendForce Производители устройств хранения данных в США, Японии и Южной Корее модернизируют свои заводы умеренными темпами, избегая быстрого расширения. Значительная часть мирового производства NAND Flash будет обеспечиваться Китаем и компанией YMTC. Ожидается, что в этом году Китай увеличит свою глобальную долю производства NAND Flash почти до 19 %. Хотя это кажется значительным в глобальном масштабе, большая часть чипов китайского производства будет удовлетворять только внутренний спрос материкового Китая, и лишь малая часть продукции будет поставляться внешним поставщикам оборудования, например, компании Lenovo, чьи ноутбуки поставляются в Европу. Предел терпения достигнут: цены на память продолжат расти и в третьем квартале, но не так быстро
03.07.2026 [12:28],
Павел Котов
В III квартале на рынке чипов DRAM сохранится напряжённость, предсказывают аналитики TrendForce, но из-за ослабления спроса в потребительском сегменте и эффекта высокой базы сравнения рост контрактных цен на память замедлится до показателя в диапазоне от 13 % до 18 %. 
Источник изображения: samsung.com Спрос на чипы NAND по-прежнему будет преимущественно обусловлен системами инференса искусственного интеллекта и развёртыванием крупных центров обработки данных. Но поскольку контрактные цены уже находятся на рекордно высоком уровне, а потребительский спрос замедляется, толерантность потребителей к ценам уже достигла своего предела. В результате цены на NAND за отчётный период вырастут на 10–15 % в квартальном исчислении, и это заметно ниже, чем в предшествующие кварталы. На рынке DRAM для ПК производители готовой продукции продолжат закупочную деятельность и будут пополнять запасы. Но из-за того, что на склады теперь поступают более дорогие компоненты, ожидается рост розничных цен на ноутбуки, и это повлияет на объёмы поставок по итогам года. Поставщики памяти продолжат отгружать согласованные с производителями ПК и модулей объёмы продукции, но из-за перераспределения мощностей в сторону серверной продукции предложение DRAM для ПК останется невысоким. Что же касается серверной DRAM, то основной платформой для рабочих нагрузок агентного ИИ останутся серверы общего назначения на x86-процессорах с памятью RDIMM благодаря их возможностям многозадачности. До 2027 года поставки серверов обещают остаться высокими: улучшается ситуация с наличием процессоров, что будет способствовать дальнейшему потреблению RDIMM и накоплению запасов во II половине 2026 года. В III квартале дефицит серверной DRAM сохранится, но рост цен замедлится, потому что часть закупок теперь регулируется долгосрочными соглашениями о поставках. В III квартале повысят цены и производители смартфонов, чтобы компенсировать высокие затраты на LPDRAM, и из-за этого сократятся продажи готовой продукции. В условиях снижения потребительского спроса производители смартфонов становятся всё более консервативными в планировании производства и закупках, в результате чего спрос на LPDRAM снизится. Поставщики чипов памяти при распределении производственных мощностей продолжают отдавать приоритет сегменту ИИ, что приводит к дефициту LPDRAM и способствует дальнейшему росту контрактных цен. 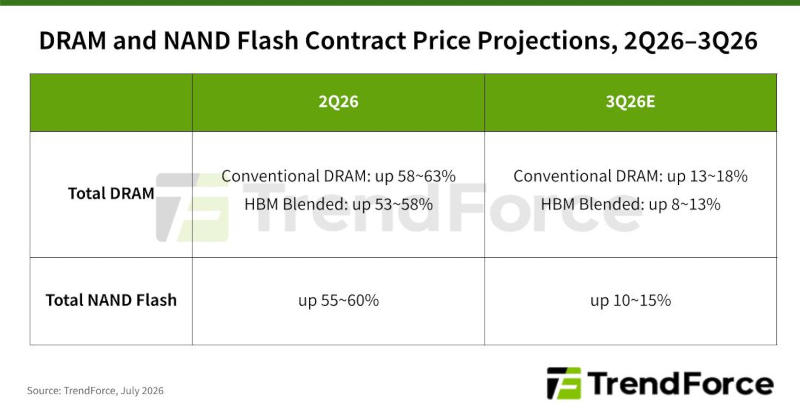
Источник изображения: trendforce.com В сегменте графической DRAM профессиональная видеокарта Nvidia RTX PRO 6000 Blackwell не вызвала ожидаемого всплеска спроса на GDDR7, спрос на GDDR6 и GDDR7 сократился из-за снижения поставок ноутбуков. Поставщики памяти гибко перераспределяют производственные мощности на другие основные продукты, в результате чего предложение графической DRAM сокращается, и цены на GDDR6/7 растут в соответствии с общими тенденциями ценообразования на DRAM. Слабым остаётся спрос на потребительскую DRAM, которая используется в телевизорах, телеприставках и другой традиционной бытовой электронике. А вот нишевые предложения, в том числе автопром, серверные SSD и сетевое оборудование, продолжают демонстрировать относительно хорошие результаты. Миграция заказов, вызванная уходом крупных поставщиков с рынка потребительской DRAM, продолжается, предотвращая существенное снижение базового спроса. Ещё один фактор роста цен — согласованные действия ведущих производителей памяти и неспособность тайваньских брендов компенсировать сокращение предложения за счёт расширения мощностей DDR4. На рынке потребительских SSD производители ПК в первой половине года активно наращивали запасы, а спрос на рынке готовой продукции в основном поддерживается коммерческими моделями ноутбуков. Высокие запасы OEM-производителей значительно снизили готовность покупателей к очередному повышению цен, вынуждая поставщиков применять более гибкую стратегию в сегменте клиентских SSD, чтобы поддерживать темпы поставок. Это привело к затяжным переговорам, которые, как ожидается, замедлят рост контрактных цен. Тем временем производители чипов NAND выделяют больше мощностей на корпоративные SSD, чему способствует развёртывание платформы Nvidia Vera Rubin и снижение потребительского спроса. Но дефицит DRAM собственного производства продолжает выступать сдерживающим фактором в сегменте малоёмких высокопроизводительных SSD, поддерживая общую тенденцию роста цен. В первой половине 2026 года большинство производителей смартфонов завершило основную часть выпуска новых продуктов и закупок компонентов; во втором полугодии значительный спрос на обновление до накопителей стандарта UFS 4.0 будут генерировать только флагманские модели; активность закупок для смартфонов нижнего и среднего уровня остаётся низкой. По мере ослабления общего спроса предложение продуктов eMMC и UFS, которое ранее было стабильно ограничено, в III квартале относительно расширится. OEM-производители не готовы поглощать более высокие затраты, и с учётом ослабления спроса на рынке готовой продукции ценовая власть поставщиков ослабилась, в результате чего контрактные цены на eMMC и UFS выросли умеренно. На рынке NAND спрос со стороны розничных производителей накопителей, USB-флешек и карт памяти, остаётся невысоким. Производители модулей оперативной памяти тоже поддерживают закупки на низком уровне, потому что высокие издержки на этапе производства не получится в полной мере переложить на конечные рынки. Поставщики памяти продолжают отдавать приоритет распределению мощностей для высокорентабельных продуктов в области ИИ и серверов, ограничивая объём выпускаемых на открытый рынок пластин. Но спрос на пластину ослаб настолько, что в III квартале ожидается существенное снижение роста контрактных цен. DDR2 снова в цене: дефицит привёл к подорожанию памяти 20-летней давности
22.06.2026 [13:40],
Николай Хижняк
По данным TrendForce, дефицит памяти DRAM, выпускаемой по зрелым техпроцессам, вынуждает производителей электроники искать альтернативы и даже возвращаться к давно устаревшим стандартам памяти. Это привело к новой волне спроса на DDR2 и DDR3 и дальнейшему росту цен на эти компоненты. 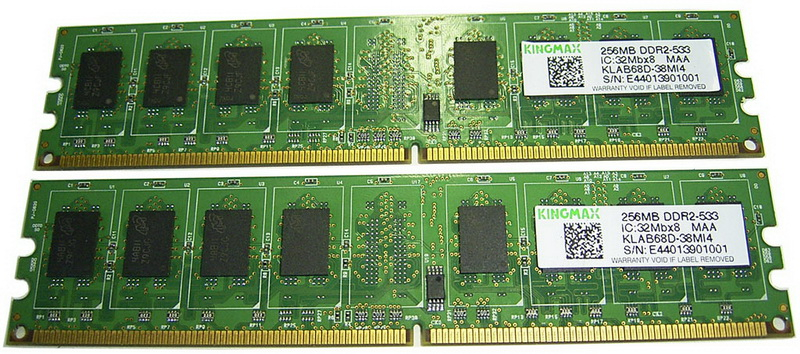
Источник изображения: Kingmax После резкого подорожания в первом квартале контрактные цены на DDR2, по оценкам TrendForce, вырастут во втором квартале ещё на 55–60 %, а в третьем квартале прибавят дополнительные 35–40 %. Три крупнейших производителя DRAM продолжают отдавать приоритет современным техпроцессам, стремясь удовлетворить растущий спрос на память HBM и серверную DRAM, подогреваемый инвестициями в инфраструктуру искусственного интеллекта. В результате выпуск DDR4 и других продуктов на зрелых техпроцессах сокращается, а покупатели всё чаще обращаются к тайваньским производителям. Этим пользуются такие компании, как Nanya и Winbond. Спрос на их продукцию значительно превышает предложение, поэтому поставщики постепенно отказываются от наименее прибыльных решений и перераспределяют производственные мощности в пользу более дорогих и маржинальных продуктов. Нехватка памяти и быстрое повышение цен уже вынудили некоторых OEM- и ODM-производителей пересмотреть конфигурации своих устройств. В отдельных случаях продукты, изначально рассчитанные на DDR4, перепроектируются под DDR3, а некоторые системы на базе DDR3 адаптируются для использования памяти DDR2. Кроме того, производители стремятся снизить затраты, сокращая объём устанавливаемой памяти. Ключевыми поставщиками DDR2 сегодня остаются Winbond и ESMT. Однако Winbond постепенно сокращает выпуск такой памяти, переводя мощности на более прибыльные продукты, включая DDR3, DDR4 и LPDDR4. Это может ещё сильнее усугубить дефицит DDR2. В свою очередь ESMT намерена нарастить производство и воспользоваться уходом конкурента, сосредоточившись на этом сегменте рынка. |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018







