


Опрос
|
реклама
Быстрый переход
Продажи смартфонных чипов Qualcomm рухнули на 26 % — но ещё больше инвесторов напугал прогноз на будущее
05.11.2026 [12:30],
Владимир Мироненко
Qualcomm сообщила итоги за IV квартал 2026 финансового года, которые оказались на уровне или даже превзошли ожидания Уолл-стрит. Однако прогноз компании по прибыли разочаровал инвесторов, в результате чего акции Qualcomm на расширенных торгах упали на 7 %. 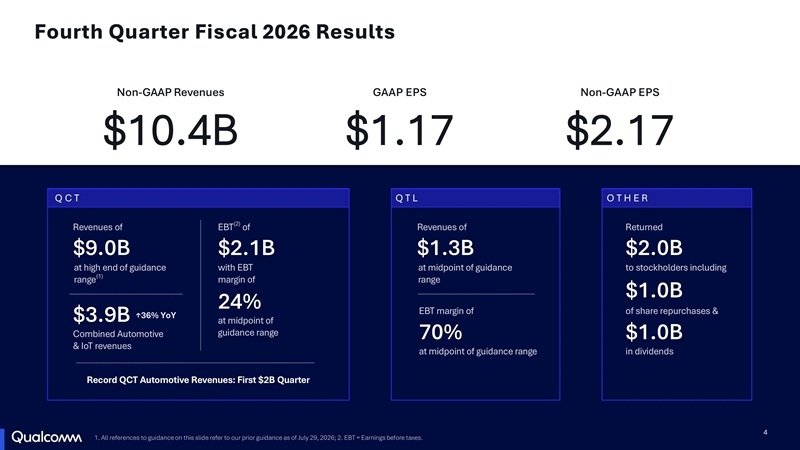 Скорректированная выручка компании составила $10,44 млрд (на 7 % меньше год к году) при прогнозе Уолл-стрит в размере $10,48 млрд. Скорректированная прибыль на акцию достигла $2,17 при прогнозе $2,16. В текущем квартале компания ожидает прибыль на акцию в диапазоне от $2,15 до $2,35 (среднее значение — $2,25) при выручке от $10,4 до $11,2 млрд (среднее значение — $10,8 млрд). Аналитики прогнозируют прибыль на акцию на уровне $2,27 при выручке $10,48 млрд. В сентябре Qualcomm повысила цены на свою продукцию. Тем не менее продажи чипов для смартфонов в IV квартале упали на 26 % — до $5,14 млрд, что оказалось ниже прогноза StreetAccount в размере $5,21 млрд. В Qualcomm сообщили, что в этой категории наметился рост по сравнению с предыдущим кварталом, а поставки Android-устройств в Китае достигли «дна». Вместе с тем компания ожидает, что в 2027 году рынок смартфонов останется на прежнем уровне. Одним из наиболее успешных направлений для Qualcomm стал автомобильный сектор, выручка которого увеличилась на 89 %, до $1,99 млрд. Это выше консенсус-прогноза StreetAccount в размере $1,66 млрд. Выручка сегмента Интернета вещей (IoT) составила $1,88 млрд — на 4 % больше, чем годом ранее, что также немного превзошло ожидания рынка. Подразделение Qualcomm Technology Licensing (QTL), занимающееся лицензированием интеллектуальной собственности, принесло $1,3 млрд выручки. Это на 7 % меньше, чем в предыдущем периоде, несмотря на продление лицензионных соглашений с такими компаниями, как Apple, Transsion и Huawei. Впрочем, результат соответствует прогнозу StreetAccount. По словам генерального директора Криштиану Амона (Cristiano Amon), выручка в сегменте ЦОД за квартал составила $650 млн — в основном за счёт услуг по адаптации решений и обеспечению возможностей подключения. Он сообщил, что в 2027 финансовом году Qualcomm ожидает получить в этом сегменте $5 млрд выручки. OpenAI убирает зависимость от подписок ChatGPT: корпоративные клиенты теперь приносят больше половины выручки
05.11.2026 [12:13],
Павел Котов
Более половины выручки OpenAI теперь поступает от корпоративных клиентов. К 2027 году компания будет готова к выходу на биржу, сообщил её президент Грег Брокман (Greg Brockman). Если это произойдёт, лаборатория искусственного интеллекта может провести крупнейшее IPO в истории молодой отрасли. 
Источник изображения: Dima Solomin / unsplash.com Свои заявления соучредитель и президент OpenAI сделал на мероприятии, проводимом Wall Street Journal. Отвечая на вопрос, будет ли компания готова выйти на биржу в следующем году, он сказал: «Думаю, да. <..> Хотим выйти на биржу, когда для этого наступит подходящий момент». Компания «ещё никогда не была так уверена в своём бизнесе, как сейчас», добавил он. Новая схема распределения источников выручки свидетельствует о переменах в компании, которая первоначально заработала репутацию благодаря подпискам частных пользователей. Сейчас OpenAI продвигает среди корпоративных клиентов сервис для написания программного кода Codex, выступая конкурентом компании Anthropic, которая, предположительно, выйдет на биржу раньше. В конце октября Anthropic подала документы в Комиссию по ценным бумагам и биржам США (SEC) и планирует начать торги на бирже Nasdaq под тикером ANT до конца ноября. Первое полугодие Брокман охарактеризовал как непростое, отметив, что продукты OpenAI для написания кода начали отставать от конкурентов. Восстановление позиций в III квартале он связал с выпуском модели GPT-5.6 Sol и корпоративного сервиса ChatGPT Work — этот период руководитель назвал «потрясающим переломным моментом для роста выручки». OpenAI ещё в июне в конфиденциальном порядке подала в SEC документы, необходимые для выхода на биржу, но впоследствии перенесла его на следующий год. Компания активно наращивает темпы привлечения капитала и стремится использовать текущий импульс развития. В ходе последнего раунда финансирования компания, однако, привлекла меньше средств, чем планировала — около $11 млрд из $30 млрд. 
Источник изображения: Growtika / unsplash.com Важный для инвесторов контраст создают показатели Anthropic. По итогам III квартала её выручка составила $17 млрд, что соответствует росту на 1100 % год к году при чистом убытке $23,3 млрд. Компания взяла на себя обязательства по расходам на сумму около $895 млрд, значительная часть из которых пойдёт на наращивание вычислительных мощностей. Для инвесторов главный вопрос в том, сможет ли спрос со стороны корпоративного сектора обеспечить OpenAI дальнейший рост по мере перехода компании от привлечения частного капитала к выходу на публичные рынки. Корпоративные контракты, как правило, более стабильны, чем потребительские подписки, но им сопутствуют более длинные циклы продаж и ценовое давление со стороны конкурентов. Поданные Anthropic документы впервые дали рынку возможность в подробностях ознакомиться с экономикой крупного ИИ-разработчика — с этими данными будут впоследствии сравниваться показатели OpenAI. Перенос приоритета на корпоративных клиентов меняет и подход к оценке стоимости компании: разработчики корпоративного ПО обычно оцениваются, исходя из мультипликаторов к регулярной выручке. Такой подход может сыграть на руку OpenAI, если она продолжит наращивать базу корпоративных клиентов, но он не оставит пространства для таких финансовых провалов как зафиксированный в ходе последнего раунда финансирования. Windows и Xbox тянут вниз бизнес Microsoft — но на облаках прибыль всё равно подскочила на 32 %
29.10.2026 [12:07],
Владимир Мироненко
Microsoft увеличила квартальную выручку на 19 %, до $92,3 млрд, а чистую прибыль — сразу на 32 %, до $33,6 млрд. Главным двигателем роста стало облачное направление, доходы которого приблизились к $64 млрд, тогда как продажи Windows и устройств просели на фоне ослабления рынка ПК. Выручка игрового подразделения Xbox тоже пошла вниз: компания продолжает перестраивать бизнес и рассчитывает вернуть его к росту. 
Источник изображения: Triyansh Gill/unsplash.com В связи с началом нового финансового года Microsoft изменила структуру финансовой отчётности, впервые разделив свои бизнес-направления на два сегмента: «Агенты и инфраструктура» (Agents and Infra) и «Устройства и потребительские продукты» (Devices and Consumer). В сегменте «Агенты и инфраструктура», включающем такие направления, как облачная платформа Azure, коммерческие и потребительские версии Microsoft 365, а также серверные продукты, компания заработала $76,8 млрд (83 % от общей выручки), показав рост на 25 % в годовом исчислении. При этом выручка Azure составила $33,17 млрд (рост год к году на 48 %). Сегмент «Устройства и потребительские продукты» — куда входят Windows, Xbox, Surface, а также поисковый и рекламный бизнес Microsoft — принёс $15,5 млрд (17 % всей выручки), что на 3 % меньше показателя предыдущего года. На фоне кризиса, связанного с дефицитом оперативной памяти, который привёл к падению продаж ПК на 20 %, выручка от продаж лицензий Windows OEM и устройств снизилась на 22 % год к году. В Microsoft объяснили падение выручки тем, что в прошлом году показатели были завышены из-за завершения поддержки Windows 10, также отметив ослабление рынка ПК и сокращение запасов у OEM-производителей. Гендиректор Microsoft Сатья Наделла (Satya Nadella) сообщил о новой стратегии компании по внедрению гибридного искусственного интеллекта в Windows: «Мы воплощаем в жизнь наше видение: сделать гибридный интеллект доступным на каждом рабочем столе и в каждом доме, превратив каждый ПК в защищенное устройство с функциями интеллектуального агента». Он отметил, что благодаря локальному применению более мощных моделей появляется возможность сделать использование интеллектуальных функций «практически неограниченным». По словам финансового директора Microsoft Эми Худ (Amy Hood), в следующем квартале ожидается дальнейшее снижение выручки от OEM-лицензий Windows — более чем на 30 % — с сохранением тенденции на протяжении всего 2027 финансового года. Также снизилась выручка подразделения Xbox — на 2 % год к году. При этом выручка от продажи оборудования упала на 14 %, а доход от контента и сервисов Xbox (включая подписку Game Pass) — на 2 %. Microsoft по-прежнему не раскрывает актуальное число подписчиков Game Pass — более двух лет назад сообщалось о 34 млн. В первом финансовом квартале компания провела «перезагрузку» подразделения Xbox, которая сопровождалась масштабными сокращениями персонала и выделением ряда студий в самостоятельные структуры. Сокращения штата всё ещё продолжаются. Гендиректор Xbox Аша Шарма (Asha Sharma) сообщила ранее, что к концу 2027 финансового года (который завершится в июне 2027-го) компания вернёт Xbox к росту числа игроков и выручки. По её словам, К 2030 финансовому году Xbox должна достичь половины от долгосрочного целевого показателя по количеству ежедневных активных игроков, обеспечив при этом устойчивый двузначный рост аудитории и уровня вовлечённости, а также показатели рентабельности, лидирующие в отрасли. Шарма также отметила, что в текущем квартале выручка от платформы для ПК выросла двузначными темпами, а продажи консолей по-прежнему ограничены предложением — спрос превышает доступное количество устройств. Худ прогнозирует, что в следующем квартале выручка от продажи оборудования Xbox снова снизится, хотя доходы от контента и сервисов вырастут на 5–9 %. Драйвером роста выручки Microsoft стало облачное направление, которое принесло $63,9 млрд (рост на 30 % году к году) — почти 70 % от всей выручки компании. Выручка от коммерческих облачных решений Microsoft 365 увеличилась на 18 %, выручка от облачных сервисов Microsoft 365 для частных пользователей выросла на 17 % на фоне увеличения дохода на одного пользователя и роста абонентской базы на 7 %. Дорогие видеокарты не остановили покупки игр — Steam показала рекордный сентябрь
03.10.2026 [23:53],
Владимир Фетисов
Расходы пользователей на игры в Steam продолжают расти на фоне удорожания компьютерных комплектующих. По оценке Alinea Analytics, сентябрь 2026 года стал лучшим сентябрём в истории платформы: выручка от продаж игр и внутриигрового контента достигла $1,7 млрд. Это на 13 % больше, чем в сентябре 2025 года, когда был установлен предыдущий рекорд для этого месяца. 
Источник изображения: Valve Третий квартал также стал рекордным среди третьих кварталов. Выручка за три месяца составила примерно $5,5 млрд, увеличившись на 12 % год к году. За первые девять месяцев 2026 года продажи в Steam принесли, по оценке аналитиков, $16,5 млрд против $14,5 млрд за аналогичный период прошлого года. Эти суммы отражают продажи на площадке, а не доход самой Valve после расчётов с издателями. Среди 500 самых кассовых игр Steam в сентябре проекты на основе новой интеллектуальной собственности, выпущенные в 2026 году, обеспечили 20,5 % выручки. На существующие игровые серии и другие ранее появившиеся проекты пришлось 79,5 %, включая 3,8 % от ремейков и ремастеров. При этом все игры, выпущенные в 2026 году, в том числе продолжения известных серий, обеспечили 33,6 % выручки этой выборки. 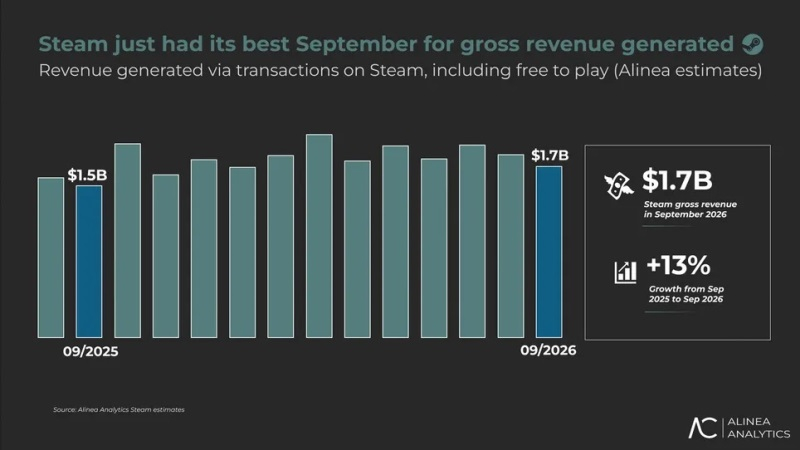
Источник изображения: Alinea Analytics Среди наиболее успешных платных игр сентября оказались несколько крупных новинок. По оценке Alinea, Wardogs, вышедшая в раннем доступе 10 сентября, принесла за месяц в Steam примерно $86,9 млн, Onimusha: Way of the Sword — $30,4 млн, а The Blood of Dawnwalker — $26,9 млн. Эти показатели не включают выручку от продаж на других платформах. Условно-бесплатные игры также остаются важной частью бизнеса Steam. Только Counter-Strike 2, Apex Legends, PUBG и Dota 2 в сентябре принесли суммарно почти $168 млн — около 10 % всей оценочной выручки платформы за месяц. Steam приближается и к новому годовому рекорду по количеству выпущенных игр. По состоянию на 1 октября на платформе с начала года появилось 20 220 новых проектов. Ещё 1156 запланированы к выпуску в октябре. Если они выйдут по графику, общее количество достигнет 21 376 и превысит результат 2025 года, когда в Steam выпустили 21 268 игр. Таким образом, удорожание сборки игрового ПК пока не сопровождается снижением совокупных расходов на игры в Steam. Учитывая насыщенный календарь релизов до конца года, в Alinea ожидают, что годовая выручка от продаж на платформе впервые превысит $20 млрд. Годовой темп выручки китайской DeepSeek за пару месяцев взлетел вдвое и достиг $1 млрд
24.09.2026 [20:39],
Сергей Сурабекянц
Годовой темп выручки китайского ИИ-стартапа DeepSeek достиг $1 млрд, увеличившись более чем вдвое по сравнению с показателями середины 2026 года. Показатель годового темпа выручки (run-rate revenue) отражает объем выручки, который компания получит за год, если сохранит текущие темпы деятельности. 
Источник изображений: DeepSeek Годовой темп выручки DeepSeek в размере $1 млрд подчёркивает стремительный рост ИИ-компании, потрясшей технологическую отрасль в прошлом году. Её модели заставили США пересмотреть своё представление о возможностях Китая в сфере искусственного интеллекта. Компания планирует в скором времени выйти на биржу для финансирования своего дальнейшего расширения. Генеральный директор Лян Вэньфэн (Liang Wenfeng) озвучил актуальные данные о выручке на недавней встрече с инвесторами. Компания ведёт подготовку ко второму раунду финансирования, в рамках которого планирует привлечь 50 млрд юаней ($7,45 млрд) при общей оценке бизнеса в 500 млрд юаней ($74,5 млрд). Закрытие сделки ожидается к концу октября. Кроме того, DeepSeek готовится к возможному листингу на Шанхайской фондовой бирже. Ранее сообщалось, что DeepSeek привлекла CITIC Securities для подготовки к возможному IPO на площадке STAR Market, однако сроки, оценка компании и объем привлекаемых средств пока не определены.  Рост выручки DeepSeek отчасти был обеспечен повышением цен на использование ИИ-моделей в 2,3–4,5 раза. Компания продолжает направлять основную часть ресурсов на разработку новых моделей: более 70 % вычислительных мощностей выделяется на обучение, а менее 30 % — на инференс, сообщил инвесторам Вэньфэн. Ранее в этом месяце компания представила свою новейшую модель DeepSeek-V4.1-Flash, заявив, что она отличается расширенным функционалом, более высокой скоростью инференса и пропускной способностью, а также широкими возможностями масштабирования. Anthropic заявит инвесторам о потенциальной выручке более $30 триллионов
26.08.2026 [08:06],
Павел Котов
Беспрецедентный выход SpaceX на биржу, похоже, был лишь первым в цепочке знаменательных событий — не меньшей сенсацией может оказаться первичное публичное размещение акций (IPO) Anthropic. Разработчик чат-бота Claude может сообщить инвесторам о потенциальном доходе более $30 трлн, что превысит указанные SpaceX $28,5 трлн, сообщает Wall Street Journal. 
Источник изображения: anthropic.com Выходящие на биржу молодые компании часто дают оценку общего адресуемого рынка, чтобы указать на потенциал роста — это объём дохода, который компания могла бы получить, если бы заняла 100 % рынка; в учёт идут различные данные — от отраслевых до банковских моделей. Такие оценки отчасти представляют собой догадки, причём достаточно расплывчатые, потому речь идёт о попытке предсказать, как быстрое внедрение искусственного интеллекта способно перевернуть целые отрасли. SpaceX назвала свой совокупный потенциал «крупнейшим перспективным» рынком в «истории человечества»; причём бо́льшая часть в $26,5 трлн относилась к возможностям в области ИИ. Это был астрономический показатель в сравнении с прошлыми IPO, и он вызвал некоторый скептицизм на Уолл-стрит. Uber в 2019 году указала $6 трлн, исходя из пробега всех личных автомобилей и услуг общественного транспорта по всему миру; WeWork указала $3 трлн, но IPO в итоге не состоялось. Для количественной оценки своего показателя Anthropic исходит из общего объёма работы, который можно выполнить с помощью моделей ИИ. По итогам II квартала Anthropic удвоила свою выручку до $11,6 млрд. Чтобы представить масштабы её стратегии, следует отметить, что 191 технологическая компания из индекса S&P 1500 принесла за минувший год $2,4 трлн выручки. Сразу после выхода SpaceX на биржу её акции взлетели, но продолжалось это недолго: в начале августа они падали ниже $105 за ценную бумагу, а сейчас торгуются около цены размещения, которая достигала $135. Если инвесторы поверят в потенциал Anthropic, её предложение может превзойти показатели SpaceX и по другим параметрам. В ходе размещения акций Anthropic, по словам информированных источников, может рассчитывать на привлечение до $100 млрд — SpaceX привлекла $86 млрд. Разработчик Claude стремится к оценке в $2 трлн — у SpaceX она ограничилась $1,77 трлн. Планы Anthropic ещё обсуждаются, и показатели могут поменяться. Как ожидается, свои финансовые документы компания представит для IPO в ближайшие недели; на биржу она сможет выйти в сентябре или начале октября. К концу июля приведённая величина годовой выручки Anthropic достигла $65 млрд
18.08.2026 [07:22],
Алексей Разин
Как сообщалось накануне, прогнозируемая капитализация Anthropic в рамках подготовки к IPO базируется на расчётах, согласно которым выручка стартапа к 2028 году сможет достичь от $190 до $200 млрд. По новым данным, к концу июля этого года приведённое значение годовой выручки Anthropic достигло $65 млрд, что значительно выше майских $47 млрд. 
Источник изображения: Anthropic Об этом в новой публикации сообщает агентство Reuters, напоминая, что после подачи заявки на IPO в июне Anthropic не имеет права разглашать подробности своего текущего финансового положения. По состоянию на конец 2025 года выручка Anthropic достигала $9 млрд. По словам источника, новая величина приведённой годовой выручки была сообщена представителями Anthropic инвесторам. В мае капитализация стартапа оценивалась в $965 млрд после того, как ему удалось привлечь $65 млрд, хотя ещё в феврале этот показатель не превышал $380 млрд. К моменту выхода на IPO осенью этого года капитализация Anthropic может вырасти до $2 трлн. Размещение на бирже должно состояться не позднее октября. Во втором квартале стартап мог выручить до $10,9 млрд, по его собственным оценкам, она должна в два раза превысить итоги первого квартала текущего года. GPT-5.6 и ChatGPT Work разогнали выручку OpenAI — компания догоняет Anthropic
30.07.2026 [14:07],
Павел Котов
На состоявшемся накануне рабочем совещании OpenAI финансовый директор Сара Фрайар (Sarah Friar) и председатель совета директоров Брет Тейлор (Bret Taylor) высоко оценили рост выручки компании и обсудили конкуренцию с Anthropic. Июльская выручка OpenAI в пересчёте на год превысила аналогичный показатель за весь II квартал, заявила госпожа Фрайар. 
Источник изображения: Dima Solomin / unsplash.com Рост обусловил выпуск моделей серии GPT-5.6, нового корпоративного агента искусственного интеллекта ChatGPT Work и помощник программиста Codex. OpenAI приходится подтверждать свою оценку в $852 млрд; компания готовится к выходу на биржу. Её конкурентная среда постоянно меняется — крупнейшими соперниками выступают Anthropic и Google; активно развиваются китайские модели с открытыми весами, работа с которым обходится значительно дешевле. Одна из них, Moonshot AI Kimi K3, лишь незначительно уступает ведущим американским системам. OpenAI стремится привлечь новых пользователей, в первую очередь предприятия и разработчиков, чтобы получить доход, необходимый для поддержки планов по инвестициям в инфраструктуру, которые финансируются за счёт внешнего капитала. К 2030 году компания намеревается потратить на эти цели $600 млрд. Сейчас она ведёт переговоры с Nvidia на предмет финансовой поддержки в размере до $250 млрд — они пойдут на аренду крупного центра обработки данных в американском Огайо. Огромные показатели и стремительный рост Anthropic, которая ранее превзошла OpenAI по оценочной стоимости, вызвали вопросы об устойчивости бизнеса компании. В мае Anthropic сообщила, что при теперешних темпах её годовой доход превысит $47 млрд по сравнению с $10 млрд, которые она заработала в 2025 году. У OpenAI данный плановый показатель недавно превысил $25 млрд. Anthropic успешно начала год, признал господин Тейлор, OpenAI пришлось навёрстывать упущенное в сегменте написания кода, и рост показателей Codex его вдохновляет. «Видно, как люди, которые глубоко погрузились в Claude Code, в итоге получили очень высокие цены и начали искать альтернативу», — заявил он. В июне обе компании подали регулятору заявки о выходе на биржу; никаких дальнейших подробностей об этих планах они не предоставили. Каждая пятая IT-компания в России готовится к падению выручки в 2026 году
13.07.2026 [16:45],
Владимир Фетисов
Более 20 % российских компаний сферы IT могут снизить объём полученной в 2026 году выручки. На это указывают данные прогноза ассоциации «Руссофт», основанном на ежегодном опросе более 300 участников индустрии программного обеспечения, который был проведён в марте-апреле. При этом суммарная выручка отраслевых компаний может вырасти на 17 % до 3,3 трлн рублей. 
Источник изображения: Luke Peters / unsplash.com В прошлом году совокупный оборот отрасли замедлился, но всё же вырос на 14 % до 2,8 трлн рублей. В 2023 и 2024 годах рост доходов составил 20 % (1,98 трлн рублей) и 25 % (2,46 трлн рублей) соответственно. При этом нарастить выручку в нынешнем году планирует 61 % участников опроса. В «Руссофте» отметили, что обычно в реальности растущих компаний оказывается меньше, чем по прогнозам. Проведённый в прошлом году опрос указывал на то, что сокращения выручки ожидали лишь 3,8 % респондентов, тогда как в итоге снижение этого показателя было зафиксировано в 25,5 % организаций. Если отдельно рассматривать прогнозы представителей компаний, чья выручка в прошлом году сократилась, то 40,5 % из них ожидают роста в нынешнем году, ещё 16,5 % — прогнозируют сохранение выручки на прежнем уровне, а 43 % — готовятся к дальнейшему снижению. В «Руссофте» считают, что на основе проведённого прогноза можно ожидать увеличения количества ликвидированных компаний. Авторы исследования уверены, что государству и IT-сообществу нужно уделять больше времени ситуации с банкротством компаний-разработчиков ПО. Глава ассоциации «Руссофт» Валентин Макаров считает, что прогнозы компаний по росту доходов в нынешнем году связаны с тем, что они вынуждены повышать цены на свои продукты и услуги для сохранения хоть какой-то рентабельности. Это вполне оправдано с учётом значительного увеличения налоговой нагрузки. Он добавил, что сокращение затрат на зарплату без увольнения сотрудников представляется маловероятным. «Прирост выручки более чем на 10 % можно получить только за счёт повышения тарифов и цен. Однако при этом необходимо сохранение спроса хотя бы на прежнем уровне, что в условиях переохлаждения экономики за счёт высокой ставки рефинансирования ЦБ РФ и неизбежного повышения цен маловероятно», — считает господин Макаров. Советник гендиректора Content AI Олег Сажин считает, что хоть в нынешнем году и ощущается определённое замедление, компании не заморозили полностью IT-проекты. В случаях, когда прикладной или платформенный продукт глубоко интегрирован в операционные процессы организации, заказчики как минимум продлевают действующие лицензии, а в некоторых случаях масштабируют решение на новые сценарии. Он добавил, что сейчас для заказчиков ключевым фактором является эффективность IT-решений — ускорение процессов, сокращение количества ошибок, снижение издержек. Гендиректор ГК «Корус консалтинг» Александр Семенов считает, что рынок вырастет примерно на 10 %, но часть прироста будет «съедена» инфляцией и удорожанием ресурсов. Он отметил сохранение сдерживающих рынок ограничений, включая санкционное давление, сложности с логистикой и параллельным импортом, рост стоимости капитала и осторожную бюджетную политику крупных заказчиков. Сложившаяся ситуация должна усилить тренд на консолидацию крупных игроков, которые могут инвестировать в собственные платформы и экосистемы. В это же время небольшим и средним компаниям будет сложнее сохранить маржинальность и предсказуемость денежных потоков. Господин Семенов считает, что основными драйверами станут проекты в сфере информационной безопасности и искусственного интеллекта, тогда как сегмент оборудования ждёт либо стагнация, либо умеренный рост. Опрос «Руссофта» показал, что участники рынка ожидают роста продаж на внутреннем рынке на уровне 18 % до 2,7 трлн рублей, а также экспортных доходов в рублевом выражении на 9 % до 572 млрд рублей. По итогам прошлого года продажи на внутреннем рынке выросли на 17,8 % до 2,28 трлн рублей, тогда как выручка за рубежом увеличилась только на 0,2 % до 524 млрд рублей. Доходы Steam вновь выросли и стали рекордными
10.07.2026 [12:55],
Павел Котов
По итогам первой половины 2026 года платформа Steam заработала $11 млрд, и это самый большой шестимесячный показатель за всю историю платформы, подсчитали эксперты компании Alinea Analytics. 
Источник изображений: alineaanalytics.substack.com За первое полугодие игры в Steam принесли $11,1 млрд валового дохода. Это на 14,5 % больше, чем в первой и на 8 % больше, чем во второй половине 2025 года. Факторами успеха платформы стали рост числа игроков из Азии, особенно из Китая; рост цен на новые релизы; вирусные кооперативные хиты; продуманные стратегии работы с каталогом ранее выпущенных игр от крупных издателей; и возвращение сторонних издателей, которые пытались экспериментировать с собственными лаунчерами. Steam демонстрирует внушительные показатели даже на фоне и без того успешного для игровой отрасли пандемийного периода. За первую половину 2026 года платформа заработала в 4,7 раза больше, чем за аналогичный период 2017 года; за весь 2017 год выручка составила $5,5 млрд — в 2025 году он достигла около $20 млрд. За первые шесть месяцев 2026 года Steam показал результаты лучше, чем за весь 2020 год и почти сравнялся с показателями 2021 года. Примечательно, что наметилось сокращение доходов от новых игр: за первое полугодие 2024 года 29 % дохода Steam поступило от релизов 2024 года; в первой половине 2025 года этот показатель сократился до 27 %, а в первой половине 2026 года — до 21 %. То есть доходы от игр из каталога прошлых лет выросли с 71 % до 79 %. С момента закрытия первого полугодия Steam заработал ещё полмиллиарда долларов, и общая сумма за 2026 год достигла $11,6 млрд.  Лучшей игрой года по доходам в Steam стала Forza Horizon 6, которая принесла $197,7 млн — она приносит доход втрое быстрее, чем вышедшая в 2021 году Forza Horizon 5 за счёт роста и самой игры, и Steam; проданы 3,5 млн копий. Resident Evil Requiem разошлась в Steam тиражом в 3,4 млн копий и принесла $194,5 млн. Игру купили лишь 8,9 % геймеров, добавивших её в список желаний до релиза. Вышедшая в марте Crimson Desert собрала чуть более $190 млн. Настоящим хитом по объёмы продаж стала Slay the Spire 2, которая за четыре месяца раннего доступа разошлась тиражом 7,1 млн копий — больше, чем Forza Horizon 6 и Resident Evil Requiem. Но при ценнике $25 у неё лишь четвёртое место по выручке с показателем $141,7 млн. Её купили 40 % геймеров, которые добавили игру в список желаний до выхода, причём 31 % — за первую неделю. Subnautica 2 на данный момент принесла $133,6 млн, из которых около $120 млн пришлись на май, когда она появилась в раннем доступе. Конверсия из списка желаний составила около 12 %. Meccha Chameleon продолжает расти — она собрала $71,3 млн, несмотря на цену в $6. По числу реализованных копий это самая продаваемая игра в Steam за 2026 год. Вирусный момент пошёл на спад, продажи начали снижаться, но и на этой неделе она собрала почти $1 млн, порадовав обоих своих разработчиков. Игра за $6, превосходящая все остальные по числу копий, и наименование на $70 во главе чарта по выручке — таковы современные реалии Steam. Рог изобилия ИИ продолжает разгонять Foxconn — выручка взлетела почти на 40 % во втором квартале
05.07.2026 [17:06],
Владимир Фетисов
Тайваньская компания Foxconn, являющаяся крупнейшим в мире контрактным производителем электроники, сообщила о росте выручки во втором квартале на 39,8 % по сравнению с аналогичным периодом прошлого года. Этот показатель оказался выше рыночных прогнозов благодаря высокому спросу на оборудование для сферы искусственного интеллекта. 
Источник изображения: foxconn.com Выручка крупнейшего производителя серверов для Nvidia и основного сборщика iPhone в отчётном периоде подскочила до 2,513 трлн тайваньских долларов ($78,71 млрд). Это значение выше прогноза аналитиков LSEG SmartEstimate, ожидавших, что выручка Foxconn за квартал составит 2,372 трлн тайваньских долларов. Высокий уровень спроса на оборудование для сегмента ИИ обеспечил устойчивый рост выручки в подразделении облачных и сетевых продуктов, а подразделение умной потребительской электроники, которое, в том числе, занимается производством iPhone, показало «значительный» рост, говорится в заявлении компании. Выручка за июнь подскочила на 52,1 % год к году, увеличившись до 821,8 млрд тайваньских долларов, что является рекордным показателем для этого месяца. В третьем квартале Foxconn ожидает роста операционной деятельности в сравнении с предыдущим квартале и в годовом исчислении. В сообщении сказано, что серверное оборудование для ИИ сохранит тенденцию к росту. Несмотря на это, в компании отметили «необходимость отслеживания влияния на бизнес нестабильной глобальной политической и экономической обстановки», но о чём именно идёт речь, сказано не было. Маск: годовая выручка SpaceX взлетит до $1 трлн уже к 2031 году
15.06.2026 [12:22],
Владимир Фетисов
Глава SpaceX Илон Маск (Elon Musk) считает, что его компания может принести $1 трлн годовой выручки уже к 2031 году. Это заявление последовало вскоре после того, как SpaceX стала публичной компанией, а её рыночная стоимость выросла до $2 трлн. 
Источник изображения: SpaceX / unspalsh.com «Я бы удивился, если бы выручка не превысила $1 трлн в 2031 году», — написал Илон Маск в соцсети X, отвечая на один из вопросов. Напомним, на прошлой неделе SpaceX стала шестой по величине американской компанией, обеспечив Маска статус первого в мире триллионера. Однако аэрокосмическая компания всё ещё зарабатывает значительно меньше по сравнению с компаниями с аналогичной рыночной стоимостью, такими как Broadcom или Amazon. По итогам 2025 года выручка SpaceX выросла до $18,67 млрд, тогда как годом ранее этот показатель был равен $14,02 млрд. Несмотря на это, в прошлом году компания получила чистый убыток в размере $4,94 млрд, а годом ранее была зафиксирована прибыль в размере $791 млн. Некоторые аналитики с Уолл-стрит с осторожностью относятся к росту SpaceX. Goldman Sachs прогнозирует выручку более $470 млрд в 2030 году, тогда как Morgan Stanley считает, что этот показатель будет находиться в районе $330 млрд. Прибыль Alibaba рухнула на 84 %, но гендир назвал отдачу от ИИ «абсолютно очевидной»
13.05.2026 [17:44],
Сергей Сурабекянц
Китайский технологический гигант Alibaba сообщил, что его скорректированная прибыль до вычета процентов, налогов и амортизации (Earnings Before Interest, Taxes, and Amortization, EBITA), показатель базовой прибыльности компании, составила 5,1 млрд китайских юаней ($750,9 млн), что на 84 % меньше, чем годом ранее. Тем не менее выручка подразделения облачных вычислений выросла на 38 % благодаря спросу на ИИ. 
Источник изображений: Alibaba Group Основная прибыльность Alibaba резко упала в первом квартале на фоне крупных инвестиций в технологии и электронную коммерцию. Тем не менее, руководители технологического гиганта во время конференции по итогам отчётного периода защищали инвестиции компании. «Мы считаем, что окупаемость инвестиций в эти проекты в течение следующих 3-5 лет будет абсолютно очевидной», — заявил генеральный директор компании Эдди Ву (Eddie Wu). По словам Ву, спрос на ИИ настолько высок, что компании придётся потратить на вычислительные мощности в следующие пять лет больше, чем ранее прогнозировалось. Это не обязательно означает увеличение капитальных затрат, поскольку часть вычислительных мощностей может быть арендована в рамках операционных расходов Alibaba. До этого компания планировала инвестировать в это направление 380 млрд юаней ($56 млрд) в течение трёх лет. Alibaba активно инвестирует в полупроводники для ИИ, центры обработки данных и разработку собственного семейства ИИ-моделей под брендом Qwen. Акции Alibaba, котирующиеся на американской бирже, первоначально выросли на предрыночных торгах, а затем упали на 4 %, прежде чем частично компенсировать потери. Хотя облачные технологии показали высокую доходность, инвесторы сомневаются в оправданности инвестиций компании в так называемую «мгновенную» торговлю. Этот сервис покупок, позволяющий пользователям получать заказы менее чем за час, стал своего рода полем битвы для китайских гигантов электронной коммерции. Скорректированная EBITA в китайской группе электронной коммерции Alibaba снизилась на 40 % в годовом исчислении в мартовском квартале на фоне этих инвестиций, даже несмотря на то, что выручка от управления клиентами — её крупнейший источник дохода — выросла на 1 %. Однако Alibaba демонстрирует сильный рост благодаря этим инвестициям: выручка от быстрой торговли выросла на 57 % в годовом исчислении. Общая выручка Alibaba от электронной коммерции в Китае в мартовском квартале выросла на 6 % в годовом исчислении.  Инвестиции Alibaba в технологии, похоже, приносят свои плоды в подразделении облачных вычислений, которое в мартовском квартале показало рост выручки на 38 % в годовом исчислении до 41,6 млрд юаней ($6.1 млрд), что превысило показатели предыдущего квартала. Скорректированная EBITA для этого сегмента подскочила на 57 %. «Наши стратегические инвестиции продолжают приносить результаты в виде роста бизнеса. Выручка Cloud Intelligence Group продолжает расти, при этом выручка от продуктов, связанных с ИИ, демонстрирует трёхзначный рост одиннадцатый квартал подряд», — заявил финансовый директор Alibaba Тоби Сюй (Toby Xu). По данным Alibaba, выручка от продуктов, связанных с ИИ, составила 9 млрд юаней ($1,33 млрд). Ву ожидает, что годовая регулярная выручка (ARR) от сервисов моделей и приложений ИИ превысит 10 млрд юаней ($1,47 млрд) в третьем квартале и 30 млрд юаней ($4,42 млрд) к концу года. «Будучи единственным в Китае поставщиком облачных услуг для ИИ, способным масштабно предоставлять собственные разработанные чипы для ИИ, мы обеспечили себе автономию в цепочке поставок вычислительных ресурсов, одновременно предоставляя клиентам высококонкурентные услуги по выводу и обучению ИИ, — считает он. — В условиях дефицита вычислительных ресурсов это структурное преимущество благоприятно сказывается на росте нашей выручки и улучшении валовой прибыли». Alibaba дала понять, что не собирается сокращать инвестиции в ИИ. «В течение последнего года мы были очень настойчивы в осуществлении этих инвестиций, и, заглядывая в следующие два года, мы намерены столь же настойчиво продолжать эти инвестиции, поскольку видим в этом критически важное окно возможностей», — заявил представитель компании. Alibaba внедрила ИИ во все свои бизнес-процессы. На этой неделе компания объявила о запуске голосового помощника на базе искусственного интеллекта Qwen для покупок на Taobao, своём основном продукте электронной коммерции в Китае. Спрос на iPhone 17 и MacBook Neo разогнал квартальную выручку Apple до рекордных $111 млрд
01.05.2026 [07:48],
Дмитрий Федоров
Apple отчиталась о выручке в размере $111,18 млрд за II квартал 2026 финансового года, что на 17 % больше, чем годом ранее, и выше консенсус-прогноза аналитиков. В текущем квартале компания прогнозирует рост продаж на 14–17 %, что почти вдвое выше консенсуса Уолл-стрит в 9,5 %. Продажи iPhone выросли на 22 %, несмотря на дефицит 3-нм чипов и удорожание памяти, а совет директоров одобрил дополнительный выкуп акций на $100 млрд. 
Доход на одну акцию Apple составил $2,01 при ожидавшихся $1,95. Общая выручка компании оказалась выше консенсус-прогноза аналитиков, опрошенных LSEG, ожидавших $109,66 млрд. После закрытия основных торгов акции Apple прибавили в стоимости почти 4 %. Гендиректор Тим Кук (Tim Cook) назвал отчётный период «лучшим мартовским кварталом за всю историю» компании и подчеркнул, что выручка превзошла собственный ориентир компании, «несмотря на ограничения поставок». Выручка от продажи iPhone составила $56,99 млрд при прогнозе $57,21 млрд. Это единственный значимый показатель квартального отчёта, недотянувший до ожиданий аналитиков, и второй промах iPhone за три квартала. Кук объяснил, что продажи сдерживал дефицит передовых чипов: TSMC выпускает чипы для семейства iPhone 17 по схожей технологии, что и многие ведущие ИИ-чипы, которые пользуются сейчас ажиотажным спросом. «Спрос зашкаливал. Просто в цепочке поставок сейчас чуть меньше гибкости для получения дополнительных комплектующих», — пояснил Кук изданию Reuters. В общении с аналитиками финансовый директор Apple Кеван Парех (Kevan Parekh) подтвердил, что ограничения поставок комплектующих затронули и iPhone, и Mac. В интервью Financial Times он сообщил: «Семейство iPhone 17 стало самой популярной линейкой в нашей истории <...> мы полагаем, что по итогам квартала увеличили долю рынка». Во II квартале поставки техники Apple тормозила прежде всего не память, а нехватка передовых 3-нм производственных мощностей у производителей чипов. Именно на них создаются фирменные чипы Apple Silicon. Стоимость памяти тоже выросла, но компания частично смягчила этот удар за счёт накопленных запасов. Однако в текущем квартале ситуация, по мнению Кука, ухудшится: «Мы ожидаем существенного роста затрат на память». О более далёкой перспективе он добавил: «Могу сказать, что после июньского квартала, по нашему мнению, затраты на память будут всё сильнее давить на наш бизнес, и мы продолжим оценивать ситуацию. Мы рассмотрим весь спектр вариантов в условиях роста затрат на память». 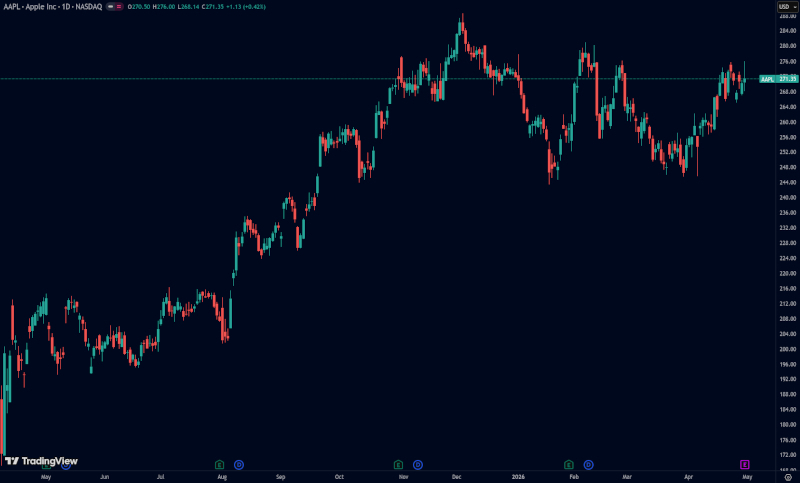
Акции Apple вернулись к району $271 после волатильной коррекции, поскольку сильный спрос на iPhone 17, рост продаж в Китае и рекордная квартальная выручка перевесили опасения инвесторов, касающиеся дефицита 3-нм чипов и роста стоимости памяти. Источник изображения: tradingview.com За мировым дефицитом памяти стоит стремительное развитие ИИ. Meta✴✴ и Microsoft в среду повысили годовые прогнозы по капитальным затратам, сославшись в том числе на удорожание памяти. По словам Кука, в I квартале этого финансового года влияние удорожания памяти на Apple было минимальным, но во II уже чуть заметнее. В текущем квартале Apple ожидает норму прибыли в диапазоне 47,5–48,5 %. Середина диапазона чуть ниже отчётных 49,27 %, но выше консенсус-прогноза аналитиков в 47,6 %. Финансовые результаты отчётного квартала поддержали продажи нового MacBook Neo — бюджетный ноутбук от $599 ($500 для студентов) с 13-дюймовым дисплеем, процессором A18 Pro от iPhone и 8 Гбайт оперативной памяти. Аналитики считают, что новинка может помочь Apple выйти на новый для неё рынок недорогих ноутбуков объёмом $20 млрд, где сейчас доминируют Chromebook компании Google. Выручка от продажи компьютеров Mac, в которую вошло несколько недель продаж MacBook Neo, составила $8,4 млрд при прогнозе $8,02 млрд. В марте компания также представила iPhone 17e, обновлённый iPad Air с чипом M4 в 11- и 13-дюймовых версиях, новые MacBook Air и MacBook Pro. Продажи Apple в материковой части Китая, Гонконге и Тайване продолжили динамику I квартала и выросли на 28,1 % год к году, до $20,5 млрд, что оказалось выше консенсус-прогноза аналитиков в $19,45 млрд, по данным Visible Alpha. Китайский регион — третий по выручке Apple после Северной и Южной Америки и Европы. Выручка компании в сфере услуг выросла примерно на 16 % до $30,98 млрд, при прогнозе $30,39 млрд. Этот сегмент включает App Store, за которым пристально следят регуляторы в Европе и других юрисдикциях, а также Apple Pay, iCloud, AppleCare и подписки на развлекательные сервисы. Apple продаёт эти сервисы через более чем 2,5 млрд активных устройств. Сервисы приносят компании более высокую маржу, чем продажа техники. Норма прибыли годами не превышала 38–39 %, однако в отчётном квартале достигла 49,3 % против 48,2 % кварталом ранее. 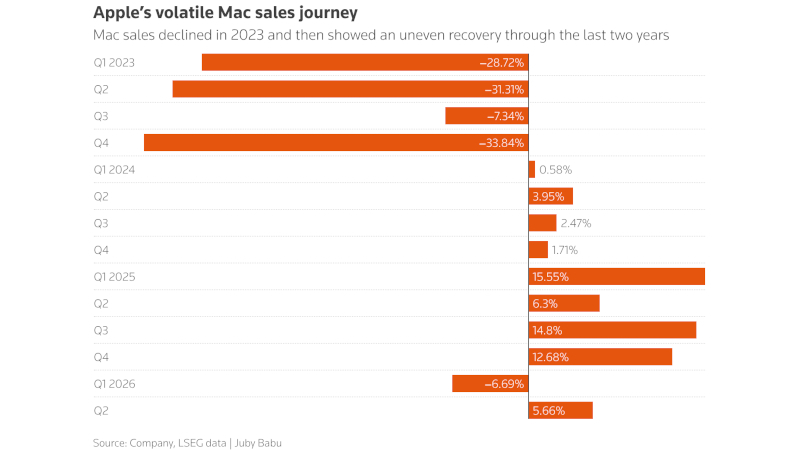
После резкого падения продаж Mac в 2023 году Apple постепенно вернула сегмент к росту: 2025 год стал сильным, а во II квартале 2026 г. продажи снова выросли на 5,66 % благодаря выходу MacBook Neo. Источник изображения: reuters.com По словам Кука, Apple намерена в течение года закупить на аризонских заводах TSMC «значительно больше 100 млн передовых чипов». Компания также добивается возврата таможенных пошлин, уплаченных во время второй администрации президента США Дональда Трампа (Donald Trump), и намерена реинвестировать эти средства в американское производство. Apple отчиталась об итогах квартала впервые после объявления о смене руководства, сделанного 20 апреля. С 1 сентября Кук покидает пост гендиректора компании и переходит на должность исполнительного председателя совета директоров. Гендиректором станет вице-президент по разработке аппаратного обеспечения Apple Джон Тернус (John Ternus). Тернус присоединился к разговору с аналитиками, поблагодарил Кука и акционеров и обозначил будущий план развития. «Не буду раскрывать подробности, но скажу так: за 25 лет моей карьеры в Apple это самое интересное время для создания продуктов и сервисов», — заявил он. Кук во вступительном слове сообщил: «У нас есть тот самый лидер, готовый занять эту должность». Одна из первых задач Тернуса — определить курс Apple в сфере ИИ. В начале квартала Apple объявила о партнёрстве с Google: ИИ-модель Gemini ляжет в основу Siri. Кук заявил, что «сотрудничество с Google идёт хорошо», и добавил, что Apple «довольна как положением дел, так и собственной работой по независимым направлениям». Подробности своей ИИ-стратегии Apple, как ожидается, раскроет в июне на Всемирной конференции для разработчиков (WWDC). Apple не тратит на ИИ десятки миллиардов долларов в квартал, как её конкуренты, но при этом её расходы на НИОКР выросли на 33,5 %, до $11,42 млрд. Кук связал рост расходов с потенциалом роста в сфере ИИ, а финансовый директор Apple Парех назвал ИИ «действительно важным направлением инвестиций для Apple» и уточнил, что эти вложения идут «инкрементально поверх того, что компания обычно вкладывает в план развития своих продуктов». К тому же Apple меняет казначейскую политику. По словам Пареха, компания отказывается от цели свести чистый денежный поток, то есть разницу между наличными и долгом, к нулю. Этот курс Apple взяла ещё в 2018 году, но к концу I финансового квартала в январе у компании всё ещё было $54 млрд чистых денежных средств. Аналитик D.A. Davidson Гил Лурия (Gil Luria) предполагает, что Apple, по-видимому, хочет сохранить за собой больше финансовой гибкости. «В Apple не только приходит новый гендиректор, но и финансовый директор Кеван Парех может закладывать новый подход к управлению капиталом», — отметил он. Совет директоров утвердил дивиденды в размере 27 центов на акцию, что на 4 % выше предыдущей выплаты. Помимо iPhone, превзошли консенсус-прогноз аналитиков и другие статьи квартального отчёта. Выручка от продажи iPad составила $6,91 млрд при прогнозе $6,66 млрд. Сегмент носимых устройств, товаров для дома и аксессуаров принёс Apple $7,9 млрд при ожиданиях $7,7 млрд. Это два самых маленьких по выручке сегмента в линейке Apple, но и они во II квартале превзошли прогнозы Уолл-стрит. Эпоха возрождения компьютерных клубов в России: обороты выросли почти в 40 раз за пять лет и продолжают расти
23.04.2026 [18:12],
Сергей Сурабекянц
По данным российской ассоциации развития киберспортивной инфраструктуры (АРКИ), выручка компьютерных клубов в первом квартале выросла на 26 %, а количество новых площадок увеличилось на 25 %. Количество уникальных клиентов компьютерных клубов в марте составило 1,25 млн человек, что на 12,1 % больше, чем в аналогичный период прошлого года, а приток новых клиентов вырос на 17,8 % по сравнению с 2025 годом. 
Источник изображения: unsplash.com По общему количеству клубов, посетителей, игровых сессий и валовой выручке лидирует Москва, хотя в некоторых регионах, по данным АРКИ, медианная выручка на один клуб была выше, чем в столице. Самый высокий доход продемонстрировали клубы Владивостока и Южно-Сахалинска. Самые высокие темпы роста выручки на один клуб год к году зафиксированы в Волгограде — на 67 %, Пятигорске — на 53 %, Саратове — на 49 % и Якутске — на 40 %. В марте медианная выручка на один клуб составила 847 000 ₽, это на 3,3 % больше, чем в аналогичном периоде прошлого года. Представители АРКИ отметили увеличение доходности от продажи дополнительных товаров и услуг в клубах. Средняя медианная выручка c одного клиента в марте увеличилась до 1500 ₽ по сравнению с 1400 ₽ годом ранее, что означает увеличение на 12,3 %. По данным исследования АРКИ, доходы компьютерных клубов в России в 2025 году росли даже на фоне отсутствия значимого увеличения числа уникальных посетителей. При этом малые города не уступают мегаполисам по средней выручке, а рынок ещё далёк от насыщения. За последние пять лет обороты компьютерных клубов выросли почти в 40 раз, а количество транзакций увеличилось в 37 раз. Рост оборота клубов в среднем составил 108 % в год. |
|
✴ Входит в перечень общественных объединений и религиозных организаций, в отношении которых судом принято вступившее в законную силу решение о ликвидации или запрете деятельности по основаниям, предусмотренным Федеральным законом от 25.07.2002 № 114-ФЗ «О противодействии экстремистской деятельности»; |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018









